Strategist Ai · AI Takeaways
- Η επίσημη μεταρρύθμιση αφορά **ΧΑΚ, Κεντρικό Αποθετήριο και Κεντρικό Μητρώο**.
- Η ανακοίνωση του Ιανουαρίου περιέγραφε στάθμιση **70% οικονομική προσφορά / 30% ποιοτικά κριτήρια**.
- Δημοσιογραφικά σενάρια ενδιαφέροντος δεν αποτελούν επιβεβαιωμένες δεσμευτικές προσφορές ή κατακύρωση.
Η αναζήτηση στρατηγικού επενδυτή για το Χρηματιστήριο Αξιών Κύπρου επαναφέρει ένα ερώτημα μεγαλύτερο από το ποιος θα καταθέσει την υψηλότερη προσφορά: μπορεί μια νέα ιδιοκτησία να διευρύνει την αγορά, τη ρευστότητα και την πρόσβαση των κυπριακών επιχειρήσεων σε κεφάλαια;
Το πρώτο που πρέπει να ξεκαθαριστεί είναι το αντικείμενο. Η αποκρατικοποίηση του ΧΑΚ δεν σημαίνει αγορά των εταιρειών που είναι εισηγμένες σε αυτό. Η χρηματιστηριακή υποδομή, το Κεντρικό Αποθετήριο και το Κεντρικό Μητρώο αποτελούν διαφορετικό οικονομικό και θεσμικό αντικείμενο από τις μετοχές που αλλάζουν χέρια στην αγορά.
Πού βρίσκεται η επίσημη βάση
Το Υπουργείο Οικονομικών ανακοίνωσε στις 19 Φεβρουαρίου 2026 την ψήφιση του νομοσχεδίου για την αποκρατικοποίηση του ΧΑΚ, του Αποθετηρίου και του Μητρώου και τη μεταφορά προσωπικού στο υπουργείο. Ο τίτλος του νομοσχεδίου που παρατίθεται στην ανακοίνωση φέρει το έτος 2025· η ημερομηνία της ανακοίνωσης είναι διαφορετικό στοιχείο.
Προγενέστερη επίσημη ενημέρωση του Γραφείου Εφόρου Ελέγχου Κρατικών Ενισχύσεων, της 14ης Ιανουαρίου 2026, περιέγραφε ανοικτό διαγωνισμό με εκ των προτέρων κριτήρια συμμετοχής. Ανέφερε στάθμιση 70% για την οικονομική προσφορά και 30% για τα ποιοτικά κριτήρια και το επιχειρηματικό πλάνο. Η πραγματική διαγωνιστική διαδικασία πρέπει να αξιολογείται στα δημοσιευμένα τελικά της έγγραφα.
Το ενδιαφέρον δεν είναι συμφωνία
Οι αναφορές σε πιθανούς επενδυτές έχουν δημοσιογραφικό ενδιαφέρον, αλλά δεν βρίσκονται όλες στο ίδιο επίπεδο βεβαιότητας. Η διερεύνηση μιας ευκαιρίας, η εκδήλωση ενδιαφέροντος, η προεπιλογή, η δεσμευτική προσφορά και η κατακύρωση είναι διαφορετικά στάδια.
Στο υλικό που ελέγξαμε για το παρόν άρθρο δεν τεκμηριώνεται τελική επιλογή αγοραστή ούτε δημοσιευμένο τίμημα. Επομένως, ονόματα που κυκλοφορούν ως πιθανοί «μνηστήρες» δεν παρουσιάζονται εδώ ως επιβεβαιωμένοι πλειοδότες. Η ουσιαστική εξέλιξη θα είναι η επίσημη πράξη που θα ορίζει το στάδιο, τους όρους και τους συμμετέχοντες.
Η κεφαλαιοποίηση δεν είναι η τιμή του χρηματιστηρίου
Η αξία των εισηγμένων μετοχών και ομολόγων δεν αποτελεί αποτίμηση της εταιρείας που λειτουργεί τη χρηματιστηριακή αγορά. Το ίδιο ισχύει για την αξία συναλλαγών: είναι ροή δραστηριότητας, όχι τίμημα εξαγοράς. Η σύγχυση αυτών των μεγεθών μπορεί να δώσει εντυπωσιακό αλλά οικονομικά λανθασμένο αποτέλεσμα.
Ο υποψήφιος επενδυτής θα εξετάσει το μοντέλο εσόδων της υποδομής, τις τεχνολογικές ανάγκες, το κόστος λειτουργίας και τις δυνατότητες ανάπτυξης. Για την κυπριακή οικονομία, αντίστοιχα, έχει σημασία αν το επιχειρηματικό σχέδιο διευκολύνει νέες εισαγωγές, βελτιώνει την εξυπηρέτηση εκδοτών και επενδυτών και δημιουργεί συνδέσεις με μεγαλύτερες αγορές.
Τι θα κρίνει την επιτυχία μετά την πώληση
Η αλλαγή ιδιοκτησίας δεν εγγυάται μεγαλύτερη συναλλακτική δραστηριότητα. Χρειάζονται ελκυστικές εκδόσεις, επαρκής πληροφόρηση, εμπιστοσύνη στην εποπτεία και λειτουργικά συστήματα. Η ασφαλής τήρηση των μητρώων και η συνέχεια των υπηρεσιών του Αποθετηρίου παραμένουν εξίσου σημαντικές με την εμπορική ανάπτυξη.
Το τεστ, συνεπώς, δεν εξαντλείται στο όνομα του αγοραστή. Θα φανεί στο κατά πόσο οι κυπριακές επιχειρήσεις αποκτούν περισσότερες αξιόπιστες επιλογές χρηματοδότησης και οι επενδυτές μια αγορά που μπορούν να χρησιμοποιούν με μεγαλύτερη αποτελεσματικότητα.
Πηγές: επίσημες ανακοινώσεις Υπουργείου Οικονομικών, 19/2/2026, και Γραφείου Εφόρου Ελέγχου Κρατικών Ενισχύσεων, 14/1/2026.
Διαβάστε επίσης
- Γιατί το Τελ Αβίβ εξετάζει εξαγορά του ΧΑΚ: Η κυπριακή «πόρτα» στην Ευρώπη
- ELITE στην Ελλάδα: Το στοίχημα του Euronext είναι να μεγαλώσουν οι μικρομεσαίες
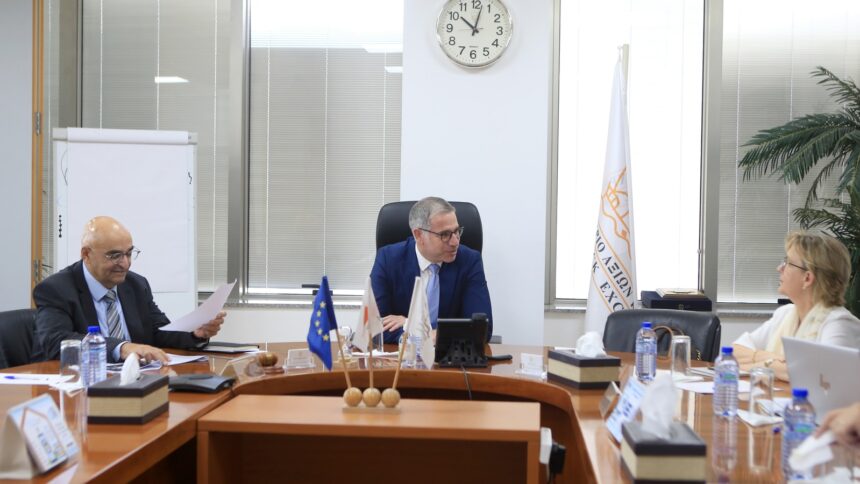
Συνάντηση της Μαρίας Λουίς Αλμπουκέρκη στο Χρηματιστήριο Αξιών Κύπρου, Σεπτέμβριος 2025. Φωτογραφία αρχείου, όχι τελετή συμφωνίας αποκρατικοποίησης. Φωτογραφία: European Union / / CC BY 4.0. Περικοπή κάδρου.