Strategist Ai · AI Takeaways
- Το Συμβούλιο θεωρεί ρεαλιστική την πρόβλεψη εσόδων, με πλεόνασμα 3,9% του ΑΕΠ για το 2027.
- Ζητά σαφή σύνδεση των μεγεθών του προϋπολογισμού με τον κανόνα καθαρών πρωτογενών δαπανών.
- Σημαντικοί κίνδυνοι και η επίπτωση της συνταξιοδοτικής μεταρρύθμισης χρειάζονται περαιτέρω αποτύπωση.
Ο προϋπολογισμός του 2027 εμφανίζει ισχυρό προβλεπόμενο πλεόνασμα, αλλά η θεσμική συζήτηση μεταφέρεται στην ποιότητα των δαπανών και στις υποχρεώσεις που μπορεί να προκύψουν. Η αναθεωρημένη αξιολόγηση του Δημοσιονομικού Συμβουλίου, αναρτημένη στις 16 Οκτωβρίου 2026, συνοδεύει τη θετική αποτίμηση των εσόδων με συγκεκριμένες συστάσεις για έλεγχο και διαφάνεια.
Το Συμβούλιο παραθέτει προβλεπόμενο πλεόνασμα Γενικής Κυβέρνησης 3,9% του ΑΕΠ και δημόσιο χρέος 45,2% του ΑΕΠ στο τέλος του 2027. Οι δείκτες ικανοποιούν την ποσοτική διάσταση των σχετικών ευρωπαϊκών κανόνων, σύμφωνα με την αξιολόγηση. Η μακροχρόνια βιωσιμότητα απαιτεί, ωστόσο, περισσότερα από ένα καλό ετήσιο αποτέλεσμα.
Η συμφωνία των αριθμών είναι ουσιαστικός έλεγχος
Ο ρυθμός αύξησης των πρωτογενών δαπανών του κρατικού προϋπολογισμού αναφέρεται σε 4,4%, ενώ ο αντίστοιχος στόχος για τις καθαρές πρωτογενείς δαπάνες είναι 3%. Τα μεγέθη έχουν διαφορετική περίμετρο και διαφορετικές εξαιρέσεις, επομένως η απόκλιση δεν συνιστά από μόνη της λογιστικό λάθος.
Το Συμβούλιο ζητά έναν σαφή πίνακα συμφωνίας μεταξύ τους, ώστε να επαληθεύεται η επίτευξη του στόχου. Υπογραμμίζει επίσης σωρευτική απόκλιση 5,5 ποσοστιαίων μονάδων για το 2024–2026 από τον κανόνα καθαρών πρωτογενών δαπανών. Πρόκειται για απόκλιση ρυθμών δαπανών, όχι για έλλειμμα 5,5% του ΑΕΠ.
Οι μεγάλοι κίνδυνοι δεν έχουν όλοι τιμή
Στην αποτύπωση περιλαμβάνονται ο ΟΚΥπΥ, ο τερματικός σταθμός στο Βασιλικό, κρατικές εγγυήσεις και συνταξιοδοτικά ταμεία κρατικών οντοτήτων. Το ζητούμενο είναι να εκτιμηθούν οι πιθανές επιπτώσεις τους με τρόπο που να επιτρέπει στη Βουλή να αξιολογήσει το συνολικό περιθώριο.
Ξεχωριστή εκκρεμότητα αποτελεί η συνταξιοδοτική μεταρρύθμιση: η δημοσιονομική επίπτωσή της δεν έχει ενσωματωθεί στις προβλέψεις. Η παρατήρηση αφορά την πληρότητα του μεσοπρόθεσμου σχεδιασμού και δεν υποκαθιστά το περιεχόμενο των αλλαγών που ακόμη συζητούνται.
Τα κονδύλια χρειάζονται και δυνατότητα εκτέλεσης
Οι αναπτυξιακές δαπάνες του 2027 προβλέπονται σε περίπου €1,16 δισ.. Η αξιολόγηση επανέρχεται στη διαχρονικά χαμηλή εκτέλεση μεγάλων έργων, επισημαίνοντας ότι η εγγραφή πιστώσεων δεν εξασφαλίζει έγκαιρη υλοποίηση.
Η δημοσιονομική λογοδοσία επομένως αφορά και το αποτέλεσμα: ποιες δαπάνες αυξάνουν τις παραγωγικές δυνατότητες, ποιες ανταποκρίνονται σε κοινωνικές ανάγκες και ποιες υποχρεώσεις μεταφέρονται στα επόμενα χρόνια. Η απαίτηση για κοστολόγηση και μετρήσιμη εκτέλεση είναι ο τρόπος με τον οποίο το προβλεπόμενο πλεόνασμα αποκτά πρακτική αξία.
Δημοσιονομικό Συμβούλιο, προϋπολογισμός 2027
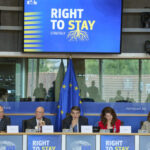
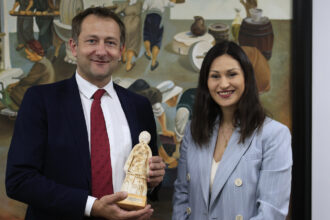
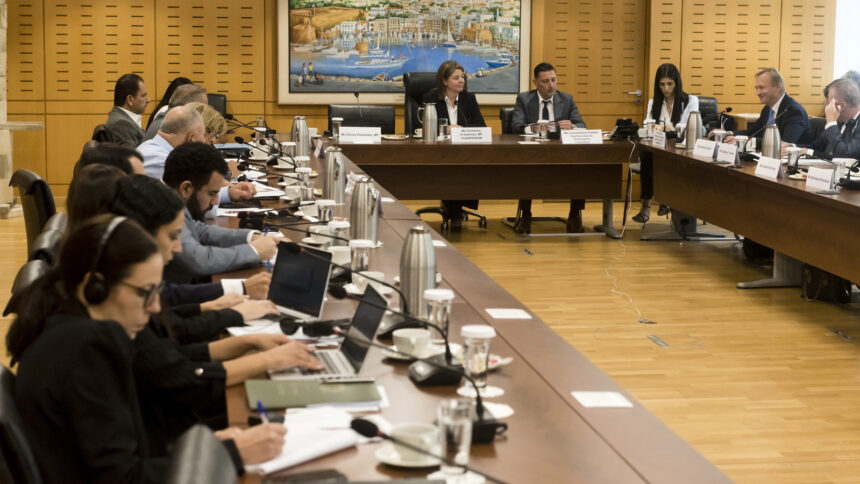
Συνάντηση του επιτρόπου Προϋπολογισμού Πιοτρ Σεράφιν με την Κοινοβουλευτική Επιτροπή Οικονομικών και Προϋπολογισμού στην Κύπρο, 4 Σεπτεμβρίου 2025. Φωτογραφία αρχείου. Φωτογραφία: Ευρωπαϊκή Ένωση / Iakovos Hatzistavrou / CC BY 4.0. Περικοπή κάδρου.