Strategist Ai · AI Takeaways
- Το ακαθάριστο ενεργητικό των hedge funds έφθασε περίπου τα $13 τρισ. στις αρχές του 2026. Η χρηματοδότηση μέσω repo και prime brokerage αυξήθηκε πάνω από $5 τρισ. από το 2013.
- Η ανάλυση του ΔΝΤ εκτιμά ότι η συμμετοχή των funds στους αμερικανικούς κρατικούς τίτλους αυξήθηκε από περίπου 4% το 2022 σε 9% το 2025, με συγκεκριμένους περιορισμούς κάλυψης των δεδομένων.
- Καλύτερη διασυνοριακή πληροφόρηση, έλεγχοι αντοχής και κατάλληλοι κανόνες εξασφαλίσεων βρίσκονται στις συστάσεις. Δεν πρόκειται για νέους κανόνες που έχουν ήδη τεθεί σε ισχύ.
Η λειτουργία των αγορών κρατικού χρέους εξαρτάται ολοένα περισσότερο από επενδυτές που χρηματοδοτούν μεγάλες θέσεις μέσω τραπεζών και παραγώγων. Η διεύρυνση των hedge funds ενισχύει τη δυνατότητα συναλλαγών, αλλά ταυτόχρονα δημιουργεί ισχυρότερους διαύλους μετάδοσης της πίεσης ανάμεσα στις αγορές και στους τραπεζικούς ισολογισμούς.
Αυτό είναι το κεντρικό εύρημα του κεφαλαίου του ΔΝΤ για τα hedge funds στην έκθεση παγκόσμιας χρηματοπιστωτικής σταθερότητας που δημοσιεύθηκε στις 13 Οκτωβρίου. Το ακαθάριστο ενεργητικό του κλάδου έχει αυξηθεί από περίπου $4 τρισ. το 2013 σε περίπου $13 τρισ. στις αρχές του 2026. Η ονομαστική έκθεση, με τα παράγωγα, ξεπερνά τα $40 τρισ.
Η κλίμακα έχει αλλάξει τον ρόλο τους
Το Ταμείο εκτιμά ότι τα hedge funds αντιπροσωπεύουν περίπου το 5% της μη τραπεζικής χρηματοπιστωτικής διαμεσολάβησης. Το ποσοστό από μόνο του δεν αποτυπώνει όλη την επιρροή τους: οι συναλλαγές τους συγκεντρώνονται σε σημαντικές αγορές, ενώ η μόχλευση αυξάνει το μέγεθος των θέσεων σε σχέση με το κεφάλαιο των επενδυτών.
Στην ανάλυση του ΔΝΤ, η εκτιμώμενη συμμετοχή τους στην κατοχή αμερικανικών κρατικών τίτλων αυξήθηκε από περίπου 4% το 2022 σε 9% το 2025. Πρόκειται για εκτίμηση του συγκεκριμένου ερευνητικού πλαισίου, όχι για σημερινή καταμέτρηση του Οκτωβρίου. Η έκθεση αναγνωρίζει κενά στη διεθνή κάλυψη και στην παρακολούθηση επιμέρους θέσεων.
Τα $40 τρισ. της ακαθάριστης ονομαστικής έκθεσης επίσης δεν αποτελούν ισόποσο δανεισμό ή εκτίμηση απωλειών. Συνυπολογίζουν παράγωγα και θέσεις που ενδέχεται να αντισταθμίζουν η μία την άλλη. Το κρίσιμο ζήτημα είναι πώς λειτουργούν οι χρηματοδοτικές και συμβατικές σχέσεις όταν οι συνθήκες μεταβάλλονται απότομα.
Οι τράπεζες βρίσκονται μέσα στην αλυσίδα
Η χρηματοδότηση των funds μέσω repo και prime brokerage αυξήθηκε κατά περισσότερα από $5 τρισ. από το 2013, σύμφωνα με το Ταμείο. Οι μεγάλες διεθνείς τράπεζες συνδέονται έτσι με έναν κλάδο που διαθέτει περισσότερη αγοραστική δύναμη, αλλά και μεγαλύτερες απαιτήσεις για εξασφαλίσεις σε περιόδους αστάθειας.
Η τραπεζική σχέση δεν περιορίζεται σε ένα απλό δάνειο. Περιλαμβάνει χρηματοδότηση συναλλαγών, δανεισμό τίτλων, διαχείριση εξασφαλίσεων και εκκαθάριση. Ο ίδιος πελάτης μπορεί να συναλλάσσεται με περισσότερους αντισυμβαλλομένους, δυσκολεύοντας την ολοκληρωμένη αποτύπωση της συνολικής του μόχλευσης.
Το πρακτικό της Επιτροπής Χρηματοπιστωτικής Πολιτικής της Τράπεζας της Αγγλίας του Σεπτεμβρίου καταγράφει επίσης αυξημένη δραστηριότητα χρηματοδότησης και υψηλό δανεισμό των hedge funds στην αγορά repo βρετανικών κρατικών ομολόγων σε ιστορική σύγκριση. Το ζήτημα επομένως αφορά περισσότερες από μία αγορές και περισσότερες από μία εποπτικές αρχές.
Η αντιστάθμιση της τιμής δεν καταργεί τη χρηματοδοτική ανάγκη
Στη στρατηγική basis trade, για παράδειγμα, ένα fund μπορεί να αγοράζει κρατικό ομόλογο με χρηματοδότηση repo και να πουλά σχετικό συμβόλαιο μελλοντικής εκπλήρωσης. Στόχος είναι να αξιοποιήσει μια μικρή διαφορά αποτίμησης. Η περιορισμένη αρχική διαφορά μπορεί να οδηγήσει σε μεγάλες θέσεις για να παραχθεί ουσιαστική απόδοση.
Η αντιστάθμιση μειώνει ορισμένους κινδύνους τιμής, αλλά δεν εξασφαλίζει ότι θα παραμένουν σταθεροί οι όροι χρηματοδότησης ή οι απαιτήσεις περιθωρίου. Εάν ζητηθούν επιπλέον εξασφαλίσεις, η ανάγκη ρευστότητας είναι άμεση, ακόμη και όταν μια στρατηγική θεωρείται αντισταθμισμένη σε βάθος χρόνου.
Το ΔΝΤ επισημαίνει ότι τα funds δεν χρειάζεται να προκαλέσουν την αρχική πτώση για να την ενισχύσουν. Αρκεί να περιορίσουν ταυτόχρονα τη δυνατότητα απορρόφησης πωλήσεων άλλων επενδυτών ή να αναγκαστούν να μειώσουν τις δικές τους θέσεις.
Τι ζητείται από την εποπτεία
Η απάντηση της έκθεσης δεν είναι να θεωρηθεί κάθε στρατηγική ή κάθε fund εξίσου επικίνδυνο. Προτείνει καλύτερη διασυνοριακή ανταλλαγή στοιχείων, ελέγχους αντοχής που συνδέουν τράπεζες και μη τραπεζικούς φορείς, καθώς και κατάλληλη βαθμονόμηση απαιτήσεων περιθωρίου και εξασφαλίσεων. Όπου συγκεντρώνονται μεγάλοι κίνδυνοι, εξετάζονται και περιορισμοί σε επίπεδο οντότητας.
Οι συστάσεις δεν αποτελούν ανακοίνωση ενιαίων νέων κανόνων που ισχύουν ήδη. Φωτίζουν όμως την προτεραιότητα: να διατηρηθεί η χρήσιμη συμβολή των funds στη ρευστότητα, χωρίς μια κοινή ανάγκη απομόχλευσης να μετατραπεί σε δυσλειτουργία των αγορών που χρηματοδοτούν κράτη και επιχειρήσεις.
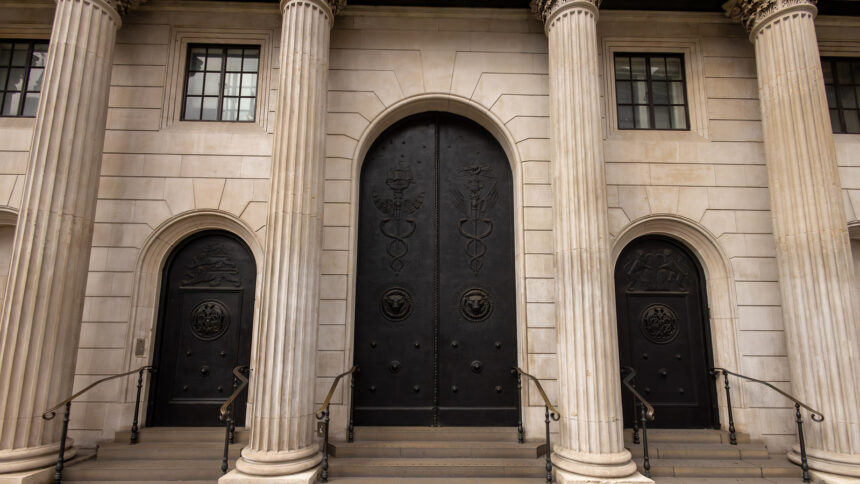
Η είσοδος της Τράπεζας της Αγγλίας στο Λονδίνο, 20 Σεπτεμβρίου 2025. Φωτογραφία: The wub / CC BY-SA 4.0. Περικοπή κάδρου.