Strategist Ai · AI Takeaways
- Τα spreads δεν είναι αυτόματο όριο παρέμβασης της ΕΚΤ.
- Η Goldman Sachs, όπως παρουσιάζει την ανάλυσή της το Capital.gr, βλέπει περιορισμένο προς το παρόν κίνδυνο κατακερματισμού.
- Το TPI αφορά αδικαιολόγητες, άτακτες συνθήκες που απειλούν τη μετάδοση της νομισματικής πολιτικής.
- Η απόφαση εξαρτάται από αγορές, δημοσιονομική βιωσιμότητα και αναλογικότητα, όχι από έναν αριθμό.
Η πίεση στα γαλλικά ομόλογα επαναφέρει ένα κρίσιμο ευρωπαϊκό ερώτημα: πόσο πρέπει να ακριβύνει ο κρατικός δανεισμός πριν παρέμβει η ΕΚΤ; Η απάντηση δεν βρίσκεται σε ένα προκαθορισμένο spread. Η άνοδος των αποδόσεων μπορεί να αποτυπώνει αξιολόγηση κινδύνου, ενώ η αποδιοργάνωση της αγοράς μπορεί να απειλεί τον ίδιο τον μηχανισμό με τον οποίο λειτουργεί η κοινή νομισματική πολιτική.
Αυτή τη διάκριση εξετάζει νέα ανάλυση της Goldman Sachs, όπως την παρουσιάζει το Capital.gr. Ο οίκος αξιολογεί προς το παρόν ως περιορισμένο τον κίνδυνο κατακερματισμού. Πρόκειται για εκτίμηση αναλυτών και όχι για προαναγγελία απόφασης της κεντρικής τράπεζας.
Τι ακριβώς σημαίνει κατακερματισμός
Τα κράτη της Ευρωζώνης μοιράζονται το ίδιο νόμισμα και τα ίδια βασικά επιτόκια της ΕΚΤ, αλλά δεν δανείζονται με το ίδιο κόστος. Διαφορές που αντανακλούν τα οικονομικά δεδομένα μιας χώρας είναι αναμενόμενες. Το πρόβλημα αρχίζει όταν άτακτες κινήσεις υπονομεύουν τη μετάδοση της νομισματικής πολιτικής από χώρα σε χώρα.
Η επίπτωση μπορεί να περάσει από το Δημόσιο στη χρηματοδότηση τραπεζών και επιχειρήσεων. Γι’ αυτό η συζήτηση δεν αφορά απλώς την καθημερινή μεταβολή μιας απόδοσης. Αφορά το αν η κοινή νομισματική πολιτική εξακολουθεί να λειτουργεί αποτελεσματικά σε όλη τη ζώνη του ευρώ.
Οι μεγάλες αποδόσεις δεν αρκούν
Σύμφωνα με την παρουσίαση της ανάλυσης, η Goldman δίνει ιδιαίτερη βαρύτητα στη μεταβλητότητα των δεκαετών spreads, μαζί με τα επίπεδα και τη διασπορά τους. Ο συνδυασμός βοηθά να ξεχωρίζει μια επίμονη ανατιμολόγηση κινδύνου από μια πιο απότομη αποδιοργάνωση. Το μοντέλο της παραμένει αναλυτικό εργαλείο, όχι κανόνας που δεσμεύει την ΕΚΤ.
Ένα spread είναι η διαφορά απόδοσης ανάμεσα σε δύο ομόλογα αναφοράς, για παράδειγμα έναντι γερμανικού τίτλου. Η ίδια διαφορά μπορεί να εμφανιστεί μέσα από αργή προσαρμογή ή μέσα από βίαιες, δυσλειτουργικές συναλλαγές. Αυτές οι δύο διαδρομές δεν έχουν απαραίτητα την ίδια σημασία για την κεντρική τράπεζα.
Τι προβλέπει η πραγματική δικλείδα TPI
Το επίσημο πλαίσιο του TPI προβλέπει δυνατότητα αγορών στη δευτερογενή αγορά όταν αδικαιολόγητες και άτακτες συνθήκες συνιστούν σοβαρή απειλή για τη μετάδοση της πολιτικής. Η ενεργοποίηση απαιτεί συνολική αξιολόγηση αγορών, οικονομικών πολιτικών, βιωσιμότητας χρέους και αναλογικότητας. Δεν υπόσχεται αυτόματη προστασία μιας κυβέρνησης από κάθε αύξηση του κόστους της.
Για την Κύπρο, το ζήτημα έχει σημασία ως μέρος της κοινής νομισματικής αρχιτεκτονικής. Δεν σημαίνει ότι η πίεση στη Γαλλία μεταβάλλει αυτόματα μια κυπριακή δόση δανείου. Δείχνει, όμως, γιατί η ευρωπαϊκή σταθερότητα κρίνεται τόσο από την πορεία του πληθωρισμού όσο και από τη λειτουργία των αγορών χρηματοδότησης.
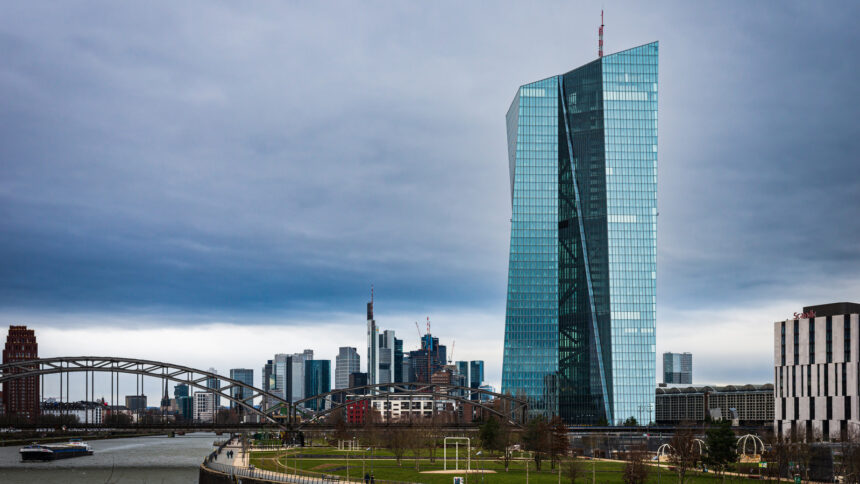
Η έδρα της Ευρωπαϊκής Κεντρικής Τράπεζας στη Φρανκφούρτη. Φωτογραφία αρχείου, 18 Φεβρουαρίου 2023. Φωτογραφία: Norbert Nagel / Wikimedia Commons — CC BY-SA 4.0, CC BY-SA 4.0. Περικοπή και προσαρμογή μεγέθους.