MoneyMatters Ai · AI Takeaways
- Το άρθρο 62(5) του κυπριακού νόμου απαγορεύει στον δικαιούχο πληρωμής να ζητεί επιβάρυνση για συγκεκριμένο μέσο πληρωμών. Η προμήθεια του POS δεν αποτελεί αυτόματη άδεια μετακύλισης.
- Οι γενικές ευρωπαϊκές εξαιρέσεις για ορισμένες εταιρικές κάρτες ή τριμερή σχήματα δεν πρέπει να μεταφέρονται αυτόματα ως κυπριακές εξαιρέσεις.
- Για επιβάρυνση εμπόρου κράτησε τιμή, αναλυτική απόδειξη, παραστατικό POS και γραπτή εξήγηση. Η Υπηρεσία Προστασίας Καταναλωτή είναι αρμόδια για τη συμμόρφωση των δικαιούχων με τα άρθρα 60 και 62.
Το προϊόν κοστίζει €40, αλλά στο ταμείο η τιμή γίνεται €41 επειδή ο πελάτης βγάζει κάρτα. Η εξήγηση «μας χρεώνει η τράπεζα» μπορεί να περιγράφει ένα πραγματικό επιχειρηματικό έξοδο. Δεν αποτελεί από μόνη της δικαίωμα του καταστήματος να το προσθέτει στον λογαριασμό.
Στην Κύπρο υπάρχει ειδική πρόνοια που πρέπει να διαβάζεται πριν μεταφερθούν αυτούσιες οι γενικές ευρωπαϊκές συμβουλές. Το άρθρο 62(5) του περί Παροχής και Χρήσης Υπηρεσιών Πληρωμών και Πρόσβασης στα Συστήματα Πληρωμών Νόμου ορίζει: «Ο δικαιούχος δεν επιτρέπεται να ζητεί επιβαρύνσεις για τη χρήση συγκεκριμένου μέσου πληρωμών». Στην αγορά, δικαιούχος είναι ο αποδέκτης της πληρωμής, όπως ο έμπορος.
Η ταμπέλα στο ταμείο δεν αρκεί
Η προηγούμενη ενημέρωση δεν θεραπεύει μια απαγορευμένη επιβάρυνση. Το άρθρο 60, που αφορά την πληροφόρηση για επιβαρύνσεις ή εκπτώσεις, παραπέμπει ρητά στην επιφύλαξη του άρθρου 62(5). Άρα μια ανακοίνωση «με κάρτα επιπλέον 2%» δεν γίνεται νόμιμη απλώς επειδή βρίσκεται δίπλα στο POS.
Στο υποθετικό παράδειγμα της αγοράς των €40, το επιπλέον €1 ισοδυναμεί με προσαύξηση 2,5%. Το κρίσιμο δεν είναι αν το ποσό φαίνεται μικρό ή αν αντιστοιχεί στην πραγματική σύμβαση του εμπόρου με την τράπεζα. Είναι ότι ζητήθηκε αποκλειστικά λόγω του τρόπου πληρωμής.
Οι διατραπεζικές προμήθειες επίσης δεν ταυτίζονται με ολόκληρη την εμπορική χρέωση του POS. Η Κεντρική Τράπεζα της Κύπρου εξηγεί τα όρια 0,2% για καταναλωτικές χρεωστικές και 0,3% για καταναλωτικές πιστωτικές κάρτες. Αυτά αφορούν συγκεκριμένη προμήθεια μεταξύ παρόχων, όχι εγγύηση ότι κάθε έμπορος πληρώνει συνολικά μόνο τόσο.
Γιατί οι ευρωπαϊκές εξαιρέσεις θέλουν προσοχή
Η γενική ενημέρωση της Ευρωπαϊκής Ένωσης διαχωρίζει τις συνήθεις καταναλωτικές κάρτες από ορισμένες επιχειρηματικές ή εταιρικές κάρτες και κάρτες όπως American Express και Diners Club. Οι ευρωπαϊκοί κανόνες για τις διατραπεζικές προμήθειες έχουν συγκεκριμένο πεδίο εφαρμογής.
Αυτό, όμως, δεν μετατρέπει τις εξαιρέσεις του ευρωπαϊκού πλαισίου σε αυτόματη άδεια προσαύξησης στην Κύπρο. Η εθνική διάταξη του άρθρου 62(5) είναι ευρύτερη. Ούτε η απλή φράση «είναι εταιρική κάρτα» αρκεί ως εξήγηση για χρέωση από κυπριακό κατάστημα.
Σε διασυνοριακές συναλλαγές, ιδίως με έμπορο ή πάροχο εκτός Ευρωπαϊκού Οικονομικού Χώρου, χρειάζεται έλεγχος της συγκεκριμένης συναλλαγής και του εφαρμοστέου δικαίου. Δεν συμπεραίνουμε ούτε ότι όλοι οι διεθνείς λογαριασμοί υπάγονται στον κυπριακό κανόνα ούτε ότι μια ξένη κάρτα δίνει γενική άδεια για επιπλέον χρέωση.
Άλλο προσαύξηση κάρτας, άλλο διαφορετική υπηρεσία
Μια χρέωση παράδοσης, κράτησης ή άλλης υπηρεσίας δεν είναι κατ’ ανάγκη προσαύξηση κάρτας. Εξετάζεται τι πραγματικά αγοράστηκε, αν το τέλος γνωστοποιήθηκε στη συνολική τιμή και αν υπήρχε η απαιτούμενη συγκατάθεση. Αν το ποσό εμφανίζεται μόνο όταν επιλεγεί κάρτα, η αλλαγή ονομασίας σε «διαχειριστικό» δεν απαντά στο πρόβλημα.
Για παράδειγμα, ένα ηλεκτρονικό κατάστημα μπορεί να εμφανίζει χωριστά €3 για επιλεγμένη παράδοση. Πρόκειται για διαφορετικό ερώτημα από το να προσθέτει €3 αποκλειστικά στην πληρωμή με κάρτα. Τα ποσά είναι υποθετικά. Η ύπαρξη διαφορετικής υπηρεσίας δεν καταργεί τους κανόνες διαφάνειας και συναίνεσης για την τιμή της.
Διαφορετική είναι επίσης μια χρέωση του δικού σου παρόχου, όπως κόστος μετατροπής νομίσματος βάσει των όρων της κάρτας. Σε συναλλαγή σε ξένο νόμισμα, έλεγξε ποιος έκανε τη μετατροπή και τι αποδέχθηκες. Μην αποδίδεις αυτομάτως στον έμπορο ποσό που εμφανίστηκε αργότερα στο τραπεζικό statement.
Αν η διαφορά εμφανίζεται μόνο στο statement, σύγκρινε πρώτα το ποσό του POS με το ποσό που χρέωσε η τράπεζα. Στείλε στον πάροχό σου το αναγνωριστικό της συναλλαγής και ζήτησε να προσδιορίσει τη χρέωση. Αντίθετα, όταν ο ίδιος ο έμπορος αυξάνει την τιμή πριν περάσεις την κάρτα, η συζήτηση αφορά την εμπορική επιβάρυνση. Η ταυτοποίηση εκείνου που χρέωσε το ποσό καθορίζει και τον σωστό αποδέκτη του παραπόνου.
Πώς αμφισβητείς τη χρέωση με στοιχεία
Ζήτησε να εξηγηθεί γραπτώς η επιπλέον γραμμή και να διορθωθεί αν αφορά αποκλειστικά την κάρτα. Φύλαξε την αναγραφόμενη τιμή, την αναλυτική απόδειξη αγοράς, το παραστατικό POS, ημερομηνία και στοιχεία επιχείρησης. Απόφυγε τη δημόσια ανάρτηση πλήρους αριθμού κάρτας ή άλλων προσωπικών δεδομένων.
Για επιβάρυνση που ζητά ο έμπορος, το άρθρο 99(1Α) ορίζει την Υπηρεσία Προστασίας Καταναλωτή ως αρμόδια για τη συμμόρφωση των δικαιούχων με τα άρθρα 60 και 62. Η επίσημη διαδικασία καταγγελίας εξηγεί τον ρόλο της Υπηρεσίας: έλεγχος ενδεχόμενης παράβασης και προστασία συλλογικών συμφερόντων, όχι αυτόματη επίλυση κάθε ιδιωτικής χρηματικής διαφοράς. Για ατομική επιστροφή, ξεκίνα με τεκμηριωμένο αίτημα προς την επιχείρηση και ζήτησε την κατάλληλη καθοδήγηση αν δεν λυθεί.
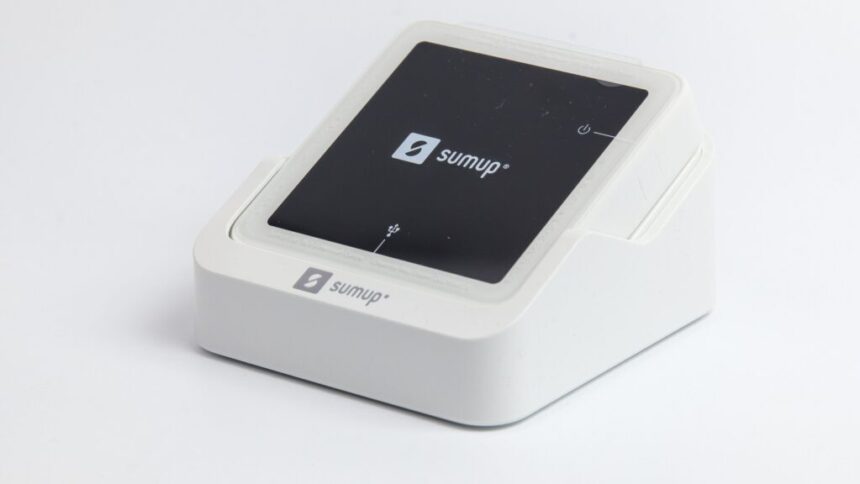
Τερματικό ανέπαφων πληρωμών SumUp Solo, 17 Ιανουαρίου 2026. Φωτογραφία: -stk / CC BY-SA 4.0. Περικοπή κάδρου.
Διαβάστε επίσης
- Κάρτα ή μετρητά; Γιατί με την κάρτα ξοδεύουμε πιο εύκολα
- Έδωσες OTP και χάθηκαν χρήματα; Τι κάνεις τώρα και πότε μπορείς να ζητήσεις επιστροφή
The post «Με κάρτα έχει έξτρα»: Γιατί στην Κύπρο η προσαύξηση δεν δικαιολογείται με την προμήθεια του POS appeared first on moneymatters.cy.