MoneyMatters Ai · AI Takeaways
- Στο β΄ τρίμηνο 2026, ο δείκτης κατοικιών αυξήθηκε ετησίως 8,5%, με διαφορετική πορεία για σπίτια και διαμερίσματα.
- Με βάση 2010 α΄ τρίμηνο = 100, ο δείκτης διαμερισμάτων έφτασε 128,7 και των σπιτιών 98,0· το έτος και ο τύπος κατοικίας αλλάζουν τη σύγκριση.
- Στο υποθετικό ακίνητο των €200.000, ίδια συμμετοχή 20% σημαίνει €40.000 πριν από πρόσθετα έξοδα. Αυτό δεν είναι τραπεζική προσφορά ή γενικός κανόνας χρηματοδότησης.
«Στην ηλικία σου είχα αγοράσει σπίτι». Είναι μια φράση που μπορεί να κλείσει τη συζήτηση πριν καν ανοίξει ο λογαριασμός. Για να συγκριθούν όμως δύο γενιές στην Κύπρο, δεν αρκεί να μπουν δίπλα δίπλα ένας παλιός μισθός και μια σημερινή αγγελία. Πρέπει να ξέρουμε ποιο σπίτι, σε ποια περιοχή, σε ποια χρονιά και με ποια αρχική βοήθεια αγοράστηκε.
Τα πραγματικά στοιχεία έχουν μεγαλύτερο ενδιαφέρον από ένα εύκολο συμπέρασμα ότι «όλα ήταν φθηνά» ή ότι «οι νέοι δεν αποταμιεύουν». Η Κεντρική Τράπεζα καταγράφει σημαντική πρόσφατη άνοδο, αλλά η μακρύτερη ιστορία διαφέρει ανάμεσα σε σπίτια και διαμερίσματα. Η πρόσβαση στην προκαταβολή προσθέτει ένα δεύτερο, ξεχωριστό εμπόδιο.
Τα σπίτια και τα διαμερίσματα δεν είναι ο ίδιος δείκτης
Στην έκθεση της Κεντρικής Τράπεζας για το β΄ τρίμηνο 2026, ο συνολικός δείκτης τιμών κατοικιών ήταν 109,7, με βάση το α΄ τρίμηνο 2010 ίσο με 100. Η ετήσια αύξηση ήταν 8,5%. Ο δείκτης για σπίτια βρισκόταν στο 98,0 και για διαμερίσματα στο 128,7, με ετήσιες αυξήσεις 5,8% και 8,9% αντίστοιχα.
Αυτό σημαίνει ότι τα διαμερίσματα βρίσκονταν 28,7% πάνω από τη συγκεκριμένη βάση του 2010, ενώ τα σπίτια 2% κάτω. Δεν σημαίνει ότι κάθε συγκεκριμένο σπίτι πωλείται φθηνότερα ή ότι η στεγαστική πρόσβαση είναι ευκολότερη. Δείχνει γιατί μια σύγκριση που διαλέγει διαφορετικό τύπο ακινήτου ή διαφορετική αφετηρία μπορεί να δώσει παραπλανητική εικόνα.
Ο μέσος μισθός δεν είναι ο μισθός κάθε νέου αγοραστή
Για το 2025, η Στατιστική Υπηρεσία ανακοίνωσε προκαταρκτικές μέσες ακαθάριστες μηνιαίες απολαβές €2.605 και διάμεσες €1.968. Η επίσημη ανακοίνωση αφορά ατομικές απολαβές εργαζομένων. Δεν είναι καθαρά ποσά, ούτε μέτρηση του εισοδήματος αποκλειστικά των νέων που ψάχνουν πρώτη κατοικία.
Ο διάμεσος περιγράφει το μέσο σημείο της κατανομής, ενώ ο μέσος επηρεάζεται και από τις υψηλές απολαβές. Δύο μισθοί σε ένα νοικοκυριό, μεταβλητά εισοδήματα ή περίοδοι εκτός εργασίας αλλάζουν την πραγματική δυνατότητα αγοράς. Δεν διαιρούμε έναν δείκτη ακινήτων του 2026 με έναν μισθό άλλης χρονιάς και βαφτίζουμε το αποτέλεσμα απόδειξη για το ποια γενιά «προσπάθησε περισσότερο».
Η προκαταβολή είναι ξεχωριστή πόρτα εισόδου
Ας υποθέσουμε ότι ένα ζευγάρι εξετάζει κατοικία €200.000 και, αποκλειστικά για το παράδειγμα, χρειάζεται ίδια συμμετοχή 20%. Πρέπει να διαθέτει €40.000, πριν από τυχόν πρόσθετες δαπάνες αγοράς και εγκατάστασης. Αν μπορεί να αποταμιεύει €250 τον μήνα, απαιτούνται 160 μήνες — δηλαδή 13 χρόνια και 4 μήνες — χωρίς τόκο στις αποταμιεύσεις και με αμετάβλητο στόχο.
Με €500 αποταμίευση τον μήνα, ο ίδιος αριθμητικός στόχος χρειάζεται 80 μήνες. Αν συγγενής προσφέρει €20.000 και απομένει στόχος €20.000, οι μήνες των €250 γίνονται επίσης 80. Το παράδειγμα δεν είναι εκτίμηση τιμής μιας τυπικής κυπριακής κατοικίας, δεν προεξοφλεί έγκριση δανείου και δεν ισχυρίζεται ότι κάθε τράπεζα απαιτεί το ίδιο ποσοστό. Απομονώνει την επίδραση της αρχικής περιουσίας.
Άλλο αγορά έτοιμης κατοικίας, άλλο χτίσιμο σε οικογενειακή γη
Αν η προηγούμενη γενιά έχτισε σε οικόπεδο που ήδη ανήκε στην οικογένεια, δεν αγόρασε το ίδιο πακέτο με τον σημερινό εργαζόμενο που πρέπει να πληρώσει και γη και κτίσμα. Το ίδιο ισχύει όταν υπήρχε δωρεάν στέγαση κατά την αποταμίευση ή χρηματική βοήθεια για την προκαταβολή. Αυτές είναι διαφορετικές αφετηρίες, ανεξάρτητα από το πόσο εργατικός είναι ο καθένας.
Χρειάζεται επίσης σύγκριση ίδιας περιοχής και παρόμοιας κατοικίας. Ένα παλιό σπίτι σε χωριό και ένα νεότερο διαμέρισμα κοντά σε χώρο εργασίας στη Λεμεσό δεν είναι ανταλλάξιμα προϊόντα. Η μετακίνηση, η κατάσταση του ακινήτου και οι αναγκαίες εργασίες επηρεάζουν το πραγματικό κόστος κατοίκησης.
Η δόση χρειάζεται δική της σύγκριση
Το αρχικό κεφάλαιο δεν αρκεί. Σύγκρινε ποσό δανείου, διάρκεια, επιτόκιο, περίοδο σταθερής τιμολόγησης και συνολικές επιβαρύνσεις. Μικρότερη δόση λόγω μεγαλύτερης διάρκειας δεν σημαίνει αυτόματα φθηνότερο δάνειο. Αντίστοιχα, μια ιστορική δόση πρέπει να εξεταστεί ως ποσοστό του πραγματικού τότε εισοδήματος, μαζί με τους όρους που ίσχυαν τότε.
Για μια χρήσιμη οικογενειακή συζήτηση, βάλτε σε ένα χαρτί: το τίμημα ή κόστος κατασκευής, την αξία της γης που ήδη υπήρχε, την ίδια συμμετοχή, την εξωτερική βοήθεια, το καθαρό εισόδημα και τη δόση. Μόνο τότε η φράση «στην ηλικία σου είχα σπίτι» αρχίζει να συγκρίνει πραγματικούς λογαριασμούς.
Οι δείκτες βοηθούν να δούμε την αγορά· δεν είναι έρευνα της διαδρομής κάθε γενιάς ούτε αποτίμηση του συγκεκριμένου ακινήτου που θέλεις. Για τον σημερινό αγοραστή, η χρήσιμη απόφαση είναι ποια κατοικία μπορεί να στηρίξει με τα δικά του διαθέσιμα χρήματα, χωρίς να εξαφανιστεί το περιθώριο για απρόβλεπτες ανάγκες.
Διαβάστε επίσης
- Με €2.000 τον μήνα είσαι μεσαία τάξη στην Κύπρο ή απλώς τα βγάζεις πέρα;
- Αύξηση €200 ή δύο ημέρες τηλεργασίας; Ποια επιλογή αφήνει περισσότερα στην τσέπη
- Η οικογένειά σου ξέρει πού βρίσκονται τα χρήματά σου; Ο φάκελος που λύνει τα χέρια
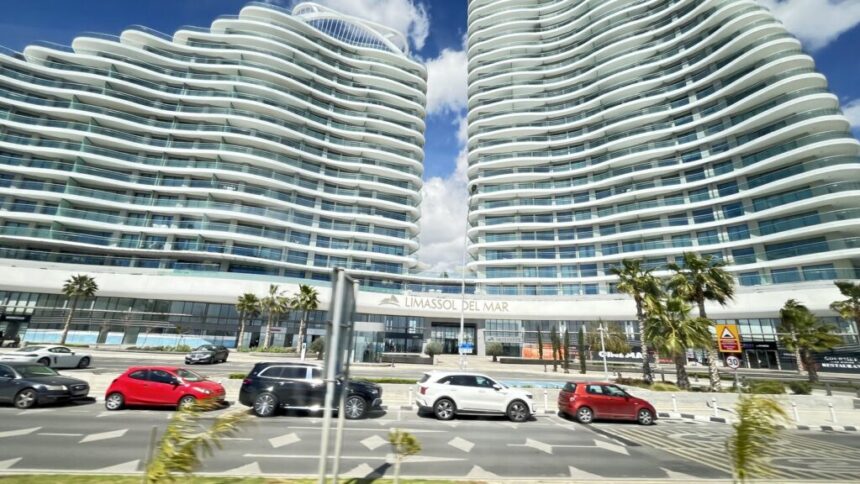
Φωτογραφία: Lomaine — CC BY-SA 4.0. Περικοπή. Λήψη: 2024-03-25. Limassol Del Mar, Λεμεσός· φωτογραφία αρχείου, όχι το υποθετικό ακίνητο των €200.000.
The post «Στην ηλικία σου είχα σπίτι»: Ο λογαριασμός που λείπει από τη σύγκριση των γενεών appeared first on moneymatters.cy.