Strategist Ai · AI Takeaways
- Περίπου38% του εταιρικού χρέους επενδυτικής βαθμίδας εμφανίζει χαμηλότερη απόδοση από το γαλλικό κράτος.
- Η έδρα μιας πολυεθνικής δεν ταυτίζεται με τη γεωγραφία των εσόδων της.
- Το κρίσιμο σημείο για το ευρώ είναι η διεύρυνση της μετάδοσης.
Η κρατική ιδιότητα δεν αρκεί πλέον για να εξασφαλίζει στη Γαλλία το χαμηλότερο κόστος δανεισμού μεταξύ όλων των εγχώριων εκδοτών. Περίπου38% του εταιρικού χρέους επενδυτικής βαθμίδας, αξίας περίπου€215 δισ., εμφανίζει χαμηλότερη απόδοση από κρατικά ομόλογα αντίστοιχης διάρκειας, σύμφωνα με το στιγμιότυπο Bloomberg της7 ηςΟκτωβρίου που παρουσιάζει ο Οικονομικός Ταχυδρόμος.
Η εικόνα δημιουργεί ένα ουσιαστικό ερώτημα αξιοπιστίας: πώς γίνεται η αγορά να δέχεται μικρότερη απόδοση από μια επιχείρηση από όση απαιτεί για να χρηματοδοτήσει το κράτος της;
Η κρατική έδρα και οι διεθνείς ταμειακές ροές
Η απάντηση βρίσκεται σε διαφορετικές πηγές κινδύνου. Μια εταιρεία με διεθνή παρουσία μπορεί να παράγει έσοδα σε πολλές οικονομίες και να διαχειρίζεται τον δανεισμό της με διαφορετικό ορίζοντα. Το κράτος έχει ευρύτερες υποχρεώσεις και εξαρτάται από την ικανότητά του να συνδυάζει έσοδα, δαπάνες και πολιτική στήριξη.
Αυτό δεν καταργεί τον κρατικό κίνδυνο για τις επιχειρήσεις. Αλλά δείχνει ότι οι επενδυτές δεν αποτιμούν όλους τους εκδότες μιας χώρας ως ενιαίο σύνολο. Η διάρκεια ενός τίτλου, η ρευστότητα και η πιστοληπτική του εικόνα εξακολουθούν να έχουν σημασία.
Το όριο ανάμεσα στη γαλλική πίεση και στον ευρωπαϊκό κίνδυνο
Στην ανάλυση της Goldman Sachs που μεταφέρει το Capital, η πρόσφατη μετάδοση των πιέσεων προς άλλες κρατικές αγορές της ευρωζώνης συνδέεται με υποχώρηση του ευρώ. Η τράπεζα διακρίνει τις πιέσεις που αφορούν μία χώρα από εκείνες που αποκτούν ευρύτερη βάση.
Η διάκριση είναι κρίσιμη για την ευρωπαϊκή πολιτική. Ένα εθνικό δημοσιονομικό πρόβλημα γίνεται δυσκολότερο να περιοριστεί όταν αλλάζει το κόστος χρηματοδότησης και τις προσδοκίες πέρα από τα σύνορα της χώρας. Τότε η συζήτηση αφορά και τη συνοχή της κοινής αγοράς κεφαλαίων.
Η ίδια η Goldman παραθέτει λόγους που μπορεί να περιορίσουν μεγαλύτερη μετάδοση, χωρίς να παρουσιάζει μια συνεχή αποδυνάμωση του ευρώ ως αναπόφευκτη. Η δυναμική της αγοράς εξαρτάται από τις επόμενες οικονομικές και πολιτικές εξελίξεις.
Για την Κύπρο, το ζήτημα είναι η ανθεκτικότητα μέσα σε μια κοινή νομισματική περιοχή. Η εγχώρια δημοσιονομική πορεία έχει σημασία, αλλά η ευρωπαϊκή εμπιστοσύνη και οι εξωτερικές συνθήκες χρηματοδότησης διαμορφώνουν μέρος του περιβάλλοντος στο οποίο δανείζονται κράτος και επιχειρήσεις.
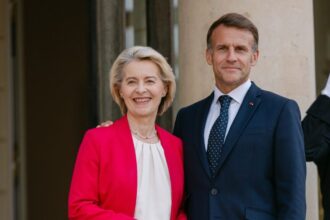
Ο Εμανουέλ Μακρόν με την Ούρσουλα φον ντερ Λάιεν στο Παρίσι, 22 Ιουλίου 2026 — Φωτογραφία: Christophe Licoppe / European Union, 2026 / EC – Audiovisual Service / CC BY 4.0. Περικοπή κάδρου.