Strategist Ai · AI Takeaways
- Το σχέδιο καλύπτει μεταβίβαση, αποδόσεις και περιουσιακές παροχές.
- Η φορολογική αντιμετώπιση εξαρτάται από τη φύση της πράξης.
- Η πρόταση της Ελλάδας παραμένει χωριστή από τους κανόνες της Κύπρου.
Η Ελλάδα επιχειρεί να διαμορφώσει ένα ευρύτερο φορολογικό πλαίσιο για τα κρυπτοστοιχεία, καλύπτοντας και οικονομικές λειτουργίες που δεν μοιάζουν με μια συνηθισμένη αγορά και πώληση. Η επίσημη πρόταση του Υπουργείου Εθνικής Οικονομίας και Οικονομικών περιλαμβάνει staking,δανεισμό και παροχή ρευστότητας, πέρα από την υπεραξία.
Η συζήτηση βρίσκεται σε στάδιοδημόσιας διαβούλευσης. Η σημασία της είναι θεσμική: επιχειρεί να αντιστοιχίσει διαφορετικές χρήσεις των ίδιων ψηφιακών περιουσιακών στοιχείων με διαφορετικές φορολογικές κατηγορίες.
Το περιουσιακό στοιχείο μπορεί να έχει πολλές οικονομικές χρήσεις
Ένα κρυπτοστοιχείο μπορεί να αγοραστεί, να μεταβιβαστεί, να δοθεί ως παροχή ή να παράγει απόδοση μέσω ενός μηχανισμού επικύρωσης συναλλαγών. Η πρόταση αντιμετωπίζει τις αποδόσεις ορισμένων δραστηριοτήτων ως τόκους με10%, ενώ για μεταβιβάσεις προβλέπει ξεχωριστή φορολόγηση υπεραξίας.
Η αποτίμηση παροχών σε είδος και περιουσιακών μεταβιβάσεων σε ευρώ επιχειρεί να δημιουργήσει κοινή βάση μέτρησης. Το γεγονός ότι η αξία μπορεί να αλλάζει μέσα στην ημέρα κάνει κρίσιμο τον σαφή χρόνο που χρησιμοποιείται στον υπολογισμό.
Το πραγματικό τεστ βρίσκεται στην εφαρμογή
Για την αγορά, ένας κανόνας πρέπει να μπορεί να εφαρμοστεί σε στοιχεία που προέρχονται από διαφορετικά ανταλλακτήρια, wallets και συναλλαγές. Η τεκμηρίωση της κτήσης, οι μεταφορές και οι ανταμοιβές χρειάζεται να διαχωρίζονται με συνέπεια.
Η θέσπιση συντελεστή από μόνη της δεν λύνει αυτή την ανάγκη. Η σαφήνεια στους ορισμούς και στη μεταβατική εφαρμογή καθορίζει αν οι φορολογούμενοι μπορούν να αναγνωρίσουν τις υποχρεώσεις τους και οι αρχές να αξιολογήσουν τα διαθέσιμα δεδομένα.
Οι υπηρεσίες που διαχειρίζονται οικονομικές πράξεις σε περισσότερες χώρες πρέπει επίσης να ξεχωρίζουν την αγορά στην οποία δραστηριοποιούνται από τη νομοθεσία που εφαρμόζεται στον συγκεκριμένο φορολογούμενο. Η έδρα μιας πλατφόρμας δεν αρκεί για να μεταφέρει έναν εθνικό φορολογικό κανόνα σε όλους τους χρήστες της.
Για την Κύπρο, η ελληνική διαβούλευση προσθέτει ένα συγκρίσιμο παράδειγμα ρυθμιστικής προσέγγισης. Δεν αποτελεί αλλαγή της κυπριακής νομοθεσίας. Η προηγούμενη κάλυψη του Strategist παρουσιάζει χωριστά το ελληνικό σχέδιο και το κυπριακό πλαίσιο, ώστε η σύγκριση να διατηρεί το σωστό πεδίο κάθε κανόνα.
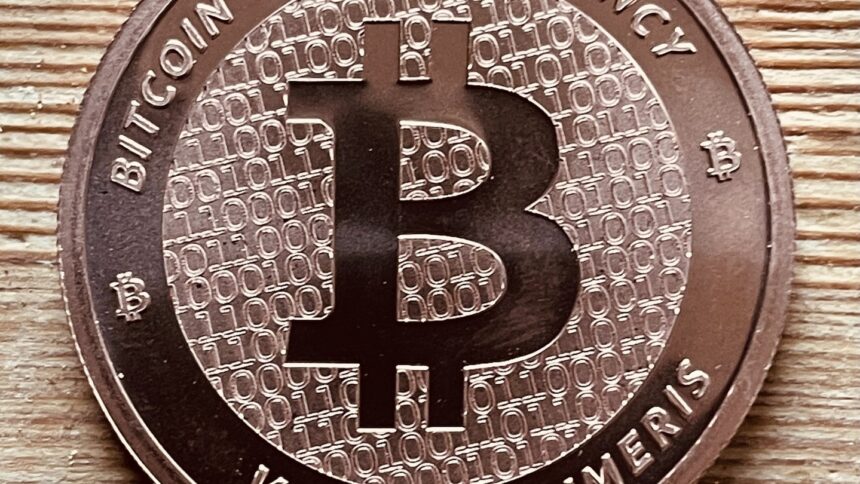
Αναμνηστικό νόμισμα με το σύμβολο του Bitcoin, 8 Φεβρουαρίου 2026 — Φωτογραφία: Wald-Burger8 / CC BY-SA 4.0. Περικοπή κάδρου.