Strategist Ai · AI Takeaways
- Η Ελλάδα προτείνει ειδικό πλαίσιο για υπεραξία από crypto.
- Το όριο €500 αφορά το ελληνικό νομοσχέδιο.
- Το κυπριακό άρθρο 20Ε εφαρμόζεται από 1 Ιανουαρίου 2026.
- Η διαφορετική μέθοδος κτήσης δείχνει γιατί το ποσοστό δεν αρκεί.
Η ελληνική πρόταση για φορολόγηση των κρυπτοστοιχείων αναδεικνύει μια ευρύτερη αλλαγή: η αγορά των ψηφιακών περιουσιακών στοιχείων εντάσσεται σε συγκεκριμένους εθνικούς φορολογικούς κανόνες, που δεν είναι ταυτόσημοι ακόμη και μεταξύ δύο χωρών της ΕΕ.
Στην ανακοίνωση του ελληνικού υπουργείου για το νομοσχέδιο σε διαβούλευση, η υπεραξία από μεταβίβαση κρυπτοστοιχείων φυσικών προσώπων προβλέπεται να φορολογείται με 10%, με όριο μη φορολόγησης έως €500 τον χρόνο. Προβλέπεται επίσης ειδική μεταχείριση αποδόσεων από δανεισμό, παροχή ρευστότητας και staking ως τόκων με συντελεστή 10%.
Στην Κύπρο έχει σημασία το άρθρο 20Ε
Το κυπριακό Τμήμα Φορολογίας περιγράφει χωριστό πλαίσιο: συντελεστή 8% για κέρδη από διάθεση κρυπτοστοιχείων που δεν έχουν αποκτηθεί μέσω εξόρυξης, με εφαρμογή από 1 Ιανουαρίου 2026. Η εξόρυξη παραμένει στις γενικές διατάξεις.
Η διαφορά δεν είναι απλώς δύο ποσοστιαίες μονάδες. Στην κυπριακή διευκρίνιση χρησιμοποιείται FIFO για διαδοχικές αποκτήσεις, ενώ το ελληνικό σχέδιο αναφέρεται σε μέση τιμή κτήσης. Δύο διαφορετικές μέθοδοι μπορεί να δώσουν διαφορετικό υπολογισμό για μια σειρά αγορών και πωλήσεων.
Η τεκμηρίωση γίνεται μέρος της υποδομής της αγοράς
Για πλατφόρμες και επενδυτές, η δυνατότητα εξαγωγής καθαρού ιστορικού συναλλαγών αποκτά πρακτική αξία. Δεν αρκεί η εμφάνιση ενός τελικού υπολοίπου: χρειάζεται να διακρίνονται αποκτήσεις, διαθέσεις, μεταφορές και διαφορετικά είδη απόδοσης.
Η ελληνική διαβούλευση επιχειρεί να προσδιορίσει κανόνες για ένα περιβάλλον στο οποίο τα ψηφιακά περιουσιακά στοιχεία κινούνται εύκολα μεταξύ λογαριασμών. Η ύπαρξη ευρωπαϊκής ρύθμισης για την αγορά κρυπτοστοιχείων δεν σημαίνει ότι έχει δημιουργηθεί ένας ενιαίος φορολογικός συντελεστής για όλα τα κράτη.
Για το κυπριακό κοινό, το πρώτο φίλτρο κάθε σχετικής είδησης είναι η δικαιοδοσία. Το ελληνικό αφορολόγητο δεν αποτελεί κυπριακή απαλλαγή, ενώ ένα νομοσχέδιο σε διαβούλευση δεν παρουσιάζεται ως ήδη ισχύων νόμος. Αντίστοιχα, μια ξένη πλατφόρμα δεν μεταβάλλει από μόνη της τη φορολογική κατοικία του χρήστη.
Η ουσιαστική σύγκριση χρειάζεται εφαρμογή των κανόνων στα πραγματικά δεδομένα, όχι επιλογή του μικρότερου ποσοστού από έναν τίτλο. Η φορολογική βεβαιότητα προκύπτει από σαφή νομοθεσία και επαρκή αρχεία. Αυτό είναι το πεδίο στο οποίο θα κριθεί και η λειτουργικότητα των νέων ρυθμίσεων για την αγορά.
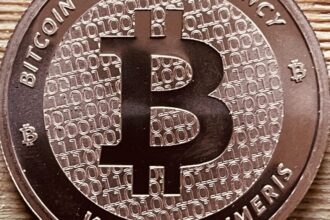
Αναμνηστικό νόμισμα με το σύμβολο του Bitcoin, 8 Φεβρουαρίου 2026 — Φωτογραφία: Wald-Burger8 / CC BY-SA 4.0. Περικοπή κάδρου.