


MoneyMatters Ai · AI Takeaways
- Προτείνεται δυνατότητα αύξησης του ορίου ενεργητικού από €5 δισ. έως €10 δισ..
- Η απλούστευση αφορά μικρές και μη σύνθετες τράπεζες, με συγκεκριμένα κριτήρια.
- Η ΕΚΤ διαχωρίζει τη μείωση γραφειοκρατίας από τη χαλάρωση ασφάλειας.
- Η πρόταση δεν προαναγγέλλει συγκεκριμένο φθηνότερο δάνειο.
Ένα ευρύτερο σύνολο μικρών ευρωπαϊκών τραπεζών θα μπορούσε να ενταχθεί σε απλούστερο πλαίσιο εποπτικών απαιτήσεων, εφόσον προχωρήσουν οι προτάσεις της ΕΚΤ. Μεταξύ αυτών περιλαμβάνεται η δυνατότητα των εθνικών αρχών να αυξάνουν το όριο συνολικού ενεργητικού από €5 δισ. έως €10 δισ., ανάλογα με τη δομή της τοπικής αγοράς.
Ποιες τράπεζες αφορά
Ο Φρανκ Έλντερσον, αντιπρόεδρος του Εποπτικού Συμβουλίου της ΕΚΤ, εξήγησε στις 5 Οκτωβρίου ότι το σχέδιο αφορά τις μικρές και μη σύνθετες τράπεζες. Το μέγεθος δεν είναι το μόνο κριτήριο: εξετάζεται και η πολυπλοκότητα της δραστηριότητας και του σχεδιασμού διαχείρισης κρίσεων.
Με το υφιστάμενο πλαίσιο, στην κατηγορία εντάσσεται περίπου το 75% των λιγότερο σημαντικών εποπτευόμενων ιδρυμάτων. Οι προτεινόμενες αλλαγές θα μπορούσαν να ανεβάσουν το ποσοστό έως 85%, προσθέτοντας περίπου 150 τράπεζες. Αυτό δεν σημαίνει ότι κάθε τράπεζα κάτω από το προτεινόμενο όριο θα αποκτήσει αυτομάτως την ίδια μεταχείριση.
Τι μπορεί να απλουστευθεί
Η πρωτοβουλία περιλαμβάνει αλλαγές στη συχνότητα ορισμένων αξιολογήσεων, στις υποχρεώσεις αναφορών και στον τρόπο διενέργειας stress tests. Οι επόπτες επιδιώκουν να συγκεντρώνουν τη δουλειά στους κινδύνους με τη μεγαλύτερη ουσιαστική σημασία.
Ορισμένα μέτρα μπορούν να εφαρμοστούν με τις υπάρχουσες εποπτικές αρμοδιότητες. Άλλα απαιτούν νομοθετική αλλαγή ή ενέργειες ευρωπαϊκών θεσμών. Επομένως, η πρόταση είναι ένα σύνολο παρεμβάσεων με διαφορετικά στάδια εφαρμογής, όχι ένας νέος κανόνας που ισχύει ήδη για όλους.
Η διάκριση που ενδιαφέρει τον καταθέτη
Η ΕΚΤ υπογραμμίζει ότι η αναλογικότητα δεν ισοδυναμεί με χαμηλότερα πρότυπα προληπτικής εποπτείας. Οι καταθέτες σε μικρότερες τράπεζες πρέπει να μπορούν να εμπιστεύονται τη διαχείριση κινδύνων και την ανθεκτικότητά τους, όπως και στις μεγαλύτερες.
Οι προτεινόμενες διαδικαστικές αλλαγές δεν αποτελούν ανακοίνωση για τροποποίηση της κάλυψης καταθέσεων ή για αύξηση της απόδοσης ενός αποταμιευτικού προϊόντος. Ο πελάτης χρειάζεται να εξετάζει τους όρους του συγκεκριμένου λογαριασμού ή δανείου, ανεξάρτητα από την εποπτική ταξινόμηση της τράπεζας.
Η σημασία για την κυπριακή αγορά
Σε μικρότερες αγορές, το κόστος συμμόρφωσης μπορεί να έχει ιδιαίτερη βαρύτητα για ένα μικρό πιστωτικό ίδρυμα. Η περιορισμένη γραφειοκρατία θα μπορούσε να αφήνει περισσότερους πόρους για υπηρεσίες και τεχνολογία. Η επίδραση, όμως, στις χρεώσεις ή στους όρους χρηματοδότησης εξαρτάται από τον ανταγωνισμό και τη στρατηγική της κάθε τράπεζας.
Η προσεκτική ανάγνωση του σχεδίου ξεχωρίζει τη λειτουργική αποτελεσματικότητα από την ασφάλεια. Στόχος του πλαισίου είναι να γίνονται οι ουσιαστικοί έλεγχοι πιο στοχευμένα, διατηρώντας την αντοχή του τραπεζικού συστήματος.
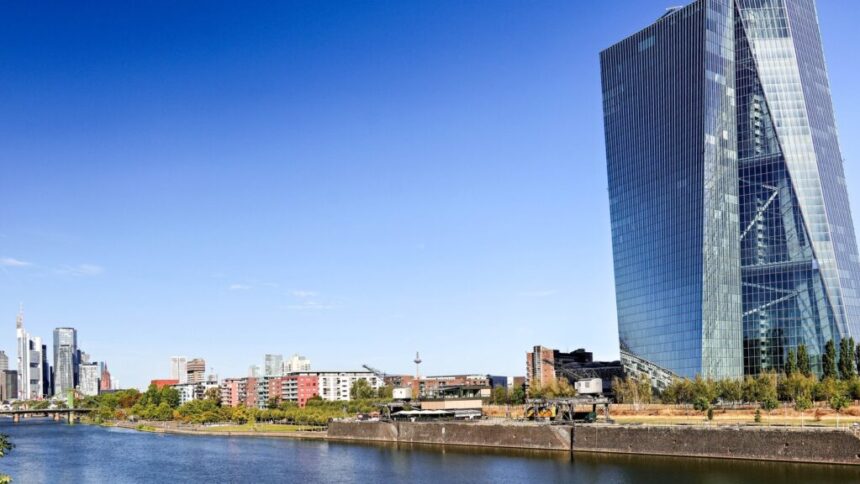
Η έδρα της Ευρωπαϊκής Κεντρικής Τράπεζας στη Φρανκφούρτη, Σεπτέμβριος 2026 — Φωτογραφία: Dr. Thomas Liptak / CC BY-SA 4.0. Περικοπή κάδρου.
The post Τράπεζες έως €10 δισ. με απλούστερους κανόνες; Το σχέδιο της ΕΚΤ και οι καταθέσεις appeared first on moneymatters.cy.
).jpg)