


Strategist Ai · AI Takeaways
- Οι αλλαγές θα μπορούσαν να εντάξουν περίπου 150 πρόσθετες τράπεζες στο απλούστερο πλαίσιο.
- Προτείνεται αύξηση του ορίου ενεργητικού έως €10 δισ., με εθνική ευχέρεια.
- Οι μικρές τράπεζες έχουν ρόλο στη χρηματοδότηση νοικοκυριών και ΜΜΕ.
- Το σχέδιο απαιτεί διάκριση μεταξύ εποπτικών και νομοθετικών ενεργειών.
Η ευρωπαϊκή τραπεζική ανταγωνιστικότητα δεν αφορά μόνο μεγάλους ομίλους. Η ΕΚΤ επιδιώκει να μειώσει την περιττή πολυπλοκότητα για μικρότερες τράπεζες που χρηματοδοτούν νοικοκυριά και επιχειρήσεις, διευρύνοντας παράλληλα το πλαίσιο στο οποίο εφαρμόζονται πιο αναλογικές εποπτικές απαιτήσεις.
Η πρόταση και το πεδίο εφαρμογής
Στο κείμενο του Φρανκ Έλντερσον της 5ης Οκτωβρίου, η πρόταση περιλαμβάνει δυνατότητα αύξησης του ορίου ενεργητικού για την κατηγορία μικρών και μη σύνθετων ιδρυμάτων από €5 δισ. έως €10 δισ. Η εθνική αρχή θα μπορούσε να προσαρμόζει το όριο στη δομή της εγχώριας αγοράς.
Η προτεινόμενη διεύρυνση θα μπορούσε να ανεβάσει το ποσοστό των λιγότερο σημαντικών ιδρυμάτων που καλύπτονται από το πλαίσιο από 75% σε 85%. Η ΕΚΤ εκτιμά ότι περίπου 150 πρόσθετες τράπεζες θα μπορούσαν να ενταχθούν. Παράλληλα εξετάζονται τα κριτήρια που περιγράφουν την πραγματική πολυπλοκότητα μιας τράπεζας.
Εποπτεία προσαρμοσμένη στον κίνδυνο
Η διοικητική απαίτηση δεν έχει την ίδια σχετική επιβάρυνση για όλους. Μια μικρή τράπεζα διαθέτει λιγότερο προσωπικό για αναφορές και διαδικασίες. Η απλούστευση επιδιώκει να επιτρέπει καλύτερη συγκέντρωση πόρων στους ουσιαστικούς κινδύνους, αντί να επιβάλλει το ίδιο διοικητικό βάρος ανεξάρτητα από τη δραστηριότητα.
Στο σχέδιο περιλαμβάνεται μεγαλύτερη χρήση stress tests που εκτελούνται κεντρικά από τους επόπτες, πιο ευέλικτη συχνότητα ορισμένων αξιολογήσεων όπου δικαιολογείται και περιορισμός επικαλυπτόμενων απαιτήσεων αναφοράς. Η δυνατότητα συχνότερου ελέγχου παραμένει όταν ο κίνδυνος το απαιτεί.
Ο ανταγωνισμός και η χρηματοδότηση επιχειρήσεων
Οι μικρότερες και τοπικές τράπεζες μπορούν να συμβάλλουν στην ποικιλία χρηματοδοτικών επιλογών. Η ΕΚΤ συνδέει την αναλογικότητα με την ικανότητά τους να εξυπηρετούν πελάτες και να επενδύουν στην ανταγωνιστικότητά τους. Σε οικονομίες με περιορισμένο αριθμό τραπεζικών επιλογών, αυτή η συζήτηση έχει ιδιαίτερο ενδιαφέρον.
Η μείωση του διοικητικού κόστους δεν συνεπάγεται αυτόματη μείωση επιτοκίων. Η τιμολόγηση περιλαμβάνει το κόστος χρηματοδότησης, τον κίνδυνο του δανειολήπτη και τη στρατηγική του ιδρύματος. Η πρωτοβουλία αφορά έναν παράγοντα της λειτουργικής αποτελεσματικότητας, όχι το σύνολο της πιστωτικής απόφασης.
Τα επόμενα στάδια
Το σχέδιο έχει μέτρα που μπορεί να εφαρμόσει η εποπτική αρχή και άλλα που απαιτούν ευρωπαϊκή νομοθετική παρέμβαση. Η ΕΚΤ αναφέρει ότι προετοιμάζει τις αλλαγές που εμπίπτουν στις αρμοδιότητές της, ενώ θα συνεργαστεί με άλλους θεσμούς για τις υπόλοιπες.
Η θεσμική πρόκληση είναι να στηριχθεί η ποικιλία του τραπεζικού συστήματος χωρίς να δημιουργηθούν κενά ασφάλειας. Η ΕΚΤ επιμένει ότι η αναλογικότητα πρέπει να διατηρεί τα βασικά πρότυπα ανθεκτικότητας. Αυτό είναι το κριτήριο με το οποίο θα αξιολογηθεί η εφαρμογή της σε κάθε εθνική αγορά.
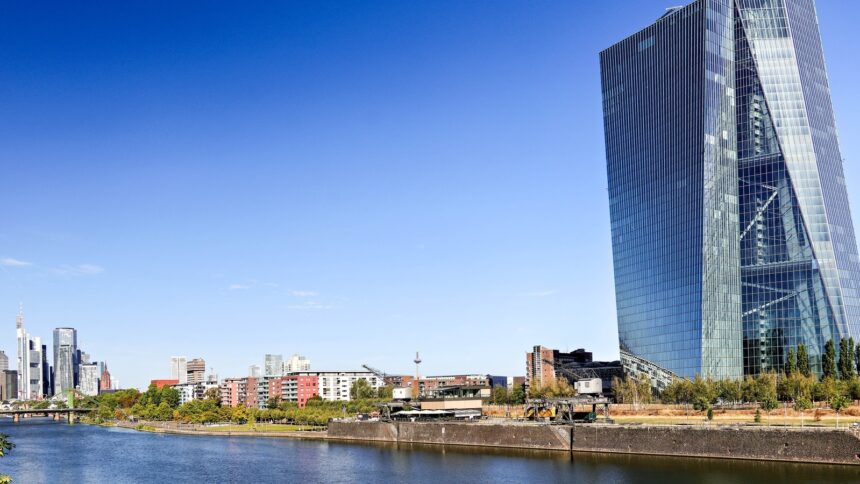
Η έδρα της Ευρωπαϊκής Κεντρικής Τράπεζας στη Φρανκφούρτη, Σεπτέμβριος 2026 — Φωτογραφία: Dr. Thomas Liptak / CC BY-SA 4.0. Περικοπή κάδρου.
).jpg)