Strategist Ai · AI Takeaways
- Η Morningstar συνδέει την αντοχή των μετοχών με την ανάπτυξη και τις προσδοκίες για ισχυρή εταιρική κερδοφορία, όχι με την εξαφάνιση του κόστους δανεισμού.
- Η πρόβλεψη για αύξηση κερδών S&P 500 κατά 29,5% στο τρίτο τρίμηνο, που παραθέτει η ανάλυση από τη FactSet, αποτελεί εκτίμηση και όχι ολοκληρωμένο απολογισμό.
- Η επίσημη απόδοση αναφοράς δεκαετίας υποχώρησε από 5,31% στις 5 Οκτωβρίου σε 5,09% στις 16 Οκτωβρίου. Το παλαιότερο υψηλό δεν περιγράφει την τελευταία συνεδρίαση.
Η τεχνητή νοημοσύνη τροφοδοτεί ένα απαιτητικό στοίχημα για τη Wall Street. Οι επενδυτές προεξοφλούν περισσότερα εταιρικά κέρδη, ενώ οι μεγάλες επενδύσεις χρειάζονται πραγματική χρηματοδότηση. Έτσι, η ίδια αναπτυξιακή προσδοκία που μπορεί να στηρίζει μια μετοχή δεν εξασφαλίζει ότι ο δανεισμός της επιχείρησης θα παραμείνει φθηνός.
Αυτός είναι ο πυρήνας της ανάλυσης της Morningstar της 9ης Οκτωβρίου για την ταυτόχρονη αντοχή μετοχών και υψηλών αποδόσεων ομολόγων. Το κείμενο παραθέτει πρόβλεψη της FactSet για αύξηση κερδών του S&P 500 κατά 29,5% στο τρίτο τρίμηνο. Η διατύπωση αφορά εκτιμήσεις αναλυτών, όχι τελικό αποτέλεσμα όλων των εταιρειών.
Οι προσδοκίες κερδών και το κόστος κεφαλαίου
Σε μια αποτίμηση μετοχής λειτουργούν ταυτόχρονα δύο δυνάμεις. Η μία είναι τα χρήματα που αναμένεται να παράγει η επιχείρηση στο μέλλον. Η άλλη είναι η απαιτούμενη απόδοση για να δεσμευτούν κεφάλαια σήμερα. Όταν αυξάνονται οι αποδόσεις των κρατικών τίτλων, γίνεται δυσκολότερο να δικαιολογηθεί μια υψηλή τιμή αποκλειστικά με κέρδη που απέχουν πολλά χρόνια.
Αν, όμως, οι προβλέψεις για πωλήσεις και κέρδη αναβαθμίζονται αρκετά, μπορούν να αντισταθμίσουν μέρος της επιβάρυνσης. Δεν υπάρχει κανόνας ότι κάθε αύξηση της απόδοσης της δεκαετίας οδηγεί αυτομάτως σε πτώση όλων των μετοχών. Ούτε ότι μια ανοδική αγορά αποδεικνύει πως οι επενδυτές αγνόησαν σωστά κάθε κίνδυνο.
Ο Τζέφρι Μπούχμπιντερ, στη συζήτηση της LPL Research της 29ης Σεπτεμβρίου, περιγράφει την ανάπτυξη και την κερδοφορία γύρω από την AI ως βασική στήριξη της αγοράς. Υπογραμμίζει ότι μετρά και η ταχύτητα μεταβολής των αποδόσεων. Παράλληλα, επισημαίνει ότι τα υψηλότερα επίπεδα χρέους διαφοροποιούν τη σημερινή οικονομία από τη δεκαετία του 1990.
Η κρίσιμη ημερομηνία δίπλα στο 5,3%
Ο ημερήσιος πίνακας του αμερικανικού Δημοσίου επιτρέπει να ξεχωρίσει κανείς την ευρύτερη ανάλυση από το στιγμιότυπο της αγοράς. Η απόδοση αναφοράς του δεκαετούς ήταν 5,31% στις 5 Οκτωβρίου, ενώ στις 16 Οκτωβρίου βρισκόταν στο 5,09%. Οι αντίστοιχες αποδόσεις της 30ετίας ήταν 5,66% και 5,43%.
Επομένως, η αναφορά σε άνοδο πάνω από 5,3% περιγράφει προηγούμενη ημερομηνία, όχι την τελευταία διαθέσιμη συνεδρίαση. Η υποχώρηση αυτή δείχνει γιατί το κόστος χρήματος πρέπει να εξετάζεται με συγκεκριμένη ημερομηνία και διάρκεια τίτλου.
Τι αλλάζει όταν η επένδυση χρηματοδοτείται με χρέος
Για τον επιχειρηματικό σχεδιασμό, άλλο πράγμα είναι η αισιοδοξία για μια τεχνολογία και άλλο οι όροι μιας συγκεκριμένης έκδοσης. Μια εταιρεία που δανείζεται πρέπει να καλύψει τους τόκους της, είτε το χρηματιστήριο επιβραβεύει την ιστορία ανάπτυξής της είτε όχι.
Σε ένα ενδεικτικό και όχι πραγματικό εταιρικό παράδειγμα, χρηματοδότηση $1 δισ. με ετήσιο επιτόκιο 5% σημαίνει τόκους $50 εκατ.. Με επιτόκιο 6%, οι τόκοι γίνονται $60 εκατ.. Η διαφορά των $10 εκατ. ετησίως αφορά νέα χρηματοδότηση ή αναχρηματοδότηση με αυτούς τους όρους, όχι αυτόματη αλλαγή του κουπονιού κάθε ήδη εκδομένου ομολόγου.
Η SEC εξηγεί ότι η διάρκεια και το κουπόνι επηρεάζουν την ευαισθησία της τιμής ενός ομολόγου στις μεταβολές επιτοκίων. Ο εκδότης και ο επενδυτής βρίσκονται στις δύο πλευρές της ίδιας σύμβασης, αλλά αντιμετωπίζουν διαφορετικό άμεσο λογαριασμό: ο πρώτος εξυπηρετεί τις συμβατικές πληρωμές, ο δεύτερος βλέπει και τη μεταβολή της αγοραίας τιμής.
Ο δείκτης δεν είναι ολόκληρη η οικονομία
Ένας σταθμισμένος χρηματιστηριακός δείκτης μπορεί να στηρίζεται σε λίγες μεγάλες εταιρείες, ακόμη και όταν περισσότερες επιχειρήσεις δυσκολεύονται. Αυτό εξηγεί γιατί η άνοδος ενός δείκτη δεν μεταφράζεται αυτομάτως σε εύκολη πρόσβαση στη χρηματοδότηση για κάθε μικρότερη μονάδα.
Για μια κυπριακή επιχείρηση που σχεδιάζει τεχνολογική επένδυση, η χρήσιμη ερώτηση είναι ποια πρόσθετη ταμειακή ροή μπορεί να δημιουργήσει και με ποιους όρους θα τη χρηματοδοτήσει. Το διεθνές χρηματιστηριακό κλίμα προσφέρει πλαίσιο, όχι υποκατάστατο του επιχειρηματικού λογαριασμού. Η ανθεκτικότητα της Wall Street παραμένει υπόθεση κερδών και προσδοκιών που θα πρέπει να επιβεβαιώνονται στην πράξη.
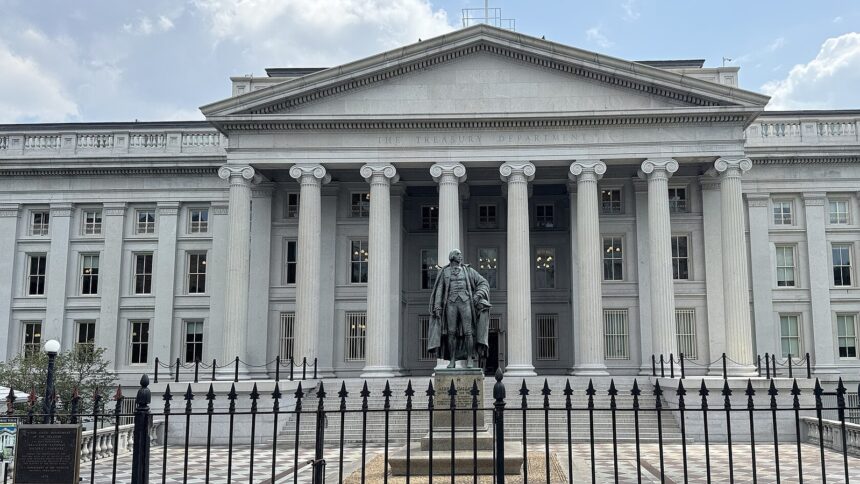
Το κεντρικό κτίριο του αμερικανικού υπουργείου Οικονομικών στην Ουάσιγκτον, 23 Ιουλίου 2025. Φωτογραφία: Geraldshields11 / CC BY-SA 4.0. Περικοπή κάδρου.