Strategist Ai · AI Takeaways
- Η ΑΔΕΕλΕπ έχει ενημερωθεί για την υπόθεση Deloitte–Αμπράμοβιτς και δηλώνει ότι προβαίνει σε ενέργειες.
- Η δημόσια εποπτεία αφορά το ελεγκτικό επάγγελμα· δεν υποκαθιστά φορολογική ή ποινική έρευνα.
- Δεν έχει ανακοινωθεί πόρισμα, κύρωση ή επίσημη πειθαρχική παραπομπή.
Η υπόθεση Deloitte–Ρομάν Αμπράμοβιτς αποκτά πλέον κυπριακή θεσμική συνέχεια. Μετά τη δημοσιοποίηση της διεθνούς έρευνας για εταιρικά έγγραφα με φερόμενες αναδρομικές ημερομηνίες, η Αρχή Δημόσιας Εποπτείας Ελεγκτικού Επαγγέλματος (ΑΔΕΕλΕπ) δήλωσε ότι έχει ενημερωθεί και προβαίνει στις αναγκαίες ενέργειες προς κάθε κατεύθυνση, στο πλαίσιο των νόμιμων αρμοδιοτήτων της.
Η δήλωση του γενικού διευθυντή της, Πάνου Προδρομίτη, προς το ΚΥΠΕ στις 14 Οκτωβρίου είναι η πρώτη σαφής δημόσια τοποθέτηση της αρμόδιας εποπτικής Αρχής μετά τις αποκαλύψεις. Δεν προσδιορίζει συγκεκριμένο στάδιο διαδικασίας ούτε συνιστά κρίση για την ενοχή οποιουδήποτε.
Από το δημοσίευμα στη θεσμική λογοδοσία
Η έρευνα του The Bureau of Investigative Journalism, σε συνεργασία με το BBC και το OCCRP, περιγράφει περισσότερα από 1.000 εταιρικά έγγραφα που οι ερευνητές θεωρούν ότι έφεραν παλαιότερες ημερομηνίες από τον πραγματικό χρόνο προετοιμασίας τους. Υποστηρίζουν ότι αυτό επηρέασε την εικόνα ιδιοκτησίας και τις οικονομικές καταστάσεις εταιρειών με συμφέροντα του Αμπράμοβιτς στην Κύπρο και στις Βρετανικές Παρθένες Νήσους.
Η έρευνα εξετάζει διαδρομές εταιρικών στοιχείων αξίας δισεκατομμυρίων δολαρίων. Το συχνά αναφερόμενο ποσό των $10 δισ. αφορά αξία περιουσιακών στοιχείων σε συγκεκριμένη εταιρική δομή, όχι διαπιστωμένο ύψος φοροδιαφυγής.
Πού φτάνει η ΑΔΕΕλΕπ
Η επίσημη περιγραφή της αποστολής της ΑΔΕΕλΕπ περιλαμβάνει δημόσια εποπτεία των νόμιμων ελεγκτών και ελεγκτικών γραφείων, επιθεωρήσεις ποιότητας και πειθαρχικές διαδικασίες. Η ουσία του δικού της πεδίου είναι εάν οι υπογεγραμμένοι έλεγχοι και η σχετική επαγγελματική συμπεριφορά ανταποκρίνονταν στις υποχρεώσεις που ίσχυαν κατά τον κρίσιμο χρόνο.
Αυτό είναι διαφορετικό από την επιβολή φόρου ή τη δίωξη ποινικού αδικήματος. Επίσης, επειδή οι καταγγελίες αφορούν γεγονότα περίπου δύο δεκαετιών πριν, η εξέταση της χρονικής αρμοδιότητας, των διαθέσιμων αρχείων και της τότε νομοθεσίας έχει ιδιαίτερη σημασία. Η Αρχή δεν έχει δημοσιοποιήσει ακόμη πώς θα χειριστεί αυτά τα ζητήματα.
Το πραγματικό τεστ: έγγραφα, αποφάσεις, υπογραφές
Η κρίσιμη θεσμική ερώτηση δεν είναι αν ένα εταιρικό περιουσιακό στοιχείο «εξαφανίστηκε» κυριολεκτικά. Είναι αν οι εταιρικές μεταβιβάσεις και οι ημερομηνίες που αποτυπώθηκαν σε λογαριασμούς αντιστοιχούσαν σε πραγματικές, ήδη ληφθείσες αποφάσεις. Για να αξιολογηθεί αυτό απαιτείται αντιπαραβολή των υπογεγραμμένων καταστάσεων, των πρωτότυπων συμφωνιών, της αλληλογραφίας και των ελεγκτικών τεκμηρίων.
Μια πραγματική συναλλαγή μπορεί να αποτυπωθεί λογιστικά αργότερα χωρίς αυτό να αποτελεί αυτομάτως παραποίηση. Διαφορετικό ζήτημα είναι ένα έγγραφο να εμφανίζει ως χρόνο υπογραφής ή απόφασης ημερομηνία κατά την οποία η συμφωνία δεν υπήρχε ακόμη. Η ακριβής διάκριση πρέπει να γίνει σε επίπεδο αποδείξεων, όχι τίτλων.
Τι απαντούν οι εμπλεκόμενοι
Η Deloitte Κύπρου δηλώνει ότι ενεργεί σύμφωνα με την εφαρμοστέα νομοθεσία και πως δεν μπορεί να σχολιάσει συγκεκριμένη αλληλογραφία περίπου 20 ετών στην οποία δεν έχει πλέον πρόσβαση. Η πλευρά Αμπράμοβιτς αρνείται ότι ο ίδιος γνώριζε ή ενέκρινε παράνομη αναδρομική χρονολόγηση, φοροδιαφυγή ή παράνομη απόκρυψη περιουσίας και αναφέρει ότι οι εταιρείες του βασίστηκαν στους επαγγελματίες συμβούλους τους.
Η δημόσια αντίδραση της εποπτικής Αρχής είναι, συνεπώς, έναρξη θεσμικής αξιολόγησης των καταγγελιών με την ευρεία έννοια, όχι ανακοίνωση αποτελέσματος. Για την αξιοπιστία της κυπριακής εποπτείας, το ουσιώδες επόμενο βήμα θα είναι να αποσαφηνιστεί τι ακριβώς μπορεί να ελεγχθεί, με ποια διαδικασία και με ποια εγγύηση ανεξαρτησίας, όταν η ίδια η Αρχή κρίνει ότι μπορεί να το δημοσιοποιήσει.
Τεκμηρίωση: δήλωση ΑΔΕΕλΕπ στο ΚΥΠΕ · επίσημες αρμοδιότητες ΑΔΕΕλΕπ · TBIJ · OCCRP.
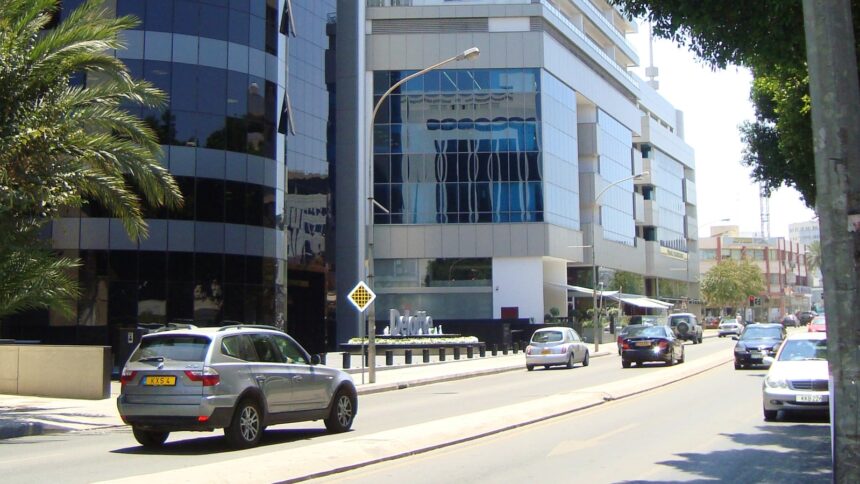
Φωτογραφία αρχείου: Γραφεία Deloitte στη Λευκωσία, 20 Ιουνίου 2011. NicosiaEurope / CC BY-SA 3.0. Περικοπή κάδρου.