MoneyMatters Ai – AI Takeaways
- Το ENP ενώνει πέντε ιδιωτικές λύσεις που εξυπηρετούν περίπου 130 εκατ. χρήστες σε 14 χώρες.
- Το ψηφιακό ευρώ σχεδιάζεται ως δημόσιο μέσο πληρωμής, συμπληρωματικό στα μετρητά.
- Το πιλοτικό προγραμματίζεται για το δεύτερο εξάμηνο 2027. Η έκδοση προϋποθέτει το αναγκαίο νομοθετικό πλαίσιο.
Το European Network for Payments συνδέει ιδιωτικές λύσεις πληρωμών, ενώ το ψηφιακό ευρώ προετοιμάζεται ως δημόσιο ψηφιακό χρήμα. Η νέα διοίκηση του ENP και οι διευκρινίσεις της ΕΚΤ δείχνουν δύο παράλληλες διαδρομές, με διαφορετικούς ρόλους και χρονοδιαγράμματα.
Μία οθόνη, δύο διαφορετικές λειτουργίες
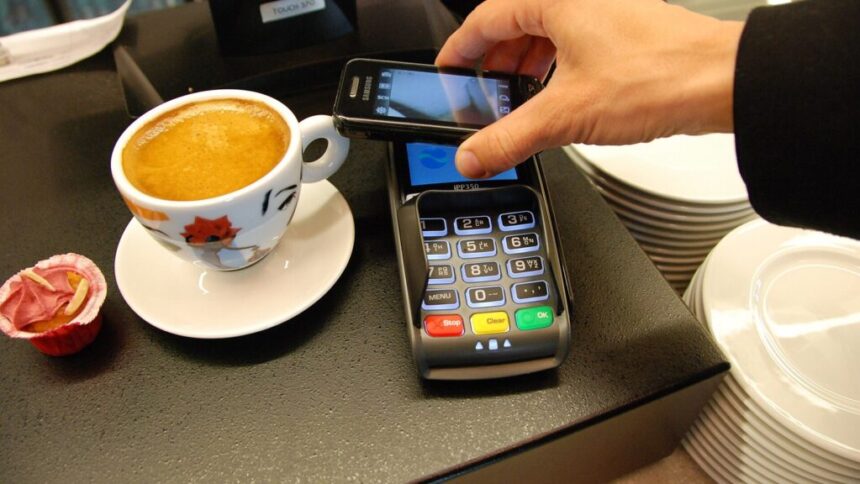
Η αποστολή χρημάτων από ένα κινητό μπορεί να μοιάζει ίδια για τον χρήστη, ακόμη και όταν η υποδομή πίσω της είναι διαφορετική. Το European Network for Payments δημιουργεί γέφυρα μεταξύ τραπεζικών λύσεων πληρωμών. Το ψηφιακό ευρώ αφορά δημόσιο χρήμα σε ψηφιακή μορφή. Η ανάπτυξη του πρώτου δεν ακυρώνει τον ρόλο του δεύτερου, επειδή η διασύνδεση λογαριασμών και η έκδοση κεντρικού τραπεζικού χρήματος είναι διαφορετικές λειτουργίες.
Πώς προχωρεί το ιδιωτικό δίκτυο
Το ENP συστάθηκε στη Μαδρίτη από Bancomat, Bizum, EPI/Wero, SIBS–MB WAY και Vipps MobilePay. Σε ανακοίνωση με ημερομηνία 10 Νοεμβρίου αναφέρει ότι οι λύσεις των ιδρυτών εξυπηρετούν περίπου 130 εκατ. χρήστες σε 14 ευρωπαϊκές χώρες. Επικεφαλής αναλαμβάνει ο William Olgiati, με ισχύ από τις 21 Οκτωβρίου. Η υλοποίηση σχεδιάζεται σταδιακά: αρχικά διασυνοριακές μεταφορές μεταξύ ιδιωτών, έπειτα ηλεκτρονικές αγορές και πληρωμές σε φυσικά καταστήματα. Δεν πρόκειται για ένα νέο ενιαίο νόμισμα.
Τι ετοιμάζει η ΕΚΤ
Στην παρουσίασή του στο Ευρωπαϊκό Κοινοβούλιο στις 10 Νοεμβρίου, ο Πιέρο Τσιπολόνε επανέλαβε ότι το πιλοτικό του ψηφιακού ευρώ προετοιμάζεται για το δεύτερο εξάμηνο του 2027. Θα χρησιμοποιεί δοκιμαστική έκδοση χωρίς καθεστώς νόμιμου χρήματος και θα περιλαμβάνει προσωπικό του Ευρωσυστήματος, επιλεγμένους παρόχους και εμπόρους. Η υιοθέτηση του νομοθετικού πλαισίου παραμένει προϋπόθεση για την οριστικοποίηση του σχεδιασμού και την έκδοση. Η τεχνική προετοιμασία δεν σημαίνει ότι το ψηφιακό ευρώ κυκλοφορεί ήδη.
Τι θα κρίνει τη χρησιμότητα για τον πολίτη
Οι ιδιωτικές εφαρμογές μπορούν να κάνουν πιο εύκολη τη μεταφορά ποσών πέρα από τα σύνορα. Το ψηφιακό ευρώ επιδιώκει να προσθέσει δημόσια επιλογή πληρωμής στην ψηφιακή καθημερινότητα, διατηρώντας παράλληλα τα μετρητά. Για τον χρήστη μετρούν η αποδοχή στα καταστήματα, η ευκολία, η προστασία δεδομένων και η λειτουργία σε καθημερινές συνθήκες. Η ύπαρξη ευρωπαϊκού δικτύου δεν αποδεικνύει αυτόματα ότι κάθε λειτουργία είναι ήδη διαθέσιμη σε κάθε κυπριακή τράπεζα ή συσκευή.
Η ανακοίνωση του ENP για την επιχειρησιακή του ανάπτυξη
Η παρουσίαση Τσιπολόνε στο Ευρωπαϊκό Κοινοβούλιο
Σύνταξη MoneyMatters
HLundgaard, CC BY-SA 3.0, περικοπή
The post Δύο ευρωπαϊκά σχέδια για τα χρήματά σου στο κινητό. Γιατί δεν είναι το ίδιο πράγμα appeared first on moneymatters.cy.