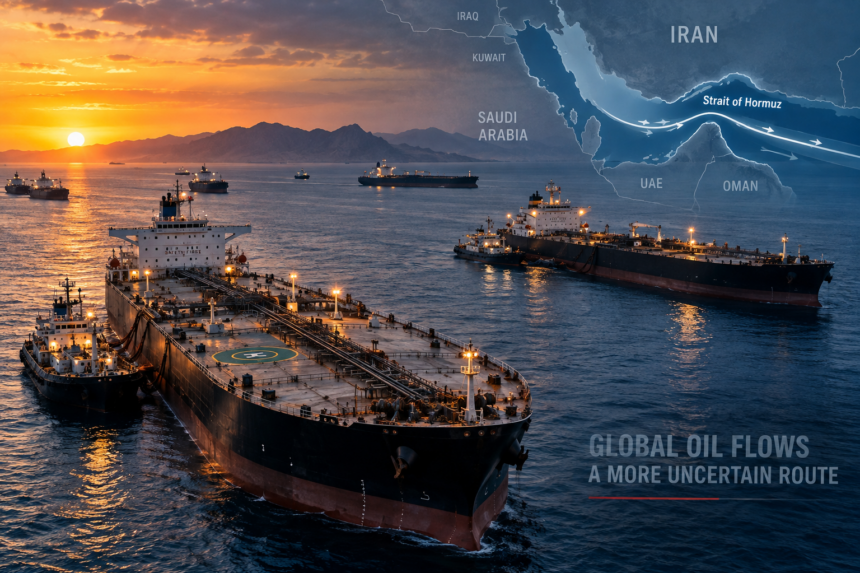
Τα Στενά του Ορμούζ δεν αποτελούν πλέον μόνο ένα από τα σημαντικότερα γεωπολιτικά σημεία του πλανήτη. Η συνεχιζόμενη ένταση στη Μέση Ανατολή αρχίζει να αλλάζει στην πράξη τον τρόπο με τον οποίο μεταφέρεται το πετρέλαιο από τον Περσικό Κόλπο προς τις μεγάλες αγορές της Ασίας και του υπόλοιπου κόσμου.
Οι παραγωγοί του Κόλπου έχουν αναπτύξει μια διαφορετική εφοδιαστική αλυσίδα, χρησιμοποιώντας μικρότερα δρομολόγια δεξαμενόπλοιων και μεταφορτώσεις πετρελαίου από πλοίο σε πλοίο –τα λεγόμενα ship-to-ship transfers (STS)– σε ασφαλέστερα ύδατα ανοικτά του Ομάν.
Η λύση επιτρέπει στο πετρέλαιο να συνεχίσει να φτάνει στις διεθνείς αγορές και μέχρι στιγμής έχει συμβάλει στην αποφυγή ενός πολύ μεγαλύτερου σοκ στην παγκόσμια προσφορά.
Έχει όμως κόστος. Και αυτό το κόστος γίνεται πλέον τόσο μεγάλο ώστε να επηρεάζει όχι μόνο τους παραγωγούς αλλά ολόκληρη την οικονομία του πετρελαίου.
Η νέα «γέφυρα» του πετρελαίου
Η βασική ιδέα είναι σχετικά απλή.
Δεξαμενόπλοια παραλαμβάνουν πετρέλαιο από τερματικούς σταθμούς μέσα στον Κόλπο και το μεταφέρουν προς ασφαλέστερα σημεία, όπου το φορτίο μεταφορτώνεται σε μεγαλύτερα πλοία –τα λεγόμενα «mother vessels»– τα οποία στη συνέχεια αναλαμβάνουν το μεγάλο ταξίδι προς την Ασία και άλλους προορισμούς.
Το σύστημα άρχισε να χρησιμοποιείται από την ADNOC του Άμπου Ντάμπι και στη συνέχεια υιοθετήθηκε και από άλλους παραγωγούς, συμπεριλαμβανομένης της Saudi Aramco.
Η αλλαγή είναι ήδη ορατή στους αριθμούς.
Περίπου 2,5 εκατ. βαρέλια ημερησίως εκτιμάται ότι θα φορτωθούν μέσω ship-to-ship μεταφορτώσεων τον Σεπτέμβριο, από περίπου 1,4 εκατ. βαρέλια ημερησίως τον Αύγουστο.
Πρόκειται για μια εντυπωσιακή προσαρμογή μιας αγοράς που αναγκάζεται να βρει νέους τρόπους λειτουργίας υπό συνθήκες γεωπολιτικής πίεσης.
Τα πλοία λιγοστεύουν στον Ορμούζ
Η σημασία της νέας πρακτικής γίνεται ακόμη πιο ξεκάθαρη αν εξεταστεί η πραγματική κίνηση στα Στενά.
Τα στοιχεία ναυτιλιακής παρακολούθησης δείχνουν ότι μόλις 17 πλοία μεταφοράς εμπορευμάτων διέσχισαν τον Ορμούζ κατά τη διάρκεια του τελευταίου Σαββατοκύριακου, έναντι 37 μία εβδομάδα προηγουμένως.
Πριν από τον πόλεμο, η μέση ημερήσια κίνηση ανερχόταν περίπου στα 125 πλοία.
Η ορατή κίνηση έχει επομένως μειωθεί δραματικά.
Αυτό δεν σημαίνει ότι οι εξαγωγές έχουν σταματήσει. Ορισμένα δεξαμενόπλοια κινούνται με απενεργοποιημένους αναμεταδότες, γεγονός που καθιστά δυσκολότερη την πλήρη αποτύπωση των πραγματικών ροών.
Είναι όμως σαφές ότι η ναυτιλιακή αγορά λειτουργεί πλέον σε εντελώς διαφορετικές συνθήκες.
Το κόστος μεταφοράς εκτοξεύεται
Εδώ βρίσκεται ίσως η σημαντικότερη οικονομική διάσταση της ιστορίας.
Πριν από την κρίση, το κόστος μεταφοράς αντιπροσώπευε συνήθως περίπου 2%-3% της αξίας ενός φορτίου αργού πετρελαίου.
Σήμερα μπορεί να αντιστοιχεί σε περισσότερο από το ένα τέταρτο της αξίας του πετρελαίου.
Το benchmark κόστος μεταφοράς ενός Very Large Crude Carrier –ενός VLCC– από τον Κόλπο προς την Κίνα έχει ξεπεράσει τα 30 δολάρια ανά βαρέλι, σύμφωνα με στοιχεία της LSEG.
Για μια αγορά όπου ακόμη και μεταβολές μερικών δολαρίων ανά βαρέλι μπορούν να αλλάξουν την οικονομική βιωσιμότητα ενός φορτίου, πρόκειται για τεράστια μεταβολή.
Η γεωπολιτική ένταση επομένως δημιουργεί ένα είδος «φόρου κινδύνου» πάνω στο παγκόσμιο εμπόριο ενέργειας.
Το πετρέλαιο μπορεί να εξακολουθεί να ρέει. Απλώς κοστίζει πολύ περισσότερο για να φτάσει εκεί όπου χρειάζεται.
Ο μεγάλος κερδισμένος: τα δεξαμενόπλοια
Η ανατροπή στις θαλάσσιες μεταφορές έχει δημιουργήσει μια δεύτερη αγορά μέσα στην ενεργειακή κρίση: αυτή των μεγάλων δεξαμενόπλοιων.
Η ζήτηση για VLCC έχει αυξηθεί απότομα καθώς οι αποστάσεις μεγαλώνουν, τα ταξίδια διαρκούν περισσότερο και περισσότερα πλοία δεσμεύονται για τη μεταφορά της ίδιας ποσότητας πετρελαίου.
Τα spot ναύλα για VLCC έχουν σε ορισμένες περιπτώσεις ξεπεράσει τα 500.000 δολάρια ημερησίως, έναντι περίπου 132.000 δολαρίων τον Φεβρουάριο.
Η αγορά αντιδρά ήδη.
Περισσότερα από 217 νέα VLCC έχουν παραγγελθεί μέσα στο 2026, με τη συνολική αξία των επενδύσεων να ξεπερνά τα 20 δισ. δολάρια