MoneyMatters Ai · AI Takeaways
- Η Revolut επιδιώκει παρουσία σε 100 χώρες, ενώ ήδη δηλώνει πάνω από 80 εκατ. πελάτες διεθνώς.
- Ο λόγος δανείων προς καταθέσεις βρίσκεται περίπου στο 6%, έναντι επιπέδων κοντά στο 100% για μια τυπική τράπεζα.
- Το «μηδενικό ρίσκο» περιγράφει κυρίως περιορισμένη έκθεση σε δάνεια και δεν σημαίνει ότι εξαφανίζονται οι λειτουργικοί, κανονιστικοί ή κυβερνοκίνδυνοι.
- Για τον Κύπριο χρήστη, οι επιλέξιμες καταθέσεις στη Revolut Bank UAB καλύπτονται έως €100.000 από το λιθουανικό σύστημα εγγύησης καταθέσεων.
Μπορεί μια τράπεζα που αποτιμάται στα $115 δισ. να υπόσχεται «ουσιαστικά μηδενικό ρίσκο»; Ο Nik Storonsky απαντά καταφατικά, αλλά η φράση του δεν σημαίνει ότι η Revolut σκοπεύει να λειτουργεί χωρίς κινδύνους. Περιγράφει ένα πολύ συγκεκριμένο επιχειρηματικό μοντέλο: λίγα δάνεια στον ισολογισμό, περισσότερα έσοδα από πληρωμές, συνδρομές, συνάλλαγμα, επενδυτικές υπηρεσίες και τεχνολογία.
Το σχέδιο παρουσιάστηκε σε εκτενή συνέντευξη που παραχώρησε ο συνιδρυτής και CEO της Revolut στον Patrick Jenkins των Financial Times, η οποία δημοσιεύθηκε στις 21 Σεπτεμβρίου 2026. Την ελληνική παρουσίαση του θέματος έκανε το NEWSROOM του newmoney.gr. Το MoneyMatters διασταύρωσε τα βασικά οικονομικά και αδειοδοτικά στοιχεία με τις τελευταίες επίσημες ανακοινώσεις της Revolut και του αμερικανικού OCC.
Τι σημαίνει πραγματικά «μηδενικό ρίσκο»
Η παραδοσιακή τράπεζα συγκεντρώνει καταθέσεις και τις μετατρέπει σε δάνεια. Από αυτή τη μετατροπή κερδίζει τόκους, αναλαμβάνοντας όμως πιστωτικό κίνδυνο, κίνδυνο ρευστότητας και αυξημένες κεφαλαιακές απαιτήσεις. Η Revolut επιχειρεί να κρατήσει αυτή την πλευρά του μοντέλου πολύ μικρότερη.
Σύμφωνα με τα στοιχεία που παραθέτει ο Jenkins, ο λόγος δανείων προς καταθέσεις της Revolut βρίσκεται περίπου στο 6%, όταν σε μια συμβατική τράπεζα μπορεί να πλησιάζει το 100%. Ο Storonsky λέει ότι δεν θέλει η έκθεση να ξεπεράσει το 10%-20%. Ακόμη και μέρος των δανείων που θα δημιουργεί η εταιρεία μπορεί να πωλείται ή να μεταφέρεται μέσω τιτλοποιήσεων, αντί να παραμένει για χρόνια στον ισολογισμό.
Άρα η διατύπωση «ουσιαστικά μηδενικό ρίσκο» αναφέρεται πρωτίστως στον πιστωτικό κίνδυνο που κρατά η ίδια η επιχείρηση. Δεν είναι υπόσχεση ότι μια τράπεζα, ένας επενδυτής ή ένας πελάτης δεν μπορεί να υποστεί ζημιά.
Πώς βγάζει χρήματα χωρίς να στηρίζεται στα δάνεια
Η απάντηση βρίσκεται στην κλίμακα και στη διαφοροποίηση των εσόδων. Στην ετήσια έκθεση του 2025, η Revolut ανακοίνωσε έσοδα £4,5 δισ., αυξημένα κατά 46%, και κέρδη προ φόρων £1,7 δισ.. Έντεκα διαφορετικές γραμμές προϊόντων ξεπέρασαν η καθεμία τα £100 εκατ. εσόδων.
Οι συνδρομές απέφεραν £708 εκατ., οι πληρωμές με κάρτα £1 δισ., οι υπηρεσίες πλούτου £663 εκατ. και το συνάλλαγμα £606 εκατ.. Τα υπόλοιπα πελατών αυξήθηκαν στα £50,2 δισ., ενώ το χαρτοφυλάκιο δανείων, παρότι υπερδιπλασιάστηκε, παρέμεινε πολύ χαμηλότερα στα £2,2 δισ.. Η ίδια η εταιρεία αναφέρει ότι το 90% των στοιχείων ενεργητικού βρισκόταν σε μετρητά, ισοδύναμα μετρητών και επενδύσεις σε κρατικούς τίτλους.
Ο Storonsky υποστηρίζει στους FT ότι, αφού αφαιρεθεί το πλεονάζον κεφάλαιο, η απόδοση ιδίων κεφαλαίων της Revolut φτάνει το 40%-50%. Πρόκειται για δική του εκτίμηση και όχι για ανεξάρτητη μέτρηση. Η οικονομική λογική, πάντως, είναι σαφής: η εταιρεία επιδιώκει να κερδίζει από την καθημερινή χρήση της πλατφόρμας χωρίς να δεσμεύει τόσο πολύ κεφάλαιο όσο μια τράπεζα που βασίζεται στα στεγαστικά και επιχειρηματικά δάνεια.
Από εφαρμογή σε τράπεζα 100 χωρών
Η Revolut δηλώνει πλέον περισσότερους από 80 εκατ. πελάτες και θέτει στόχο τα 100 εκατ. έως τα μέσα του 2027. Το μεγαλύτερο σχέδιο είναι ακόμη πιο φιλόδοξο: τραπεζική παρουσία σε 100 χώρες.
Το 2026 έλαβε ή ενεργοποίησε τραπεζικές άδειες στο Ηνωμένο Βασίλειο, στη Γαλλία, στην Αυστραλία και στην Κολομβία, ενώ λειτουργεί ήδη μέσω αδειοδοτημένων τραπεζικών οντοτήτων στη Λιθουανία και στο Μεξικό. Στις ΗΠΑ, το Office of the Comptroller of the Currency έδωσε τον Σεπτέμβριο υπό όρους έγκριση για τη Revolut Bank US. Η υπό όρους έγκριση είναι κρίσιμο βήμα, όχι ολοκληρωμένη έναρξη λειτουργίας.
Η αποτίμηση των $115 δισ. προέκυψε από δευτερογενή πώληση μετοχών το καλοκαίρι του 2026. Δεν είναι χρηματιστηριακή κεφαλαιοποίηση, επειδή η Revolut παραμένει ιδιωτική εταιρεία. Η πιθανή διπλή εισαγωγή σε Νέα Υόρκη και Λονδίνο θα είναι το επόμενο μεγάλο τεστ για το αν η αγορά αποδέχεται την αποτίμηση και το μοντέλο.
Το ρίσκο δεν εξαφανίζεται, αλλάζει μορφή
Μια τράπεζα με μικρό δανειακό χαρτοφυλάκιο έχει μικρότερη έκθεση σε αθετήσεις δανειοληπτών. Εξακολουθεί, όμως, να αντιμετωπίζει λειτουργικό, κυβερνολογικό, κανονιστικό, νομικό και γεωπολιτικό κίνδυνο. Η μεγάλη εξάρτηση από την τεχνολογία μειώνει το κόστος, αλλά αυξάνει τη σημασία της ανθεκτικότητας των συστημάτων, της ορθής επαλήθευσης πελατών και της προστασίας δεδομένων.
Το πρόσφατο περιστατικό στο οποίο απατεώνες χρησιμοποίησαν παραβιασμένο κυβερνητικό κανάλι για να υποβάλουν ψευδή αιτήματα στοιχείων είναι χαρακτηριστικό. Τα χρήματα των πελατών δεν παραβιάστηκαν, όμως η υπόθεση έδειξε ότι το χαμηλό πιστωτικό ρίσκο δεν προστατεύει μια παγκόσμια πλατφόρμα από σφάλματα διαδικασιών και κοινωνική μηχανική.
Υπάρχει επίσης κίνδυνος αγοράς και επανεπένδυσης στα διαθέσιμα και στους κρατικούς τίτλους, καθώς και κίνδυνος διανομής όταν δάνεια πωλούνται σε τρίτους. Η μεταφορά ενός δανείου εκτός ισολογισμού περιορίζει την έκθεση της τράπεζας, αλλά δεν εξαφανίζει τον κίνδυνο από το χρηματοπιστωτικό σύστημα.
Τι σημαίνει για τον χρήστη στην Κύπρο
Οι προσωπικοί όροι της Revolut για την Κύπρο αναφέρουν ότι ο λογαριασμός παρέχεται από τη Revolut Bank UAB, η οποία εποπτεύεται από την Τράπεζα της Λιθουανίας και την Ευρωπαϊκή Κεντρική Τράπεζα. Οι επιλέξιμες καταθέσεις καλύπτονται από το λιθουανικό σύστημα εγγύησης καταθέσεων έως €100.000 ανά καταθέτη συνολικά στη συγκεκριμένη τράπεζα.
Αυτό το όριο αφορά καταθέσεις και δεν πρέπει να συγχέεται με επενδυτικά προϊόντα, μετοχές, κρυπτονομίσματα ή Flexible Cash Funds, τα οποία έχουν διαφορετικό νομικό καθεστώς και διαφορετικούς κινδύνους. Ο χρήστης χρειάζεται να ελέγχει ποια οντότητα παρέχει κάθε προϊόν μέσα στην εφαρμογή.
Για την κυπριακή αγορά, το μοντέλο της Revolut σημαίνει εντονότερο ανταγωνισμό στις πληρωμές, στο συνάλλαγμα, στις συνδρομές, στις αποταμιεύσεις και στις επενδυτικές υπηρεσίες. Δεν σημαίνει κατ’ ανάγκη ότι η εταιρεία θα επιδιώξει να αντικαταστήσει τις τοπικές τράπεζες στη χρηματοδότηση κατοικιών και επιχειρήσεων. Η μάχη μεταφέρεται στον καθημερινό λογαριασμό, στην εμπειρία χρήσης και στις προμήθειες.
Η ουσία είναι ότι η Revolut δεν προσπαθεί απλώς να γίνει μεγαλύτερη τράπεζα. Προσπαθεί να επανακαθορίσει ποιο μέρος της τραπεζικής αξίζει να κρατήσει και ποιο ρίσκο θέλει να αφήσει σε άλλους.
Πηγές και δημοσιογραφική απόδοση
Η πρωτότυπη συνέντευξη δημοσιεύθηκε στους Financial Times με τίτλο Nik Storonsky’s plan for Revolut: a global bank with ‘effectively zero risk’ και υπογράφεται από τον Patrick Jenkins. Η ελληνική παρουσίαση του θέματος δημοσιεύθηκε από το NEWSROOM του newmoney.gr. Τα οικονομικά στοιχεία διασταυρώθηκαν με την ετήσια έκθεση 2025 της Revolut και τα αδειοδοτικά δεδομένα με επίσημες ανακοινώσεις της εταιρείας και του OCC.
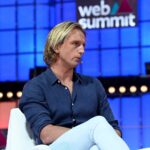
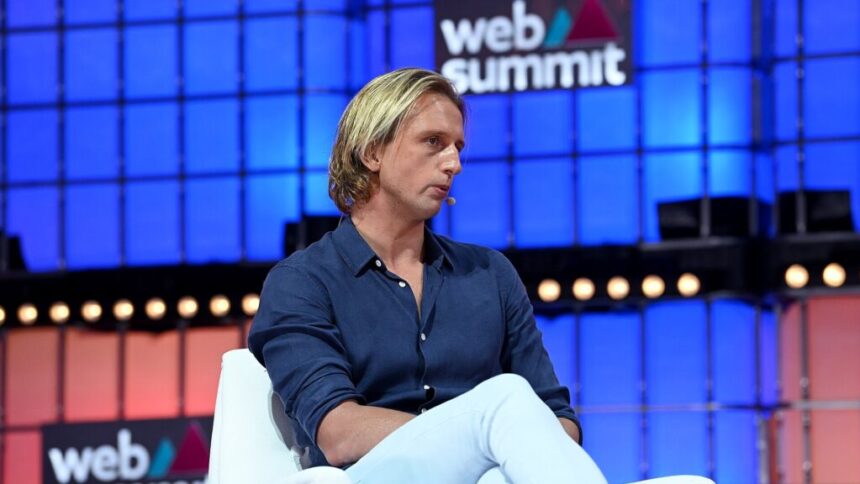
Ο Nik Storonsky στο Web Summit 2022 στη Λισαβόνα. Φωτογραφία: Harry Murphy/Web Summit via Sportsfile, CC BY 2.0 / Wikimedia Commons. Αρχείο · Άδεια.
The post Revolut: Η τράπεζα των $115 δισ. θέλει «μηδενικό ρίσκο» και σχεδόν καθόλου δάνεια appeared first on moneymatters.cy.