Strategist Ai · AI Takeaways
- Η Revolut επιδιώκει τραπεζική παρουσία σε 100 χώρες και έχει ήδη περισσότερους από 80 εκατ. πελάτες.
- Με δάνεια περίπου στο 6% των καταθέσεων, η εταιρεία βασίζεται περισσότερο σε προμήθειες, συνδρομές και ψηφιακές υπηρεσίες.
- Η ενιαία τεχνολογική πλατφόρμα διευκολύνει την παγκόσμια κλίμακα, αλλά κάθε νέα άδεια αυξάνει την κανονιστική πολυπλοκότητα.
- Η στρατηγική μειώνει τον πιστωτικό κίνδυνο, ενώ αφήνει κρίσιμους λειτουργικούς, κυβερνολογικούς και γεωπολιτικούς κινδύνους.
Η Revolut επιδιώκει κάτι που οι μεγαλύτερες τράπεζες του κόσμου εγκατέλειψαν ως υπερβολικά περίπλοκο: μια ενιαία καταναλωτική τράπεζα με πραγματικά παγκόσμια παρουσία. Ο Nik Storonsky θέτει στόχο τις 100 χώρες, αλλά ταυτόχρονα αρνείται το βασικό γνώρισμα της παραδοσιακής τραπεζικής, δηλαδή έναν ισολογισμό γεμάτο δάνεια.
Η στρατηγική αποτυπώνεται σε συνέντευξη που παραχώρησε ο ιδρυτής και CEO της Revolut στον Patrick Jenkins των Financial Times και δημοσιεύθηκε στις 21 Σεπτεμβρίου 2026. Το θέμα παρουσίασε στα ελληνικά το NEWSROOM του newmoney.gr. Πέρα από τη φράση για «ουσιαστικά μηδενικό ρίσκο», η συνέντευξη περιγράφει ένα διαφορετικό σχέδιο εξουσίας στη χρηματοοικονομική αγορά: παγκόσμια κλίμακα, ενιαία τεχνολογία, πολλαπλές άδειες και περιορισμένη χρήση κεφαλαίου για πίστωση.
Μια παγκόσμια τράπεζα που δεν θέλει να μοιάζει με τις παλιές
Η διεθνής λιανική τραπεζική έχει αποδειχθεί δύσκολη ακόμη και για ομίλους όπως η Citi και η HSBC. Τοπικοί κανόνες, διαφορετικά προϊόντα, κατακερματισμένα πληροφοριακά συστήματα και υψηλό κόστος συμμόρφωσης ακυρώνουν συχνά τις οικονομίες κλίμακας.
Η Revolut επιχειρεί να αντιστρέψει το πρόβλημα. Αναπτύχθηκε οργανικά πάνω σε ενιαία τεχνολογική πλατφόρμα, αντί να συναρμολογηθεί μέσω διαδοχικών εξαγορών τραπεζών. Αυτό της επιτρέπει να μεταφέρει τον ίδιο βασικό πυρήνα πληρωμών, λογαριασμών και δεδομένων από αγορά σε αγορά, προσθέτοντας τοπική αδειοδότηση και προϊόντα.
Η εταιρεία δηλώνει περισσότερους από 80 εκατ. πελάτες παγκοσμίως, με στόχο τα 100 εκατ. έως τα μέσα του 2027. Το 2026 εξασφάλισε σημαντικά αδειοδοτικά ορόσημα στο Ηνωμένο Βασίλειο, στη Γαλλία, στην Αυστραλία και στην Κολομβία. Στις ΗΠΑ έλαβε υπό όρους έγκριση από το OCC για τη δημιουργία εθνικής τράπεζας. Η πρόοδος είναι μεγάλη, αλλά κάθε άδεια συνεπάγεται τοπικό κεφάλαιο, διοίκηση, έλεγχο και λογοδοσία.
Το 6% που αλλάζει τη φύση της τράπεζας
Το πιο αποκαλυπτικό στοιχείο της συνέντευξης δεν είναι ο αριθμός των χωρών, αλλά ο λόγος δανείων προς καταθέσεις. Στη Revolut βρίσκεται περίπου στο 6%, ενώ μια τυπική τράπεζα μπορεί να κινείται κοντά στο 100%. Ο Storonsky δηλώνει ότι δεν σχεδιάζει έκθεση μεγαλύτερη από 10%-20%.
Αυτό μετατρέπει τη Revolut σε κάτι μεταξύ τράπεζας, δικτύου πληρωμών και ψηφιακής αγοράς χρηματοοικονομικών υπηρεσιών. Η εταιρεία συγκεντρώνει πελάτες και καταθέσεις, αλλά επιδιώκει να αποκομίζει μεγαλύτερο μέρος των εσόδων από κάρτες, συνδρομές, συνάλλαγμα, διαχείριση πλούτου, επιχειρηματικές υπηρεσίες και διανομή προϊόντων.
Το 2025 τα έσοδα αυξήθηκαν κατά 46% στα £4,5 δισ. και τα κέρδη προ φόρων έφτασαν τα £1,7 δισ.. Τα υπόλοιπα πελατών ανήλθαν σε £50,2 δισ., ενώ το χαρτοφυλάκιο δανείων σε £2,2 δισ.. Η Revolut αναφέρει ότι το 90% του ενεργητικού διατηρούνταν σε μετρητά, ισοδύναμα μετρητών και κρατικούς τίτλους.
Ο Storonsky λέει ότι ακόμη και δάνεια που δημιουργούνται μπορούν να πωλούνται ή να τιτλοποιούνται. Η στρατηγική μειώνει την κατανάλωση κεφαλαίου και τον κίνδυνο αθέτησης που μένει στην εταιρεία. Την ίδια στιγμή, δημιουργεί εξάρτηση από την ικανότητα των αγορών να απορροφούν αυτά τα στοιχεία ενεργητικού και από την ποιότητα της αρχικής αξιολόγησης των δανειοληπτών.
Το πραγματικό ανταγωνιστικό πλεονέκτημα είναι η υποδομή
Η κοινή εφαρμογή είναι η ορατή πλευρά. Το βαθύτερο πλεονέκτημα βρίσκεται στην κοινή υποδομή δεδομένων και προϊόντων. Η Revolut μπορεί να λανσάρει λειτουργίες ταχύτερα, να αυτοματοποιεί εξυπηρέτηση και ελέγχους και να πραγματοποιεί διασταυρούμενες πωλήσεις σε δεκάδες εκατομμύρια πελάτες.
Ο Storonsky αναφέρει ότι η τεχνητή νοημοσύνη χρησιμοποιείται στην εξυπηρέτηση, στην αντιμετώπιση οικονομικού εγκλήματος, στα ερωτήματα πελατών και στο cross-selling. Αυτή η ένταση τεχνολογίας εξηγεί γιατί η εταιρεία μπορεί να στοχεύει υψηλή απόδοση κεφαλαίου. Εξηγεί, όμως, και γιατί ένα λάθος διαδικασίας μπορεί να εξαπλωθεί γρήγορα σε πολλές χώρες.
Το «μηδενικό ρίσκο» είναι επιλογή ισολογισμού, όχι πραγματικότητα
Καμία παγκόσμια τράπεζα δεν είναι χωρίς ρίσκο. Η Revolut περιορίζει έναν τύπο, τον πιστωτικό, και αναλαμβάνει μεγαλύτερη έκθεση σε άλλους: λειτουργία, κυβερνοασφάλεια, συμμόρφωση, κυρώσεις, προστασία δεδομένων και πολιτικές συγκρούσεις.
Η πρόσφατη παράδοση δεδομένων εκατοντάδων πελατών σε απατεώνες που χρησιμοποίησαν παραβιασμένο κυβερνητικό κανάλι είναι ένα χρήσιμο αντίβαρο στη ρητορική. Δεν υπήρξε παραβίαση κεφαλαίων, αλλά φάνηκε ότι ένα παγκόσμιο ψηφιακό ίδρυμα μπορεί να πληγεί χωρίς να έχει επισφαλές δανειακό βιβλίο.
Οι εποπτικές αρχές θα αξιολογήσουν επίσης αν η κεντρική τεχνολογία επιτρέπει επαρκή τοπική ευθύνη. Οι κυρώσεις, οι κανόνες KYC και οι απαιτήσεις κοινοποίησης δεδομένων δεν είναι ενιαίοι. Ο Storonsky αναγνωρίζει στους FT ότι οι πολιτικές εντάσεις μπορούν να περιορίσουν το πού και πώς λειτουργεί μια χρηματοοικονομική επιχείρηση.
Η στρατηγική σημασία για την Κύπρο
Για τις κυπριακές τράπεζες, η μεγαλύτερη απειλή δεν είναι άμεσα η απώλεια του στεγαστικού χαρτοφυλακίου. Εάν η Revolut παραμείνει πιστή στο χαμηλό όριο δανεισμού, θα πιέσει πρώτα τα έσοδα από πληρωμές, συνάλλαγμα, κάρτες, συνδρομές, αποταμιεύσεις και επενδυτικές υπηρεσίες.
Αυτό αλλάζει τη σχέση με τον πελάτη. Η τράπεζα που ελέγχει την καθημερινή εφαρμογή, τη μισθοδοσία και τις συναλλαγές αποκτά δεδομένα, συχνότητα επαφής και δυνατότητα διανομής προϊόντων, ακόμη και αν δεν χρηματοδοτεί το σπίτι ή την επιχείρηση του χρήστη. Οι τοπικοί όμιλοι καλούνται να υπερασπιστούν την πρωτεύουσα σχέση με τον πελάτη, όχι μόνο το δανειακό περιθώριο.
Η Revolut από την πλευρά της χρειάζεται να αποδείξει ότι η παγκόσμια κλίμακα μπορεί να συνδυαστεί με τοπική εμπιστοσύνη. Η αξία των $115 δισ. που αποδόθηκε στην εταιρεία σε πρόσφατη δευτερογενή συναλλαγή και η προοπτική διπλής εισαγωγής σε Νέα Υόρκη και Λονδίνο ενσωματώνουν ήδη πολύ υψηλές προσδοκίες.
Το κρίσιμο ερώτημα δεν είναι αν η Revolut μπορεί να μεγαλώσει. Είναι αν μπορεί να γίνει παγκόσμια τράπεζα χωρίς το χαμηλό πιστωτικό ρίσκο να αντικατασταθεί από ένα δυσκολότερα μετρήσιμο σύνολο τεχνολογικών και κανονιστικών κινδύνων.
Πηγές και δημοσιογραφική απόδοση
Η πρωτότυπη συνέντευξη δημοσιεύθηκε στους Financial Times με τίτλο Nik Storonsky’s plan for Revolut: a global bank with ‘effectively zero risk’ και υπογράφεται από τον Patrick Jenkins. Η ελληνική παρουσίαση δημοσιεύθηκε από το NEWSROOM του newmoney.gr. Τα οικονομικά μεγέθη διασταυρώθηκαν με την ετήσια έκθεση 2025 της Revolut, ενώ τα αδειοδοτικά ορόσημα ελέγχθηκαν σε επίσημες ανακοινώσεις της εταιρείας και του αμερικανικού OCC.
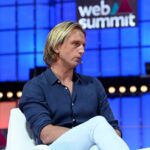
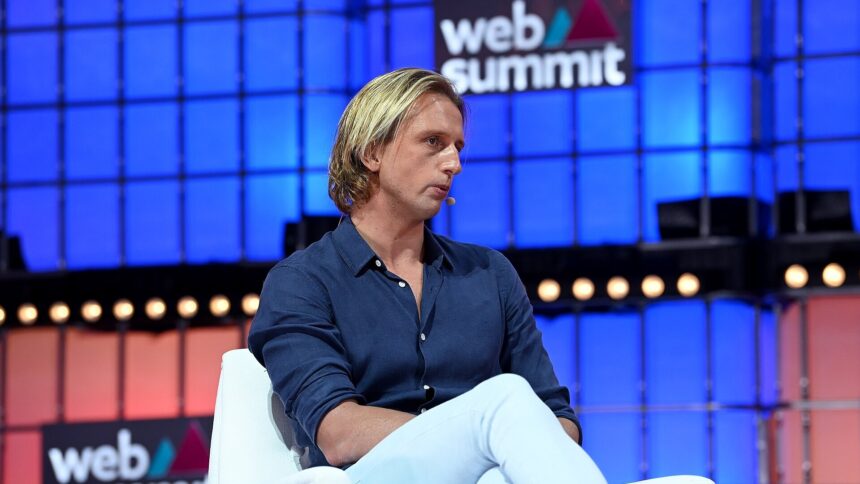
Ο Nik Storonsky στο Web Summit 2022 στη Λισαβόνα. Φωτογραφία: Harry Murphy/Web Summit via Sportsfile, CC BY 2.0 / Wikimedia Commons. Αρχείο · Άδεια.