Για μήνες, η παγκόσμια αγορά ενέργειας αποδείχθηκε πολύ πιο ανθεκτική από όσο θα μπορούσε να περιμένει κανείς.
- Πώς απορροφήθηκε ένα τόσο μεγάλο σοκ
- Το Στενό του Ορμούζ έδειξε πόσο εύθραυστο παραμένει το σύστημα
- Το πραγματικό πρόβλημα δεν είναι μόνο το πετρέλαιο
- Ο χειμώνας είναι το επόμενο μεγάλο τεστ
- LNG στα $40;
- Η Ευρώπη και η Ασία ανταγωνίζονται για τα ίδια φορτία
- Η αγορά αναζητά περισσότερη προσφορά
- Η διαφοροποίηση αποκτά πραγματική αξία
- Και αν ανοίξει ξανά το Ορμούζ;
- Strategist Insight
Μια μεγάλη σύγκρουση στη Μέση Ανατολή, σοβαρές διαταραχές στις μεταφορές, περιορισμένες ροές μέσω του Στενού του Ορμούζ και απώλειες σημαντικών ποσοτήτων πετρελαίου και LNG θα μπορούσαν, υπό άλλες συνθήκες, να είχαν προκαλέσει ένα πολύ μεγαλύτερο ενεργειακό σοκ.
Η αγορά όμως άντεξε.
Το πρόβλημα είναι ότι οι μηχανισμοί που της επέτρεψαν να αντέξει αρχίζουν να εξαντλούνται.
Αυτό είναι το μήνυμα που στέλνουν κορυφαία στελέχη της Shell και της Equinor, προειδοποιώντας ότι οι «shock absorbers» —οι αποσβεστήρες κραδασμών— του παγκόσμιου ενεργειακού συστήματος γίνονται σταδιακά λιγότερο αποτελεσματικοί.
Σύμφωνα με υπολογισμούς της Shell που επικαλείται το Reuters, από την έναρξη της σύγκρουσης ΗΠΑ–Ισραήλ με το Ιράν τον Φεβρουάριο έχουν χαθεί από την παγκόσμια αγορά περίπου 36 εκατ. τόνοι LNG και 1,6 δισ. βαρέλια αργού πετρελαίου και condensates.
Πρόκειται για τεράστιες ποσότητες.
Κι όμως, μέχρι σήμερα το διεθνές ενεργειακό σύστημα κατάφερε να προσαρμοστεί.
Το κρίσιμο ερώτημα είναι για πόσο ακόμη.
Πώς απορροφήθηκε ένα τόσο μεγάλο σοκ
Η ανθεκτικότητα της αγοράς δεν ήταν αποτέλεσμα ενός μόνο παράγοντα.
Η χαμηλότερη ζήτηση LNG από την Ασία, η αξιοποίηση αποθεμάτων, η ανακατεύθυνση φορτίων, η μεγαλύτερη παραγωγή από άλλες περιοχές και η ευελιξία του παγκόσμιου εμπορίου ενέργειας λειτούργησαν ταυτόχρονα ως ένα είδος προστατευτικού μηχανισμού.
Στο LNG, για παράδειγμα, η μειωμένη ασιατική ζήτηση αποδείχθηκε ιδιαίτερα σημαντική.
Οι υψηλές spot τιμές οδήγησαν αγοραστές σε χώρες όπως η Κίνα, η Ινδία και το Πακιστάν να περιορίσουν τις αγορές τους ή να στραφούν προσωρινά σε εναλλακτικά καύσιμα. Αυτό απελευθέρωσε φορτία τα οποία μπορούσαν να κατευθυνθούν προς άλλες αγορές, μεταξύ αυτών και την Ευρώπη.
Παράλληλα, η αύξηση νέας παραγωγικής δυναμικότητας στη Βόρεια Αμερική βοήθησε να αντισταθμιστεί μέρος των απωλειών από τη Μέση Ανατολή.
Η ίδια η Shell σημειώνει στο LNG Outlook 2026 ότι οι νέες μονάδες υγροποίησης στη Βόρεια Αμερική, η καλύτερη απόδοση υφιστάμενων εγκαταστάσεων και οι χαμηλότερες εισαγωγές στην Ασία έχουν περιορίσει τις συνέπειες από τη διαταραχή των ροών της Μέσης Ανατολής.
Με απλά λόγια, το παγκόσμιο σύστημα βρήκε εναλλακτικές.
Αλλά κάθε εναλλακτική έχει όρια.
Το Στενό του Ορμούζ έδειξε πόσο εύθραυστο παραμένει το σύστημα
Η κρίση επανέφερε στο επίκεντρο ένα από τα σημαντικότερα ενεργειακά chokepoints του πλανήτη.
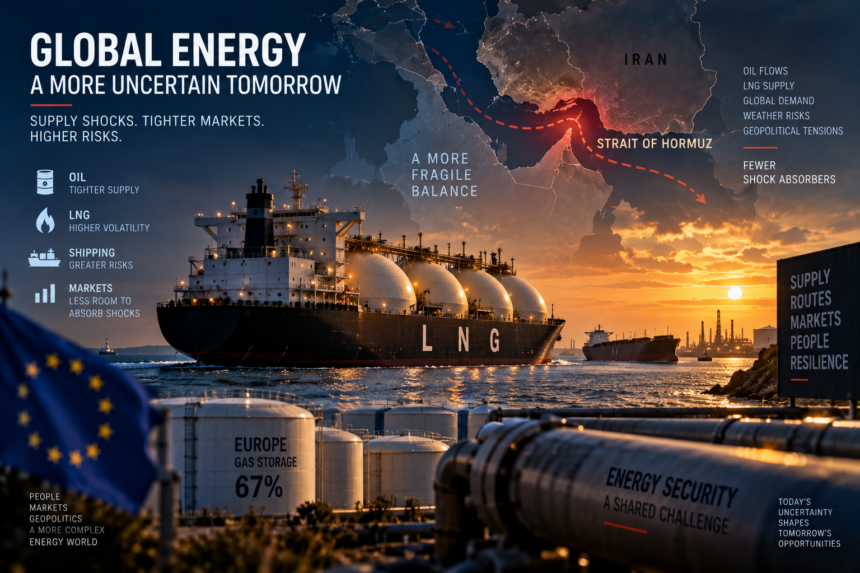
Η σοβαρή διαταραχή της ναυσιπλοΐας μέσω του Στενού του Ορμούζ έχει, σύμφωνα με τη Shell, θέσει εκτός αγοράς περίπου το ένα πέμπτο της παγκόσμιας μηνιαίας προσφοράς LNG από τότε που άρχισε η σύγκρουση.
Η σημασία του Ορμούζ δεν περιορίζεται όμως στο φυσικό αέριο.
Η περιοχή αποτελεί κεντρική αρτηρία του παγκόσμιου εμπορίου υδρογονανθράκων. Όταν οι κανονικές διαδρομές διαταράσσονται, οι εταιρείες αναζητούν εναλλακτικά λιμάνια, αγωγούς, πλοία και προμηθευτές.
Αυτό ακριβώς συμβαίνει τώρα.
Η Σαουδική Αραβία, για παράδειγμα, έχει στραφεί σε πρόσθετες εξαγωγές μέσω του Ομάν μετά τις διαταραχές στον East-West Pipeline και στο εξαγωγικό σύστημα του Yanbu.
Η λύση αυτή βοηθά.
Δεν εξαφανίζει όμως το κόστος.
Οι μεγαλύτερες διαδρομές, οι μεταφορτώσεις, η περιορισμένη διαθεσιμότητα πλοίων και η ανάγκη για εναλλακτικές πηγές προμήθειας δημιουργούν πρόσθετες πιέσεις σε ολόκληρη την αλυσίδα.
Το πραγματικό πρόβλημα δεν είναι μόνο το πετρέλαιο
Οι ενεργειακές κρίσεις συχνά μετρώνται μέσα από την τιμή του Brent.
Αυτή τη φορά, όμως, η εικόνα είναι πολύ πιο σύνθετη.
Το Brent υποχώρησε στις 16 Σεπτεμβρίου στα $105,83 το βαρέλι, μετά την προσπάθεια της Σαουδικής Αραβίας να διοχετεύσει περισσότερες ποσότητες μέσω Ομάν. Η υποχώρηση, ωστόσο, δεν σημαίνει ότι οι πιέσεις στην πραγματική αγορά προϊόντων έχουν εξαφανιστεί.
Το diesel αποτελεί χαρακτηριστικό παράδειγμα.
Οι περιορισμένες προμήθειες από παραγωγούς της Μέσης Ανατολής, σε συνδυασμό με προβλήματα στα ρωσικά διυλιστήρια και τους περιορισμούς στις ρωσικές εξαγωγές, έχουν δημιουργήσει ιδιαίτερα δύσκολες συνθήκες στην αγορά μεσαίων αποσταγμάτων.
Η Ευρώπη είναι εκτεθειμένη όχι μόνο στο κόστος του αργού αλλά και στη διαθεσιμότητα diesel και jet fuel.
Αυτό είναι κρίσιμο.
Μια οικονομία δεν καταναλώνει «Brent». Καταναλώνει βενζίνη, diesel, jet fuel, φυσικό αέριο και ηλεκτρική ενέργεια.
Και οι τιμές αυτών των προϊόντων μπορούν να κινηθούν πολύ διαφορετικά από τον βασικό δείκτη του αργού πετρελαίου.
Ο χειμώνας είναι το επόμενο μεγάλο τεστ
Εάν υπάρχει ένας παράγοντας που μπορεί να μετατρέψει τη σημερινή πίεση σε πολύ σοβαρότερο πρόβλημα, αυτός είναι ο χειμώνας.
Τα ευρωπαϊκά αποθέματα φυσικού αερίου βρίσκονται περίπου στο 67% της χωρητικότητας, σύμφωνα με στοιχεία που επικαλείται σήμερα το Reuters, χαμηλότερα από τον στόχο της Ευρωπαϊκής Ένωσης για 80% μέχρι τον Δεκέμβριο.
Αυτό δεν σημαίνει ότι η Ευρώπη θα αντιμετωπίσει αναγκαστικά έλλειψη φυσικού αερίου.
Σημαίνει όμως ότι το περιθώριο ασφαλείας είναι μικρότερο.
Και από εδώ και πέρα, αρκετοί παράγοντες πρέπει να κινηθούν προς τη σωστή κατεύθυνση ταυτόχρονα.
Ένας ήπιος χειμώνας θα περιόριζε τη ζήτηση.
Συνέχιση της χαμηλής ασιατικής κατανάλωσης θα άφηνε περισσότερα LNG φορτία διαθέσιμα για την Ευρώπη.
Αυξημένες αμερικανικές εξαγωγές θα πρόσθεταν προσφορά.
Αντίθετα, ένας ψυχρός χειμώνας στην Ευρώπη και την Ασία θα μπορούσε να προκαλέσει έναν νέο ανταγωνισμό για τα ίδια φορτία.
Και τότε οι τιμές θα μπορούσαν να κινηθούν πολύ υψηλότερα.
LNG στα $40;
Η σημερινή εικόνα της αγοράς δείχνει πόσο μεγάλη μπορεί να γίνει η μεταβλητότητα.
Οι spot τιμές LNG στην Ασία βρίσκονται κοντά στα $30 ανά MMBtu, έχοντας αυξηθεί δραματικά από τα επίπεδα πριν από τη σύγκρουση.
Σε περίπτωση ιδιαίτερα ψυχρού χειμώνα και έντονου ανταγωνισμού μεταξύ Ευρώπης και Ασίας για διαθέσιμα φορτία, παράγοντες της αγοράς εκτιμούν ότι οι τιμές θα μπορούσαν να φτάσουν ακόμη και τα $40 ανά MMBtu.
Σε τέτοια επίπεδα, όμως, εμφανίζεται ένας άλλος μηχανισμός προσαρμογής:
Οι φτωχότερες οικονομίες δεν μπορούν να ανταγωνιστούν επ’ αόριστον την Ευρώπη ή την Ιαπωνία για ακριβό LNG.
Η Κίνα, η Ινδία και το Πακιστάν έχουν περιορίσει τις αγορές τους καθώς οι spot τιμές εκτοξεύθηκαν. Οι ασιατικές εισαγωγές LNG αναμένεται τον Σεπτέμβριο να υποχωρήσουν στα χαμηλότερα επίπεδα από το 2018.
Η αγορά επομένως εξισορροπείται.
Αλλά όχι χωρίς κόστος.
Σε ακραίες συνθήκες, η ισορροπία δεν επιτυγχάνεται επειδή εμφανίζεται αρκετή νέα προσφορά.
Επιτυγχάνεται επειδή κάποιοι καταναλωτές δεν μπορούν πλέον να πληρώσουν την τιμή.
Η Ευρώπη και η Ασία ανταγωνίζονται για τα ίδια φορτία
Αυτό είναι ίσως το σημαντικότερο στοιχείο της παγκόσμιας αγοράς LNG.
Σε αντίθεση με το φυσικό αέριο που μεταφέρεται μέσω αγωγών, το LNG μπορεί να αλλάξει προορισμό.
Ένα φορτίο από τις Ηνωμένες Πολιτείες μπορεί να κατευθυνθεί στην Ευρώπη ή στην Ασία, ανάλογα με τις τιμές και τους εμπορικούς όρους.
Αυτό προσφέρει ευελιξία.
Δημιουργεί όμως και άμεσο ανταγωνισμό.
Όταν η ευρωπαϊκή ζήτηση αυξάνεται, η Ευρώπη πρέπει να προσφέρει αρκετά υψηλή τιμή ώστε να προσελκύσει φορτία που διαφορετικά θα μπορούσαν να κατευθυνθούν προς την Ασία.
Όταν η ασιατική ζήτηση υποχωρεί λόγω υψηλών τιμών, περισσότερα φορτία γίνονται διαθέσιμα για την Ευρώπη.
Αυτό συμβαίνει σήμερα.
Η Ευρώπη απορροφά μεγαλύτερες ποσότητες LNG ακριβώς επειδή οι πολύ υψηλές τιμές έχουν περιορίσει τις αγορές στην Ασία.
Ο μηχανισμός λειτουργεί.
Αλλά δείχνει επίσης πόσο στενά συνδεδεμένες έχουν γίνει οι ενεργειακές αγορές των δύο ηπείρων.
Η αγορά αναζητά περισσότερη προσφορά
Οι μεγάλες ενεργειακές εταιρείες αντιδρούν ήδη στη νέα πραγματικότητα.
Η Equinor σχεδιάζει να αυξήσει το χαρτοφυλάκιο προμήθειας LNG στα 10 έως 15 εκατ. τόνους ετησίως στις αρχές της δεκαετίας του 2030, επιδιώκοντας να καλύψει την αυξανόμενη ζήτηση σε Ευρώπη και Ασία.
Η Shell, από την πλευρά της, εκτιμά ότι η παγκόσμια ζήτηση LNG μπορεί να αυξηθεί κατά περίπου 65% έως το 2050, πλησιάζοντας τα 700 εκατ. τόνους ετησίως, από 422 εκατ. τόνους που διακινήθηκαν το 2025.
Παράλληλα, περίπου 180 εκατ. τόνοι νέας ετήσιας παραγωγικής δυναμικότητας LNG αναμένεται να προστεθούν έως το 2030.
Αυτό δημιουργεί μια ενδιαφέρουσα αντίφαση.
Μεσοπρόθεσμα, η αγορά γνωρίζει ότι έρχεται σημαντική νέα προσφορά.
Βραχυπρόθεσμα, όμως, πρέπει να φτάσει μέχρι εκεί χωρίς ένα νέο σοκ που θα εξαντλήσει τα ήδη περιορισμένα περιθώρια προσαρμογής.
Η διαφοροποίηση αποκτά πραγματική αξία
Το παράδειγμα της πολωνικής Orlen δείχνει τι σημαίνει στην πράξη ενεργειακή ασφάλεια.
Μετά τις διαταραχές στις σαουδαραβικές προμήθειες, η εταιρεία αγόρασε 16 πρόσθετα φορτία αργού ώστε να διατηρήσει απρόσκοπτη τη λειτουργία των διυλιστηρίων της σε Πολωνία, Λιθουανία και Τσεχία.
Οι πρόσθετες ποσότητες προέρχονται από ένα ευρύ φάσμα χωρών, μεταξύ των οποίων Νορβηγία, Βρετανία, Αλγερία, Καζακστάν, Αζερμπαϊτζάν και χώρες της αμερικανικής ηπείρου.
Αυτό είναι ίσως ένα από τα σημαντικότερα μαθήματα της σημερινής κρίσης.
Η ενεργειακή ασφάλεια δεν σημαίνει απλώς να έχεις αρκετή ενέργεια όταν όλα λειτουργούν κανονικά.
Σημαίνει να διαθέτεις αρκετές εναλλακτικές όταν κάτι σταματήσει να λειτουργεί.
Και αν ανοίξει ξανά το Ορμούζ;
Η εύκολη υπόθεση θα ήταν ότι μια αποκλιμάκωση στη Μέση Ανατολή και η πλήρης αποκατάσταση της ναυσιπλοΐας μέσω του Ορμούζ θα επέστρεφαν γρήγορα την αγορά στην κανονικότητα.
Οι άνθρωποι της αγοράς προειδοποιούν ότι τα πράγματα δεν είναι τόσο απλά.
Μετά από μήνες διαταραχών, χρειάζεται χρόνος για να αποκατασταθούν οι εμπορικές ροές, να επανέλθουν πλοία στις συνήθεις διαδρομές, να αναπληρωθούν τα αποθέματα και να εξομαλυνθούν οι αλυσίδες εφοδιασμού.
Η Shell και η Equinor προειδοποιούν ότι οι επιπτώσεις ορισμένων σημερινών προβλημάτων μπορεί να συνεχίσουν να γίνονται αισθητές μέσα στο 2027, ακόμη και εάν η γεωπολιτική κατάσταση βελτιωθεί.
Αυτό είναι που κάνει τη σημερινή συγκυρία διαφορετική.
Το ζήτημα δεν είναι μόνο εάν θα υπάρξει νέο σοκ.
Είναι σε ποια κατάσταση θα βρει το σύστημα το επόμενο σοκ.
Strategist Insight
Η παγκόσμια αγορά ενέργειας απέδειξε το 2026 ότι διαθέτει εντυπωσιακή ικανότητα προσαρμογής.
Η απώλεια τεράστιων ποσοτήτων LNG και πετρελαίου δεν οδήγησε σε κατάρρευση του ενεργειακού συστήματος. Εναλλακτικοί προμηθευτές, χαμηλότερη ασιατική ζήτηση, αποθέματα, ανακατεύθυνση φορτίων και νέες εμπορικές διαδρομές λειτούργησαν ως αερόσακοι.
Όμως οι αερόσακοι δεν είναι ανεξάντλητοι.
Τα ευρωπαϊκά αποθέματα φυσικού αερίου είναι χαμηλότερα από τον επιθυμητό στόχο. Οι αγορές LNG Ευρώπης και Ασίας ανταγωνίζονται για τα ίδια ευέλικτα φορτία. Τα διυλισμένα προϊόντα παραμένουν υπό πίεση. Οι εφοδιαστικές αλυσίδες λειτουργούν μέσα από όλο και πιο σύνθετες παρακάμψεις.
Και ο χειμώνας δεν έχει ακόμη αρχίσει.
Το μεγαλύτερο ρίσκο για την παγκόσμια ενεργειακή αγορά, επομένως, μπορεί να μην είναι ένα μεμονωμένο γεγονός.
Μπορεί να είναι η συσσώρευση πολλών μικρότερων πιέσεων σε ένα σύστημα που έχει ήδη χρησιμοποιήσει μεγάλο μέρος των εφεδρειών του.
Εάν ο χειμώνας είναι ήπιος, η ασιατική ζήτηση παραμείνει περιορισμένη και οι νέες προμήθειες συνεχίσουν να φτάνουν στην αγορά, το σύστημα μπορεί για ακόμη μία φορά να απορροφήσει το σοκ.
Εάν όμως ένας από αυτούς τους παράγοντες κινηθεί προς την αντίθετη κατεύθυνση — ή εμφανιστεί μια νέα μεγάλη διαταραχή — τότε η επόμενη ενεργειακή κρίση μπορεί να βρει την παγκόσμια αγορά με πολύ λιγότερη προστασία από όση είχε στην αρχή της προηγούμενης.
Και αυτό είναι το πραγματικό μήνυμα πίσω από την προειδοποίηση της Shell και της Equinor:
δεν έχει σημασία μόνο πόσο μεγάλο είναι το επόμενο χτύπημα. Σημασία έχει πόσος «αερόσακος» έχει απομείνει για να το απορροφήσει.