


Strategist Ai · AI Takeaways
- Ο πολιτικός κίνδυνος μπορεί να αλλάξει γρήγορα την τιμολόγηση του κρατικού δανεισμού.
- Η επιβάρυνση περνά μέσω νέων εκδόσεων και αναχρηματοδότησης.
- Η αντοχή κρίνεται από ανάπτυξη, πρωτογενή ισοζύγια και διάρκεια χρέους.
Η Barclays τοποθετεί την πολιτική αβεβαιότητα στο κέντρο της πίεσης που δέχονται τα ευρωπαϊκά κρατικά ομόλογα. Στην ανάλυση που παρουσιάζει το Capital στις 28 Σεπτεμβρίου, η δημοσιονομική επιδείνωση αποτελεί υπόβαθρο και η πολιτική μπορεί να λειτουργήσει ως ο γρήγορος καταλύτης μιας ανατιμολόγησης.
Η τράπεζα στρέφει την προσοχή στον εκλογικό κύκλο του 2027 και σε χώρες όπως Γαλλία, Ιταλία, Ισπανία, Ελλάδα και Φινλανδία. Το ενδιαφέρον των επενδυτών αφορά την πορεία των δημοσιονομικών επιλογών και την ικανότητα των κυβερνήσεων να υλοποιήσουν τις δεσμεύσεις τους.
Γιατί μια πολιτική εξέλιξη αλλάζει το spread
Το spread έναντι του γερμανικού ομολόγου αποτυπώνει το επιπλέον κόστος που ζητά η αγορά για τον δανεισμό μιας χώρας σε σύγκριση με τον τίτλο αναφοράς. Η διεύρυνσή του δεν απαιτεί να αυξηθούν ταυτόχρονα όλα τα επιτόκια της Ευρωζώνης. Μπορεί να αντανακλά διαφορετική εκτίμηση κινδύνου για έναν εκδότη.
Η Barclays παραπέμπει στην Ιταλία του 2018 και στη Γαλλία του 2024 ως παραδείγματα πολιτικών καταλυτών. Η ουσία δεν είναι ότι κάθε εκλογή οδηγεί σε αναταραχή. Είναι ότι μια αλλαγή στην αναμενόμενη δημοσιονομική κατεύθυνση μπορεί να επηρεάσει γρήγορα την εμπιστοσύνη και το κόστος νέου δανεισμού.
Ο λογαριασμός δεν εμφανίζεται όλος μαζί
Η ανάλυση αναφέρει αποδόσεις αναχρηματοδότησης περίπου 80–150 μονάδες βάσης υψηλότερες από το υφιστάμενο μέσο κόστος χρέους σε αρκετές περιπτώσεις και περίπου 180 μονάδες στη Γαλλία. Αυτή η διαφορά περιγράφει την πίεση των νέων εκδόσεων σε σχέση με παλαιότερο, φθηνότερο δανεισμό.
Τα κράτη δεν αναχρηματοδοτούν όλο το χρέος τους την ίδια ημέρα. Οι λήξεις, τα ταμειακά αποθέματα και η σύνθεση των εκδόσεων καθορίζουν τον ρυθμό με τον οποίο υψηλότερες αποδόσεις περνούν στον προϋπολογισμό. Η μέση διάρκεια λειτουργεί επομένως ως παράγοντας αντοχής, χωρίς να εξαφανίζει το πρόσθετο κόστος.
Η κυπριακή διάσταση της αξιοπιστίας
Για την Κύπρο, το ευρωπαϊκό περιβάλλον αποτελεί μέρος του πλαισίου χρηματοδότησης. Η δημοσιονομική εικόνα, η διαχείριση των λήξεων και η συνέπεια μεταξύ εξαγγελιών και διαθέσιμων πόρων είναι συγκεκριμένα στοιχεία που εξετάζουν οι επενδυτές. Ένα θετικό δημοσιονομικό αποτέλεσμα δεν καταργεί την ανάγκη παρακολούθησης των μελλοντικών υποχρεώσεων.
Η βιωσιμότητα εξαρτάται και από τη σχέση επιτοκίου με ονομαστική ανάπτυξη και από το πρωτογενές ισοζύγιο. Η άνοδος μιας απόδοσης δεν αρκεί για να χαρακτηριστεί μια χώρα σε κρίση. Χρειάζεται να εξεταστεί το σύνολο αυτών των μεταβλητών και το χρονικό βάθος της επιβάρυνσης.
Η προειδοποίηση της Barclays συνδέει έτσι την πολιτική με έναν μετρήσιμο οικονομικό μηχανισμό: την τιμή στην οποία οι κυβερνήσεις δανείζονται νέο χρήμα. Καθώς πλησιάζουν εκλογικές αναμετρήσεις, το κόστος μιας εξαγγελίας και η αξιοπιστία της χρηματοδότησής της μπορούν να αποκτήσουν μεγαλύτερη βαρύτητα στην αποτίμηση των αγορών.
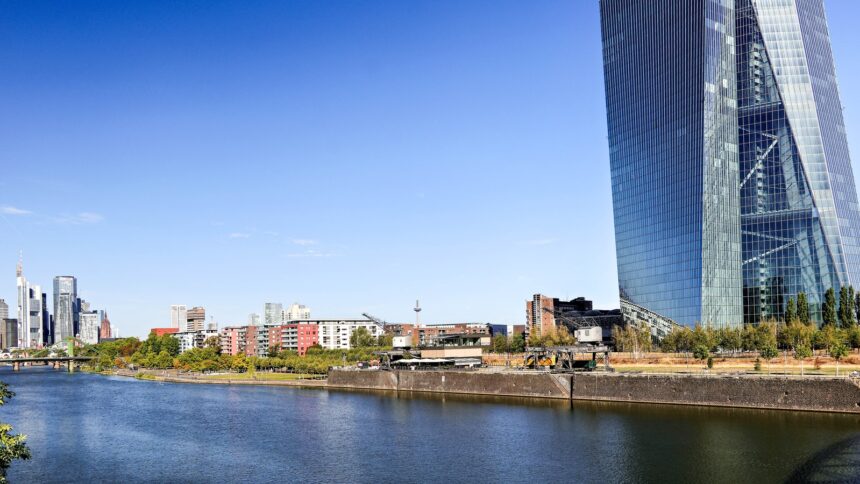
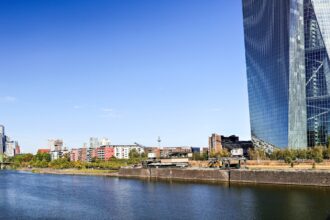
Η έδρα της ΕΚΤ στη Φρανκφούρτη, 6 Σεπτεμβρίου 2026. Περικοπή 16:9. Φωτογραφία: Dr. Thomas Liptak, CC BY-SA 4.0.
Διαβάστε επίσης
- Κυπριακός προϋπολογισμός: Πλεόνασμα και μελλοντικές υποχρεώσεις
- ΗΠΑ: Το άλμα των αποδόσεων και το κόστος χρέους
).jpg)