MoneyMatters Ai · AI Takeaways
- Έως €150.000 ετησίως μπορεί να αφαιρείται από το φορολογητέο εισόδημα, μέσα στους νόμιμους περιορισμούς.
- Η έκπτωση περιορίζεται και στο 50% του φορολογητέου εισοδήματος.
- Η έγκριση της παράτασης έως 30 Ιουνίου 2027 αφορά τις κρατικές ενισχύσεις και διακρίνεται από την ψήφιση νόμου.
Μια επένδυση σε καινοτόμο κυπριακή επιχείρηση μπορεί να μειώσει το εισόδημα πάνω στο οποίο υπολογίζεται ο φόρος του ιδιώτη επενδυτή. Το σχετικό κίνητρο προβλέπει ετήσια έκπτωση δαπάνης έως €150.000, με πρόσθετο όριο το 50% του φορολογητέου εισοδήματος και συγκεκριμένες προϋποθέσεις για την επιχείρηση και τη χρηματοδότηση.
Η νέα εξέλιξη είναι η απόφαση της Εφόρου Ελέγχου Κρατικών Ενισχύσεων, ημερομηνίας 8 Οκτωβρίου 2026, που δημοσιεύθηκε στην Επίσημη Εφημερίδα στις 16 Οκτωβρίου. Κρίνει συμβατή με τους ευρωπαϊκούς κανόνες κρατικών ενισχύσεων την παράταση του μέτρου για φυσικά πρόσωπα έως τις 30 Ιουνίου 2027.
Τι αφαιρείται και τι κερδίζει ο επενδυτής
Τα €150.000 δεν είναι επιταγή από το κράτος ούτε ισόποση επιστροφή φόρου. Αποτελούν το μέγιστο ποσό επιλέξιμης δαπάνης που μπορεί να εκπέσει μέσα σε ένα φορολογικό έτος. Η τελική εξοικονόμηση εξαρτάται από το φορολογητέο εισόδημα και από την εφαρμογή των φορολογικών συντελεστών.
Ενδεικτικά, για φορολογητέο εισόδημα €80.000, το όριο του 50% περιορίζει την ετήσια αφαίρεση σε €40.000, ακόμη και αν η επένδυση είναι μεγαλύτερη. Το παράδειγμα αφορά μόνο το εισοδηματικό όριο. Δεν υποκαθιστά τον έλεγχο επιλεξιμότητας ή τα πρόσθετα ανώτατα όρια φορολογικής απαλλαγής που προβλέπει το άρθρο 9Α.
Η επιχείρηση πρέπει να πληροί τους όρους
Άμεσοι δικαιούχοι της συγκεκριμένης απόφασης είναι ανεξάρτητοι ιδιώτες επενδυτές. Η χρηματοδότηση κατευθύνεται σε καινοτόμες μικρομεσαίες επιχειρήσεις, απευθείας ή μέσω των επιλέξιμων επενδυτικών διαύλων που περιγράφει το μέτρο. Η εταιρεία ωφελείται από την εισροή κεφαλαίων, ενώ ο επενδυτής αξιοποιεί τη φορολογική έκπτωση.
Το Πιστοποιητικό Καινοτόμου Επιχείρησης αποτελεί βασικό υποστηρικτικό εργαλείο. Η κρατική διαδικασία προβλέπει αίτηση στο Υφυπουργείο Έρευνας, Καινοτομίας και Ψηφιακής Πολιτικής, με διαθέσιμο μητρώο πιστοποιημένων επιχειρήσεων. Ο χαρακτηρισμός μιας εταιρείας ως startup ή τεχνολογικής δεν αρκεί από μόνος του για το φορολογικό κίνητρο.
Στην απευθείας χρηματοδότηση, το άρθρο 9Α του νόμου για τη φορολογία εισοδήματος συνδέει την επιλέξιμη επένδυση με νεοεκδοθείσες συνήθεις μετοχές. Προβλέπει ελάχιστη διακράτηση τριών ετών, ενώ ποσό έκπτωσης που δεν αξιοποιείται λόγω του εισοδηματικού περιορισμού μπορεί, υπό όρους, να μεταφέρεται στα επόμενα πέντε έτη.
Ποιο βήμα εγκρίθηκε τώρα
Η απόφαση ξεχωρίζει τα φυσικά από τα νομικά πρόσωπα. Για τους εταιρικούς επενδυτές, το αίτημα επέκτασης έως την 1η Ιανουαρίου 2032 αναφέρεται ως διαδικασία σε εξέλιξη ενώπιον της Ευρωπαϊκής Επιτροπής κατά την έκδοσή της.
Η δημοσίευση της έγκρισης κρατικών ενισχύσεων δεν ταυτίζεται με την ψήφιση του τροποποιητικού φορολογικού νομοσχεδίου. Για επένδυση που σχεδιάζεται μετά την ισχύουσα περίοδο χρειάζεται να επιβεβαιωθεί και η εφαρμοστέα νομοθετική διάρκεια.
Η φορολογική ελάφρυνση περιορίζει μέρος του κόστους, αλλά δεν εγγυάται την απόδοση της επένδυσης. Η επιχειρηματική προοπτική, οι όροι συμμετοχής και η δυνατότητα μελλοντικής εξόδου παραμένουν καθοριστικοί για όποιον δεσμεύει ιδιωτικά κεφάλαια.
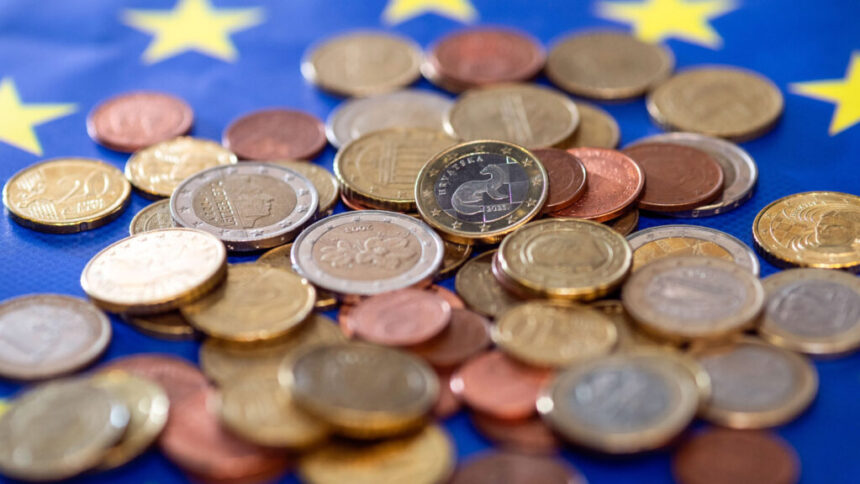
Φωτογραφία: Εικονογραφική φωτογραφία κερμάτων ευρώ για τη χρηματοδότηση και το φορολογικό κίνητρο επενδύσεων. © European Union, 2026 / Lukasz Kobus – European Commission / CC BY 4.0 / CC BY 4.0. Περικοπή και προσαρμογή για το web.
The post Επενδύσεις σε κυπριακές startups: Πώς λειτουργεί η έκπτωση έως €150.000 appeared first on moneymatters.cy.