MoneyMatters Ai · AI Takeaways
- Οι γαλλικοί τίτλοι βρίσκονται σε διεθνή χαρτοφυλάκια, πέρα από τους άμεσους κατόχους.
- Η έκθεση ενός fund ελέγχεται από τις τοποθετήσεις, το νόμισμα και τη διάρκεια των τίτλων του.
- Το εργαλείο TPI της ΕΚΤ έχει κριτήρια και διακριτική αξιολόγηση, όχι αυτόματη ενεργοποίηση.
Η συζήτηση για το γαλλικό χρέος έχει σημασία και για επενδυτές που δεν έχουν αγοράσει απευθείας γαλλικό κρατικό ομόλογο. Η έκθεση μπορεί να προκύπτει μέσα από ένα ομολογιακό fund, ένα ευρωπαϊκό χαρτοφυλάκιο ή άλλο επενδυτικό προϊόν. Το ουσιαστικό ερώτημα είναι ποιοι τίτλοι βρίσκονται στο συγκεκριμένο προϊόν και με ποιο βάρος.
Η νέα ανάλυση της Société Générale, όπως μεταφέρεται από το Capital, αναδεικνύει τη διεθνή κατοχή του γαλλικού χρέους. Η τράπεζα εκτιμά ότι περίπου το μισό βρίσκεται σε ξένα χέρια και σημαντικό μέρος εκτός Ευρώπης. Πρόκειται για την αποτίμηση της τράπεζας που παρουσιάζει το δημοσίευμα, όχι για ανάλυση ενός συγκεκριμένου κυπριακού fund.
Η τιμή του ομολόγου και η αξία του χαρτοφυλακίου
Όταν αυξάνεται η απόδοση που απαιτεί η αγορά, η τιμή ενός ήδη εκδοθέντος ομολόγου σταθερού επιτοκίου μπορεί να υποχωρεί. Η ευαισθησία διαφέρει ανάλογα με τη διάρκεια και τα χαρακτηριστικά του τίτλου. Αυτό σημαίνει ότι δύο προϊόντα με γαλλικά ομόλογα δεν αντιμετωπίζουν υποχρεωτικά την ίδια μεταβολή, ακόμη κι αν επηρεάζονται από την ίδια είδηση.
Η λήξη, το κουπόνι, η αναλογία κρατικών και εταιρικών τίτλων και η δυνατότητα καθημερινής εξαγοράς επηρεάζουν την αποτίμηση του προϊόντος. Για ένα fund, χρήσιμα σημεία αναφοράς είναι το επίσημο δελτίο τοποθετήσεων, η διάρκεια του χαρτοφυλακίου και το βασικό έγγραφο πληροφοριών. Η γενική ανησυχία για μία χώρα δεν υποκαθιστά αυτά τα συγκεκριμένα δεδομένα.
Η ΕΚΤ δεν έχει αυτόματο διακόπτη διάσωσης
Το Transmission Protection Instrument της ΕΚΤ σχεδιάστηκε για αδικαιολόγητες και άτακτες πιέσεις στις συνθήκες χρηματοδότησης που απειλούν τη μετάδοση της νομισματικής πολιτικής. Η ενεργοποίηση προϋποθέτει συνολική αξιολόγηση από το Διοικητικό Συμβούλιο. Περιλαμβάνει κριτήρια για το δημοσιονομικό πλαίσιο, τις μακροοικονομικές ανισορροπίες, τη βιωσιμότητα του χρέους και τις οικονομικές πολιτικές.
Επομένως, η ύπαρξη του εργαλείου δεν αποτελεί εγγύηση αγοράς κάθε γαλλικού τίτλου ή προστασίας της τιμής ενός επενδυτικού προϊόντος. Οι εκτιμήσεις αναλυτών για το αν μία χώρα θα ανταποκρινόταν στα κριτήρια δεν είναι επίσημη απόφαση ενεργοποίησης ή απόρριψης από την ΕΚΤ.
Για τον αποταμιευτή στην Κύπρο, η πρακτική αξία της είδησης βρίσκεται στην κατανόηση της πραγματικής έκθεσης. Ένα χαρτοφυλάκιο μπορεί να περιλαμβάνει γαλλικούς τίτλους χωρίς αυτό να σημαίνει ότι όλες οι αποταμιεύσεις έχουν μεταφερθεί στη Γαλλία. Αντίστοιχα, η αναταραχή στην αγορά δεν αποδεικνύει από μόνη της αδυναμία αποπληρωμής. Η αξιολόγηση χρειάζεται συγκεκριμένο προϊόν, συγκεκριμένους τίτλους και συγκεκριμένο χρονικό ορίζοντα.
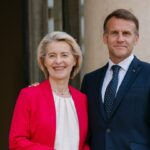
Ο Εμανουέλ Μακρόν με την Ούρσουλα φον ντερ Λάιεν στο Παρίσι, 22 Ιουλίου 2026 — Φωτογραφία: Christophe Licoppe / European Union, 2026 / EC – Audiovisual Service / CC BY 4.0. Περικοπή κάδρου.
The post Γαλλικό χρέος: Πού βρίσκεται η έκθεση στα ομόλογα και γιατί αφορά τους αποταμιευτές appeared first on moneymatters.cy.