- MoneyMatters Ai · AI Takeaways
- Τι έχει συμβεί στη μετοχή
- Γιατί η αγορά προσπέρασε το καλό τρίμηνο
- Η AI δίνει ανάπτυξη, οι υπολογιστές τραβούν προς τα κάτω
- Το δεύτερο πρόβλημα: υπάρχει ζήτηση, αλλά δεν αρκεί η διαθέσιμη παραγωγή
- Foundry: πρόοδος στην τεχνολογία, ακόμη μεγάλη απόσταση από την κερδοφορία
- Μετρητά υπάρχουν, αλλά η ανάκαμψη κοστίζει στους μετόχους
- Μετά τη βουτιά, είναι φθηνή η Intel;
- Προς τα πού μπορεί να κινηθεί από εδώ
- Διαβάστε επίσης στο MoneyMatters
MoneyMatters Ai · AI Takeaways
- Η Intel έκλεισε στις 2 Νοεμβρίου στα $59,97, με συνολική πτώση 34,86% σε δύο συνεδριάσεις.
- Τα data centers αναπτύσσονται, αλλά για το δ΄ τρίμηνο η εταιρεία προβλέπει πτώση άνω του 20% στα έσοδα του κλάδου PC σε σχέση με το γ΄ τρίμηνο.
- Το προσαρμοσμένο μικτό περιθώριο προβλέπεται στο 38%, έναντι 44,1%, ενώ το Foundry παραμένει ζημιογόνο.
- Η επόμενη πορεία εξαρτάται από παραδόσεις, περιθώρια και ταμειακές ροές. Η πτώση της τιμής δεν αποδεικνύει από μόνη της φθηνή αποτίμηση.
Η Intel έχει χάσει περίπου 35% της χρηματιστηριακής της αξίας σε δύο συνεδριάσεις, παρότι ανακοίνωσε ισχυρή αύξηση πωλήσεων και θεαματική ανάπτυξη στα data centers. Η αντίφαση εξηγείται από αυτό που βλέπει μπροστά της η αγορά: μια απότομη κάμψη στους προσωπικούς υπολογιστές, στενότητα παραγωγής στους περιζήτητους server processors και ένα πολύ ακριβό επενδυτικό πρόγραμμα.
Στο κλείσιμο της Δευτέρας 2 Νοεμβρίου 2026, η μετοχή INTC υποχώρησε στα $59,97, με ημερήσιες απώλειες 8,80%, σύμφωνα με τα απευθείας στοιχεία του Nasdaq. Είχε προηγηθεί η πτώση 28,58% της Παρασκευής, μετά τα αποτελέσματα. Πρόκειται για τιμές κανονικής συνεδρίασης, όχι για τις διαφορετικές τιμές που εμφανίζονται στις μετασυνεδριακές συναλλαγές.
Τι έχει συμβεί στη μετοχή
| Συνεδρίαση | Κλείσιμο | Τι σημαίνει |
|---|---|---|
| 29 Οκτωβρίου 2026 | $92,07 | Τελευταίο κλείσιμο πριν από την ανακοίνωση αποτελεσμάτων. |
| 30 Οκτωβρίου 2026 | $65,76 | Πτώση 28,58% στην πρώτη αντίδραση. |
| 2 Νοεμβρίου 2026 | $59,97 | Νέα πτώση 8,80%. Συνολικά −34,86% από τις 29 Οκτωβρίου. |
Οι ποσοστιαίες απώλειες δεν προστίθενται: υπολογίζονται πάνω σε διαδοχικά χαμηλότερες τιμές. Για να επιστρέψει από τα $59,97 στα $92,07, η μετοχή χρειάζεται πλέον άνοδο περίπου 53,5%. Αυτός είναι και ο λόγος που μια ισχυρή ανοδική αντίδραση μετά από κατάρρευση δεν ισοδυναμεί απαραίτητα με αποκατάσταση της προηγούμενης εικόνας.
Γιατί η αγορά προσπέρασε το καλό τρίμηνο
Η ανακοίνωση της Intel για το γ΄ τρίμηνο περιέχει πραγματική λειτουργική βελτίωση: έσοδα $16,513 δισ., αυξημένα περίπου 21%, και λειτουργικά κέρδη βάσει GAAP $2,522 δισ., έναντι $683 εκατ. έναν χρόνο πριν. Τα προσαρμοσμένα κέρδη ανά μετοχή διαμορφώθηκαν στα $0,52, πάνω από την προηγούμενη εταιρική πρόβλεψη των $0,38. Αυτή είναι σύγκριση με την καθοδήγηση της διοίκησης, όχι με εκτίμηση συναίνεσης αναλυτών.
Η τιμή μιας μετοχής, όμως, αντανακλά κυρίως τα κέρδη που αναμένονται στη συνέχεια. Και για το δ΄ τρίμηνο η Intel περιγράφει αισθητά ασθενέστερη κερδοφορία.
| Μέγεθος | Γ΄ τρίμηνο: πραγματικό | Δ΄ τρίμηνο: εταιρική πρόβλεψη |
|---|---|---|
| Έσοδα | $16,513 δισ. | $15–16 δισ., με μέσο σημείο $15,5 δισ., περίπου 6,1% χαμηλότερα. |
| Προσαρμοσμένο μικτό περιθώριο | 44,1% | 38%, μείωση 6,1 ποσοστιαίων μονάδων. |
| Προσαρμοσμένα κέρδη ανά μετοχή | $0,52 | $0,25, περίπου 52% χαμηλότερα. |
| Κέρδη ανά μετοχή GAAP | $0,60 | $0,10. Η λογιστική βάση διαφέρει από τα προσαρμοσμένα μεγέθη. |
Οι προβλέψεις περιθωρίου και κερδών βασίζονται στο μέσο σημείο του εύρους εσόδων. Η ταυτόχρονη πτώση πωλήσεων και περιθωρίου είναι το κρίσιμο στοιχείο: σε μια επιχείρηση με εργοστάσια και υψηλό σταθερό κόστος, μια σχετικά μικρότερη υποχώρηση τζίρου μπορεί να προκαλέσει πολύ μεγαλύτερη μεταβολή κερδών.
Η AI δίνει ανάπτυξη, οι υπολογιστές τραβούν προς τα κάτω
Ο κλάδος Data Center and AI έφθασε τα $7,3 δισ., με αύξηση 78% σε ετήσια βάση. Αντίθετα, ο Client Computing and Physical AI, που περιλαμβάνει τους επεξεργαστές προσωπικών υπολογιστών, υποχώρησε στα $8,1 δισ., μειωμένος κατά 5%. Η Intel εξακολουθεί να έχει δύο πολύ μεγάλες δραστηριότητες που κινούνται με διαφορετική ταχύτητα.
Στις επίσημες τοποθετήσεις της διοίκησης στις 29 Οκτωβρίου, ο οικονομικός διευθυντής Dave Zinsner προέβλεψε για το δ΄ τρίμηνο διαδοχική αύξηση του DCAI σε μεσαίο διψήφιο ποσοστό, αλλά πτώση άνω του 20% στον CCPG. Ακριβότερες και δυσεύρετες μνήμες αυξάνουν το κόστος των υπολογιστών και οδηγούν τους κατασκευαστές σε περιορισμό παραγγελιών και αποθεμάτων.
Οι ίδιες τοποθετήσεις περιλαμβάνουν πρόβλεψη για μείωση περίπου 12% των συνολικών μονάδων της αγοράς PC το 2026 και περίπου 10% το 2027. Πρόκειται για το σενάριο σχεδιασμού της Intel, όχι για ήδη πραγματοποιημένη εξέλιξη ή ανεξάρτητη βεβαιότητα. Η επιστροφή της ζήτησης σε servers δεν ακυρώνει αυτομάτως αυτή την πίεση.
Το δεύτερο πρόβλημα: υπάρχει ζήτηση, αλλά δεν αρκεί η διαθέσιμη παραγωγή
Η διοίκηση αναφέρει ότι η ζήτηση για προϊόντα data center υπερβαίνει την προσφορά. Αυτό δημιουργεί ευκαιρία, αλλά και κίνδυνο εκτέλεσης: παραγγελίες που δεν μπορούν να παραδοθούν εγκαίρως δεν γίνονται αμέσως έσοδα. Η αποτελεσματικότερη παραγωγή και η διαθεσιμότητα προηγμένων υλικών συσκευασίας έχουν πλέον άμεση χρηματιστηριακή σημασία.
Επιπλέον, η αρχική εκτίμηση της εταιρείας για το περιστατικό στο Fab 28 στο Ισραήλ ενσωματώνει επίπτωση περίπου $300 εκατ. στα έσοδα του δ΄ τριμήνου και δύο ποσοστιαίων μονάδων στο μικτό περιθώριο. Σχεδόν όλη η επίπτωση εσόδων αφορά server προϊόντα 10nm. Η ζημιά αυτή είναι συγκεκριμένος βραχυπρόθεσμος παράγοντας, αλλά δεν εξηγεί μόνη της την αδυναμία της αγοράς PC.
Foundry: πρόοδος στην τεχνολογία, ακόμη μεγάλη απόσταση από την κερδοφορία
Η τριμηνιαία έκθεση 10-Q δείχνει λειτουργική ζημιά περίπου $1,9 δισ. στην Intel Foundry, έναντι $2,3 δισ. πέρυσι. Υπάρχει βελτίωση, αλλά το κόστος παραμένει μεγάλο. Τα έσοδα του κλάδου, περίπου $6,7 δισ., δεν προστίθενται αυτούσια στα ενοποιημένα έσοδα: το μεγαλύτερο μέρος είναι εσωτερικές συναλλαγές, που απαλείφονται κατά την ενοποίηση.
Οι πωλήσεις προς εξωτερικούς πελάτες ήταν $411 εκατ., με την αύξηση να συνδέεται κυρίως με μη επαναλαμβανόμενη σύμβαση. Επομένως, ο αριθμός δεν αποδεικνύει ακόμη ότι έχει δημιουργηθεί μια μεγάλη, επαναλαμβανόμενη εξωτερική πελατεία. Οι επαφές για προηγμένες τεχνολογίες παραγωγής πρέπει να μετατραπούν σε δεσμευτικές παραγγελίες, όγκο και κερδοφορία.
Μετρητά υπάρχουν, αλλά η ανάκαμψη κοστίζει στους μετόχους
Στις 26 Σεπτεμβρίου, η Intel είχε περίπου $54 δισ. σε μετρητά και βραχυπρόθεσμες επενδύσεις, έναντι συνολικού χρέους περίπου $50,1 δισ.. Αυτό δεν παραπέμπει σε άμεση έλλειψη ρευστότητας. Ωστόσο, η ενίσχυση του ταμείου περιλαμβάνει την έκδοση νέων μετοχών του Αυγούστου, με ακαθάριστα έσοδα $23 δισ., και δεν προέρχεται μόνο από τη λειτουργία της επιχείρησης.
Η έκδοση χρηματοδοτεί την ανάπτυξη, αλλά μοιράζει τα μελλοντικά κέρδη σε περισσότερες μετοχές. Η διοίκηση αναμένει περίπου 5,44 δισ. πλήρως αραιωμένες μετοχές στο δ΄ τρίμηνο. Παράλληλα, προβλέπει ακαθάριστες κεφαλαιουχικές δαπάνες $20 δισ. το 2026 και ισχυρή αύξησή τους το 2027. Για τον επενδυτή, η ανάπτυξη πρέπει τελικά να αποδώσει και ελεύθερες ταμειακές ροές.
Χρειάζεται επίσης προσοχή στα λογιστικά κέρδη. Τα καθαρά κέρδη $3,32 δισ. του γ΄ τριμήνου περιλαμβάνουν, μεταξύ άλλων, όφελος περίπου $1 δισ. από αποτίμηση υποχρέωσης συνδεδεμένης με δεσμευμένες μετοχές. Τα προσαρμοσμένα καθαρά κέρδη ήταν περίπου $2,76 δισ., με διαφορετικές εξαιρέσεις, όπως οι αμοιβές σε μετοχές. Ούτε το GAAP ούτε το προσαρμοσμένο αποτέλεσμα μετατρέπεται μηχανικά σε επαναλαμβανόμενη ετήσια κερδοφορία.
Μετά τη βουτιά, είναι φθηνή η Intel;
Η πτώση από μόνη της δεν απαντά. Το χρήσιμο ερώτημα είναι πόσα βιώσιμα ετήσια κέρδη ανά μετοχή μπορεί να παράγει η Intel όταν σταθεροποιηθεί η δραστηριότητά της και ποιο πολλαπλάσιο θα δέχεται τότε η αγορά.
| Υποθετικά βιώσιμα ετήσια κέρδη/μετοχή | Αποτίμηση 20 φορές | 25 φορές | 30 φορές |
|---|---|---|---|
| $1 | $20 | $25 | $30 |
| $2 | $40 | $50 | $60 |
| $3 | $60 | $75 | $90 |
Ο πίνακας είναι αριθμητική ευαισθησίας, όχι τιμές-στόχοι ή πρόβλεψη κερδών: τιμή μετοχής = ετήσια κέρδη ανά μετοχή × πολλαπλάσιο. Στα περίπου $60, χρειάζονται περίπου $3 ετήσια κέρδη με αποτίμηση 20 φορές, ή $2,40 με αποτίμηση 25 φορές. Έτσι φαίνεται πόσο σημαντική ανάκαμψη μπορεί να εξακολουθεί να προεξοφλεί η μετοχή ακόμη και μετά την κατάρρευση.
Προς τα πού μπορεί να κινηθεί από εδώ
Στο άμεσο διάστημα, η εικόνα παραμένει εύθραυστη. Η δεύτερη συνεχόμενη συνεδρίαση μεγάλων απωλειών δείχνει ότι η πρώτη πτώση δεν αρκούσε για να σταθεροποιήσει τις προσδοκίες. Αυτό αυξάνει τον κίνδυνο έντονης μεταβλητότητας, χωρίς να αποκλείει ισχυρές ανοδικές αντιδράσεις.
Σε ορίζοντα 12–24 μηνών, η κατεύθυνση εξαρτάται κυρίως από την εκτέλεση. Το θετικό σενάριο απαιτεί περισσότερες παραδόσεις Xeon, αποκατάσταση της διαταραχής παραγωγής, ανθεκτικότητα των περιθωρίων και απτές εξωτερικές δουλειές στο Foundry. Το ενδιάμεσο σενάριο είναι μια πολυετής ανασυγκρότηση, όπου η ανάπτυξη στους servers αντισταθμίζεται από αδύναμα PC και υψηλές επενδύσεις. Το αρνητικό σενάριο είναι νέες μειώσεις προβλέψεων, παρατεταμένα προβλήματα παραγωγής και κέρδη ανά μετοχή που δεν δικαιολογούν την αποτίμηση.
Τα επόμενα αποτελέσματα πρέπει να ελεγχθούν έναντι των $15–16 δισ. εσόδων και του 38% προσαρμοσμένου μικτού περιθωρίου που έχει ήδη προβλέψει η εταιρεία. Μέσα στο 2027, μεγαλύτερη αξία από μια γενική υπόσχεση για AI θα έχει η απόδειξη ότι οι επενδύσεις μετατρέπονται σε παραδόσεις, επαναλαμβανόμενες πωλήσεις και μετρητά. Η Intel έχει πραγματική ευκαιρία ανάκαμψης, αλλά η μετοχή παραμένει στοίχημα επιτυχούς ανασυγκρότησης με υψηλό κίνδυνο εκτέλεσης.
Η ανάλυση βασίζεται στις δημοσιευμένες εταιρικές πληροφορίες και στο κλείσιμο της 2ας Νοεμβρίου 2026. Τα σενάρια αποτελούν εκτιμήσεις και δεν συνιστούν εξατομικευμένη επενδυτική σύσταση.
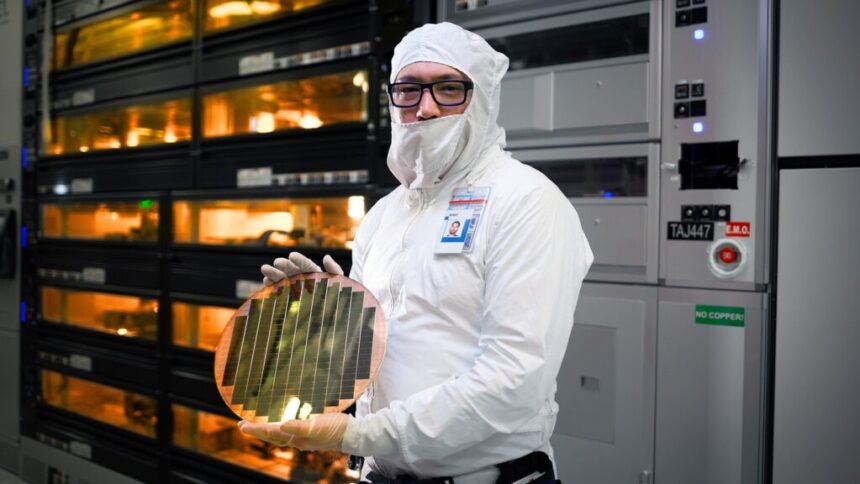
Εργαζόμενος της Intel με wafer τεχνολογίας Foveros στο Hillsboro του Όρεγκον, Δεκέμβριος 2023. © Intel Corporation.
The post Intel: Βουτιά 35% σε δύο συνεδριάσεις — τι κρίνει την επόμενη μέρα της μετοχής appeared first on moneymatters.cy.