MoneyMatters Ai · AI Takeaways
- Η ανάλυση Reuters που παρουσιάζει το Capital τοποθετεί τη σχέση δανείων προς καταθέσεις της Revolut στο 6% για το 2025.
- Το χαρτοφυλάκιο δανείων ήταν £2,2 δισ., ενώ οι υπηρεσίες και οι συνδρομές έχουν σημαντικό ρόλο στο μοντέλο της.
- Μεγαλύτερη πιστωτική επέκταση δημιουργεί έσοδα, αλλά απαιτεί αξιολόγηση και διαχείριση πιστωτικού κινδύνου.
Μια πολύ χαμηλή σχέση δανείων προς καταθέσεις ξεχωρίζει τη Revolut από τους μεγάλους τραπεζικούς ομίλους με τους οποίους συγκρίνεται. Στην ανάλυση Reuters που παρουσιάζει το Capital στις 5 Οκτωβρίου, ο λόγος αυτός τοποθετείται στο 6% για το 2025, με χαρτοφυλάκιο δανείων £2,2 δισ.
Ο αριθμός βοηθά να κατανοηθεί το επιχειρηματικό μοντέλο πίσω από την εφαρμογή. Η Revolut έχει αναπτυχθεί μέσα από πληρωμές, συναλλαγές και συνδρομητικές υπηρεσίες, ενώ η παραδοσιακή χορήγηση δανείων έχει μικρότερο σχετικό βάρος. Η σύγκριση αφορά το μέγεθος της πίστωσης, όχι μια αυτόματη κατάταξη ασφάλειας μεταξύ τραπεζών.
Τι σημαίνει ο λόγος δανείων προς καταθέσεις
Ο δείκτης συγκρίνει το ποσό των δανείων με το ποσό των καταθέσεων. Δεν σημαίνει ότι το υπόλοιπο κάθε πελάτη κατευθύνεται με τον ίδιο τρόπο ή ότι το υπόλοιπο των καταθέσεων μένει αδρανές. Μια τράπεζα μπορεί να τοποθετεί διαθέσιμα σε διαφορετικά ρευστά περιουσιακά στοιχεία, σύμφωνα με το πλαίσιο λειτουργίας της.
Η εικόνα διαφέρει από ένα μοντέλο που στηρίζεται κυρίως στο περιθώριο ανάμεσα στους τόκους δανείων και καταθέσεων. Σε μια εταιρεία με ισχυρότερο βάρος υπηρεσιών, η συχνότητα χρήσης και η επιλογή πληρωμένων προϊόντων αποτελούν κρίσιμα στοιχεία εσόδων.
Η πίστωση αλλάζει τον λογαριασμό
Η επέκταση στα δάνεια μπορεί να αυξήσει τα έσοδα και να ενισχύσει τη σχέση με τον πελάτη. Δημιουργεί όμως απαιτήσεις αξιολόγησης εισοδήματος, προβλέψεων για ζημιές και διαχείρισης καθυστερήσεων. Η καλή εμπειρία μιας εφαρμογής δεν αρκεί από μόνη της για να αποδειχθεί επιτυχία στη χορήγηση πίστωσης.
Για τους χρήστες στην Κύπρο, η διάκριση είναι πρακτική. Η εξοικείωση με μια κάρτα ή με τις συναλλαγματικές υπηρεσίες δεν σημαίνει ότι ένα πιστωτικό προϊόν διατίθεται με τους ίδιους όρους σε όλες τις χώρες. Διαθεσιμότητα, κόστος και αντισυμβαλλόμενη οντότητα πρέπει να προκύπτουν από το συγκεκριμένο προϊόν.
Το 6% δείχνει πόσο περιθώριο έχει η Revolut να αλλάξει τη σύνθεση του μοντέλου της. Η αλλαγή αυτή θα κριθεί από το αν μπορεί να συνδυάσει την ψηφιακή διανομή με βιώσιμη πιστωτική ποιότητα. Για τον πελάτη, το σημαντικό παραμένει να κατανοεί ποια υπηρεσία αγοράζει και με ποιους όρους, πέρα από τη συνολική αξία του εμπορικού σήματος.
Πηγές: Capital / Reuters.
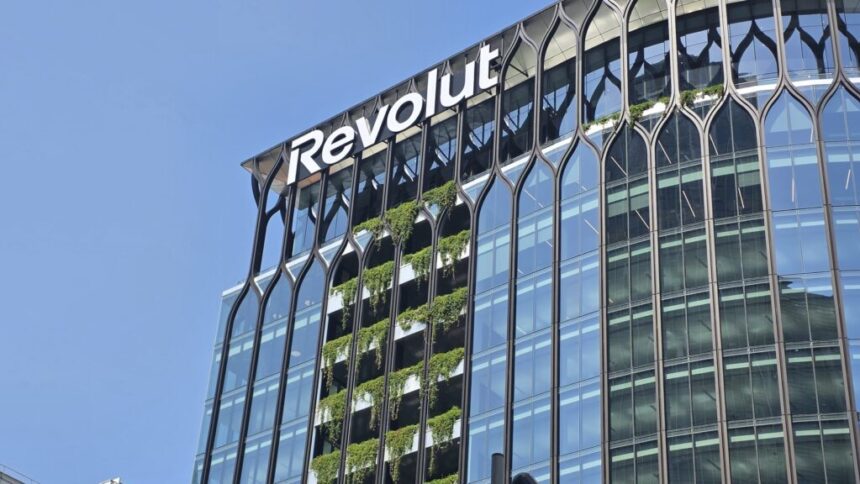
Η έδρα της Revolut στο Λονδίνο, 27 Ιουνίου 2026 — Φωτογραφία: Alerove / CC BY-SA 4.0. Περικοπή κάδρου.
Διαβάστε επίσης
The post Revolut: Μόλις 6% δάνεια προς καταθέσεις — η τράπεζα πίσω από την εφαρμογή είναι διαφορετική appeared first on moneymatters.cy.