MoneyMatters Ai · AI Takeaways
- Το νομοσχέδιο αναθέτει την ευθύνη εξυγίανσης ασφαλιστικών στο διοικητικό συμβούλιο της Κεντρικής Τράπεζας.
- Στόχοι είναι η προστασία των ασφαλισμένων, η συνέχεια κρίσιμων λειτουργιών και ο περιορισμός της χρήσης δημόσιων πόρων.
- Η εξυγίανση διαφέρει από την καθημερινή εποπτεία και δεν αποτελεί αυτόματη εγγύηση κάθε απαίτησης.
Έναν οργανωμένο μηχανισμό για την αντιμετώπιση σοβαρών προβλημάτων σε ασφαλιστικές επιχειρήσεις προβλέπει το κυπριακό νομοσχέδιο για την ανάκαμψη και την εξυγίανση του κλάδου. Στο δημόσιο κείμενο, η ευθύνη άσκησης των αρμοδιοτήτων της Αρχής Εξυγίανσης ανατίθεται στο διοικητικό συμβούλιο της Κεντρικής Τράπεζας της Κύπρου.
Το σχέδιο, αναρτημένο στην κρατική πλατφόρμα η-Διαβούλευση, ενσωματώνει την ευρωπαϊκή οδηγία για την ανάκαμψη και εξυγίανση ασφαλιστικών και αντασφαλιστικών επιχειρήσεων, γνωστή ως IRRD. Πρόκειται για προτεινόμενο νομοθετικό πλαίσιο, όχι για ανακοίνωση ότι συγκεκριμένη εταιρεία έχει τεθεί σε εξυγίανση.
Τι επιδιώκει να προστατεύσει
Το κείμενο θέτει στο επίκεντρο το συλλογικό συμφέρον των κατόχων ασφαλιστηρίων, των δικαιούχων και όσων διεκδικούν απαιτήσεις. Παράλληλα, στοχεύει στη διατήρηση της χρηματοπιστωτικής σταθερότητας, στη συνέχεια των κρίσιμων λειτουργιών και στον περιορισμό της εξάρτησης από έκτακτη δημόσια χρηματοδότηση.
Για τον ασφαλισμένο, η ουσία είναι να υπάρχει σχέδιο διαχείρισης μιας κρίσης, με ιδιαίτερη μέριμνα για τη συνέχεια της ασφαλιστικής κάλυψης. Αυτό δεν ισοδυναμεί με υπόσχεση ότι οποιαδήποτε ζημιά ή απαίτηση θα εξοφλείται πλήρως από το κράτος. Η επιλογή μέτρων εξαρτάται από την κατάσταση της επιχείρησης και από τις νόμιμες προϋποθέσεις.
Πότε θα μπορούσε να ενεργοποιηθεί η εξυγίανση
Το άρθρο 26 προβλέπει σωρευτικά κριτήρια. Χρειάζεται διαπίστωση αφερεγγυότητας ή ενδεχόμενης αφερεγγυότητας, απουσία εύλογης προοπτικής ότι ιδιωτικά ή εποπτικά μέτρα θα αποτρέψουν το πρόβλημα εγκαίρως και ανάγκη παρέμβασης για λόγους δημόσιου συμφέροντος.
Επομένως, η εξυγίανση δεν παρουσιάζεται ως αυτόματη απάντηση σε κάθε οικονομική δυσκολία. Προβλέπεται ως ειδική διαδικασία για περιπτώσεις στις οποίες πληρούνται όλες οι προϋποθέσεις. Το νομοσχέδιο διακρίνει επίσης τον προληπτικό σχεδιασμό από την πραγματική ανάληψη δράσης σε μια επιχείρηση.
Στα εργαλεία περιλαμβάνονται ο τερματισμός ανάληψης νέων εργασιών, η πώληση ή μεταβίβαση εργασιών σε μεταβατική επιχείρηση, ο διαχωρισμός στοιχείων ενεργητικού και παθητικού και η απομείωση ή μετατροπή επιλέξιμων υποχρεώσεων. Η χρήση τους συνοδεύεται από συγκεκριμένες διασφαλίσεις και δεν ενεργοποιείται επειδή απλώς δημοσιεύθηκε ένα νομοσχέδιο.
Εξυγίανση και εποπτεία έχουν διαφορετικό ρόλο
Η πρόβλεψη για την Κεντρική Τράπεζα αφορά τη διαχείριση εξυγίανσης. Από μόνη της δεν τεκμηριώνει μεταφορά ολόκληρης της καθημερινής εποπτείας των ασφαλιστικών στην ΚΤΚ. Το δημόσιο σχέδιο αναφέρεται χωριστά σε εποπτική αρχή και αρχή εξυγίανσης και ρυθμίζει τη συνεργασία τους.
Προβλέπει ακόμη ειδική μονάδα στην Κεντρική Τράπεζα, με τεχνοκρατική υποστήριξη, σχεδιασμό και παρακολούθηση μέτρων. Η λειτουργική ανεξαρτησία της μονάδας από άλλες αρμοδιότητες της ΚΤΚ αποτελεί ρητή απαίτηση του κειμένου.
Για τους κατόχους συμβολαίων, η συζήτηση αφορά την ανθεκτικότητα του συστήματος και το τι μπορεί να συμβεί σε μια μελλοντική κρίση. Δεν αποτελεί σύσταση ακύρωσης ασφαλιστηρίου, ένδειξη προβλήματος σε συγκεκριμένο πάροχο ή αλλαγή των συμβατικών υποχρεώσεων λόγω της δημοσιοποίησης του σχεδίου.
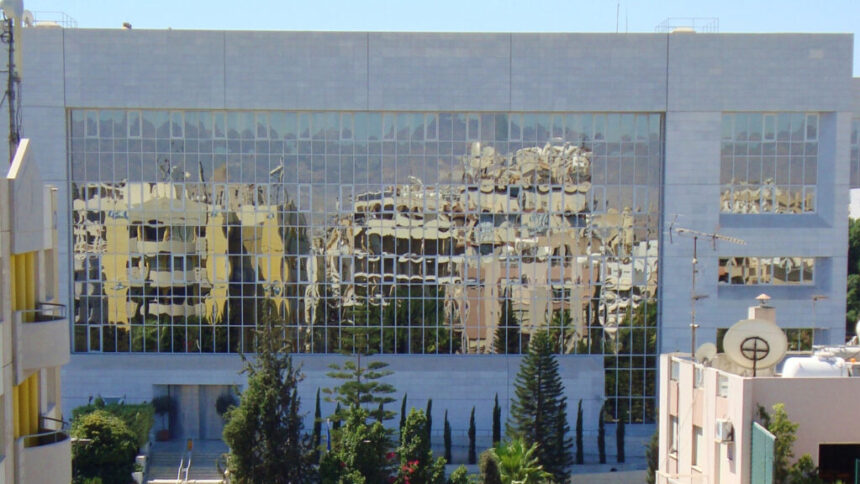
Φωτογραφία: Η Κεντρική Τράπεζα της Κύπρου στη Λευκωσία. Φωτογραφία αρχείου, 26 Αυγούστου 2011. TourinNicosia / Wikimedia Commons / CC BY-SA 3.0 / CC BY-SA 3.0. Περικοπή και προσαρμογή για το web.
The post Ασφαλιστήρια στην Κύπρο: Το σχέδιο για εξυγίανση εταιρειών με ρόλο στην Κεντρική Τράπεζα appeared first on moneymatters.cy.