MoneyMatters Ai · AI Takeaways
- Ο Μάκης Κεραυνός έθεσε θέμα επικαιροποίησης της φορολογικής σύμβασης στη συνάντησή του με τον πρέσβη της Κίνας στις 6 Νοεμβρίου.
- Η σύμβαση υπογράφηκε στις 25 Οκτωβρίου 1990 και τέθηκε σε ισχύ στις 5 Οκτωβρίου 1991. Περιλαμβάνει χωριστούς κανόνες για επιχειρηματικά κέρδη, τόκους, μερίσματα και δικαιώματα.
- Για μια κυπριακή επιχείρηση με πελάτη στην Κίνα, μετρούν ο χαρακτηρισμός της πληρωμής, τυχόν παρακράτηση και τα αποδεικτικά για πίστωση φόρου.
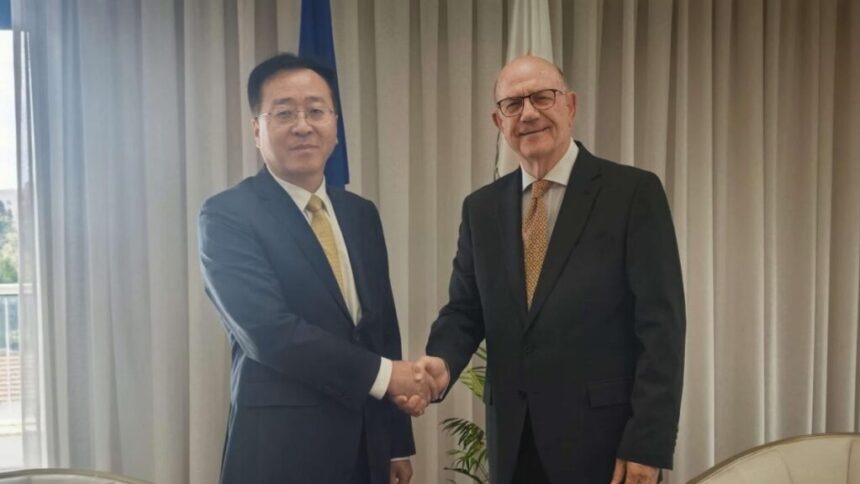
Η φορολογική σύμβαση του 1990 επέστρεψε στην ατζέντα των επαφών Κύπρου–Κίνας. Ο υπουργός Οικονομικών Μάκης Κεραυνός έθεσε το θέμα της επικαιροποίησής της στις 6 Νοεμβρίου, στη συνάντησή του με τον νέο πρέσβη της Κίνας στην Κύπρο, Yang Yundong.
Το κυπριακό Υπουργείο Οικονομικών εντάσσει την επαφή στη συζήτηση για εμπόριο και επενδύσεις, ενόψει της προγραμματισμένης επίσκεψης του Προέδρου της Δημοκρατίας στην Κίνα στις αρχές του 2027. Η κινεζική πρεσβεία δίνει έμφαση στις αμφίδρομες επενδύσεις και στο εμπόριο υπηρεσιών. Η δημόσια ενημέρωση έως τις 10 Νοεμβρίου τοποθετεί την επικαιροποίηση στο στάδιο της συζήτησης.
Πού συναντά τη σύμβαση μια κυπριακή επιχείρηση
Μια εταιρεία στη Λευκωσία αναλαμβάνει τεχνική υποστήριξη για πελάτη στην Κίνα. Αν η ίδια σύμβαση δίνει στον πελάτη και δικαίωμα εκμετάλλευσης λογισμικού, χρειάζεται να ξεκαθαρίσει τι πληρώνεται για την εργασία και τι για τη χρήση του δικαιώματος. Ο χαρακτηρισμός επηρεάζει ποιο άρθρο εξετάζεται, αν η χώρα προέλευσης του εισοδήματος μπορεί να επιβάλει φόρο και πώς θα υπολογιστεί το ποσό που τελικά θα εισπράξει η εταιρεία.
Η σύμβαση υπογράφηκε στις 25 Οκτωβρίου 1990 και τέθηκε σε ισχύ στις 5 Οκτωβρίου 1991. Καλύπτει φόρους εισοδήματος και κεφαλαίου. Περιέχει ξεχωριστούς κανόνες για εταιρικά κέρδη, μερίσματα, τόκους και δικαιώματα. Για παράδειγμα, στα επιχειρηματικά κέρδη εξετάζεται αν υπάρχει μόνιμη εγκατάσταση στο άλλο κράτος και ποια κέρδη αποδίδονται σε αυτή. Στα δικαιώματα, το κείμενο προβλέπει δυνατότητα φορολόγησης και στο κράτος από το οποίο προκύπτουν, υπό τις προϋποθέσεις του αντίστοιχου άρθρου.
| Περίπτωση | Ερώτημα για τον φορολογικό έλεγχο | Χρήσιμο τεκμήριο |
|---|---|---|
| Παροχή υπηρεσίας | Πού εκτελείται η εργασία και ποια παρουσία έχει η εταιρεία στην άλλη χώρα; | Σύμβαση έργου, τόπος εργασίας, διάρκεια και ρόλοι ομάδας. |
| Άδεια εκμετάλλευσης | Ποιο δικαίωμα αποκτά ο πελάτης και ποιος είναι ο δικαιούχος της πληρωμής; | Όροι άδειας χρήσης και ανάλυση της αμοιβής. |
| Μέρισμα ή τόκος | Ποια είναι η φορολογική κατοικία του δικαιούχου και τι παρακράτηση προβλέπεται για τη συγκεκριμένη πληρωμή; | Τεκμηρίωση κατοικίας, απόφαση διανομής ή σύμβαση δανείου. |
| Φόρος στην άλλη χώρα | Μπορεί να ληφθεί πίστωση έναντι του φόρου για το ίδιο εισόδημα; | Βεβαίωση παρακράτησης ή πληρωμής και στοιχεία του εισοδήματος. |
Το ποσό στο τιμολόγιο και το ποσό που φτάνει στον λογαριασμό
Για μια μικρή κυπριακή επιχείρηση, η πρώτη συνέπεια μιας παρακράτησης είναι ταμειακή. Αν ο πελάτης αφαιρέσει φόρο κατά την πληρωμή, το ποσό που εισπράττει η επιχείρηση είναι μικρότερο από το ποσό του τιμολογίου. Πριν συμφωνηθεί η αμοιβή, έχει σημασία να διευκρινιστεί ποιος επιβαρύνεται με την παρακράτηση και πότε ο πληρωτής θα δώσει τα αντίστοιχα αποδεικτικά.
Το άρθρο 24 προβλέπει μηχανισμό πίστωσης του φόρου της άλλης χώρας έναντι του φόρου για το ίδιο εισόδημα, με τους όρους της σύμβασης και της εφαρμοστέας νομοθεσίας. Η πίστωση εξετάζεται χωριστά από την παρακράτηση τη στιγμή της πληρωμής. Και οι δύο χώρες έχουν περιλάβει τη συμφωνία του 1990 στις κοινοποιήσεις τους στον ΟΟΣΑ για το πολυμερές φορολογικό εργαλείο. Ο φορολογικός έλεγχος λαμβάνει υπόψη και τις διατάξεις του εργαλείου που εφαρμόζονται στη συγκεκριμένη συναλλαγή.
Για να γίνει πρακτικά μετρήσιμη η πρωτοβουλία της 6ης Νοεμβρίου, χρειάζονται συγκεκριμένες προτάσεις για τα άρθρα που θα αλλάξουν και επίσημο χρονοδιάγραμμα. Για κάθε μελλοντικό κείμενο, η ημερομηνία εφαρμογής θα δείξει ποιες πληρωμές και φορολογικές περιόδους θα καλύπτει.
Ανακοίνωση του Υπουργείου Οικονομικών · Ανακοίνωση της κινεζικής πρεσβείας · Μητρώο φορολογικών συμβάσεων της Κύπρου · Κείμενο της σύμβασης · Κοινοποίηση Κύπρου στον ΟΟΣΑ · Κοινοποίηση Κίνας στον ΟΟΣΑ
Φωτογραφία της συνάντησης Πρεσβεία της Λαϊκής Δημοκρατίας της Κίνας στην Κύπρο.
The post Κύπρος–Κίνα: Γιατί η φορολογική συμφωνία του 1990 μπαίνει ξανά στο τραπέζι appeared first on moneymatters.cy.