MoneyMatters Ai · AI Takeaways
- Η νέα τιμή στόχος των 72,50 ευρώ υποδηλώνει δυνητική συνολική απόδοση περίπου 59% από την τιμή αναφοράς της έκθεσης.
- Το θετικό σενάριο της Alpha Finance-AXIA φτάνει τα 91,50 ευρώ και το αρνητικό τα 54,10 ευρώ.
- Η εκτίμηση στηρίζεται σε μεγαλύτερη συμβολή από κρίσιμα μέταλλα, άμυνα και METKA.
- Οι βασικοί κίνδυνοι είναι οι τιμές εμπορευμάτων, η αξιοποίηση νέων μονάδων και τα περιθώρια στην ενέργεια.
Η Alpha Finance-AXIA ανεβάζει την τιμή στόχο της Metlen στα 72,50 ευρώ, από 71 ευρώ, και διατηρεί τη σύσταση αγοράς. Από τα επίπεδα αναφοράς της έκθεσης, η εκτιμώμενη συνολική απόδοση φτάνει περίπου το 59%. Για τον επενδυτή, όμως, η ουσία βρίσκεται στις παραδοχές που παράγουν αυτόν τον αριθμό.
Η νέα ανάλυση, την οποία παρουσίασε το newmoney, αποδίδει μεγαλύτερη αξία στα κρίσιμα μέταλλα, στην άμυνα και στη METKA. Το μοντέλο δεν στηρίζεται πλέον τόσο έντονα στην παραδοσιακή ενεργειακή δραστηριότητα.
Οι αριθμοί που στηρίζουν τα €72,50
Τα EBITDA του κλάδου μετάλλων προβλέπεται να αυξηθούν από 334 εκατ. ευρώ το 2026 σε 908 εκατ. ευρώ το 2031. Έτσι, τα μέταλλα μπορούν να φτάσουν το 46% της συνολικής λειτουργικής κερδοφορίας, σχεδόν ισότιμα με την ενέργεια.
Το γάλλιο αποτελεί τον πιο ισχυρό νέο καταλύτη. Οι τιμές κινούνται κοντά στα 3.500 δολάρια ανά κιλό, έναντι της πολύ χαμηλότερης βάσης που είχε χρησιμοποιηθεί στους παλαιότερους εταιρικούς στόχους. Η Alpha Finance-AXIA υπολογίζει συνεισφορά EBITDA άνω των 100 εκατ. ευρώ από το 2028.
Η άμυνα μπορεί, σύμφωνα με το μοντέλο, να περάσει από περίπου 30 εκατ. EBITDA το 2026 σε πάνω από 200 εκατ. το 2031. Η METKA διαθέτει ανεκτέλεστο άνω των 2 δισ. ευρώ, ενώ πιθανή αυτόνομη εισαγωγή της θα μπορούσε να κάνει πιο ορατή την αξία της.
Η ψαλίδα των σεναρίων είναι μεγάλη
Στο θετικό σενάριο η αποτίμηση φτάνει τα 91,50 ευρώ. Προϋποθέτει ευνοϊκότερες τιμές εμπορευμάτων, υψηλότερα περιθώρια και πλήρη αξιοποίηση των νέων μεταλλουργικών δραστηριοτήτων. Στο αρνητικό σενάριο περιορίζεται στα 54,10 ευρώ, με χαμηλότερες τιμές αλουμινίου και αλουμίνας, ασθενέστερη ενέργεια και καθυστερήσεις στην παραγωγή.
Η μεγάλη διαφορά μεταξύ των δύο σεναρίων δεν είναι λεπτομέρεια. Δείχνει ότι η δυνητική άνοδος συνοδεύεται από ουσιαστικό κίνδυνο εκτέλεσης και έκθεση στις διεθνείς τιμές. Η τιμή στόχος είναι εκτίμηση αναλυτή, όχι εγγύηση μελλοντικής τιμής.
Η ταμειακή ροή θα κρίνει το αποτέλεσμα
Για το σύνολο του ομίλου προβλέπονται EBITDA 1,1 δισ. ευρώ φέτος, 1,4 δισ. το 2027 και σχεδόν 2 δισ. το 2031. Τα καθαρά κέρδη εκτιμώνται στα 631 εκατ. ευρώ το 2026 και σε 1,21 δισ. το 2031. Παράλληλα, το εγκεκριμένο πρόγραμμα επαναγοράς μετοχών φτάνει τα 600 εκατ. ευρώ.
Τα επίσημα αποτελέσματα εξαμήνου κατέγραψαν έσοδα 3,99 δισ. και EBITDA 550 εκατ. ευρώ, με τη διοίκηση να επαναβεβαιώνει καθοδήγηση 1,0 έως 1,15 δισ. για το 2026.
Για να δικαιολογηθεί η αποτίμηση, η Metlen πρέπει να πετύχει τρία πράγματα ταυτόχρονα: να αυξήσει παραγωγή στα κρίσιμα μέταλλα, να μετατρέψει το ανεκτέλεστο σε κέρδη και να χρηματοδοτήσει την ανάπτυξη χωρίς να πιέσει υπερβολικά τον ισολογισμό. Η αξία των €72,50 θα κριθεί τελικά στα μετρητά, όχι μόνο στις προβλέψεις EBITDA.
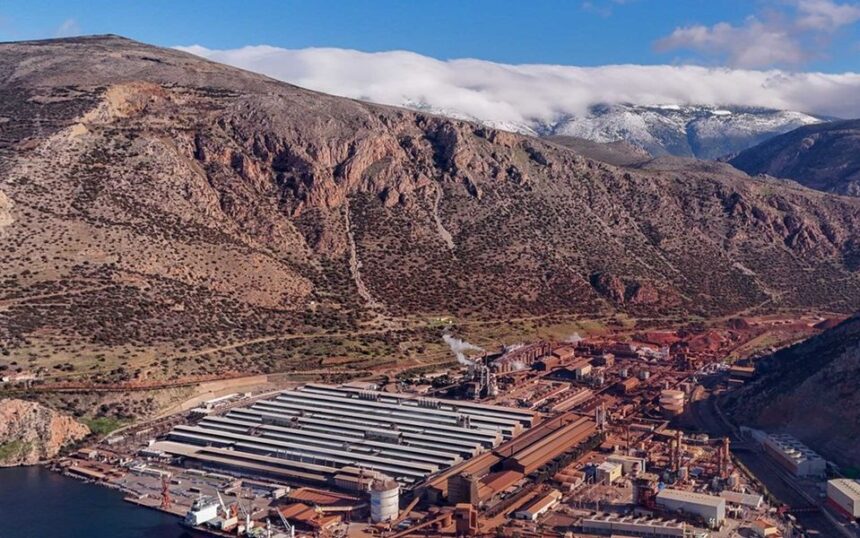
Φωτογραφία αρχείου Metlen
The post Metlen στα €72,50: Τι βλέπει η Alpha Finance και πού μπορεί να χαλάσει το στοίχημα appeared first on moneymatters.cy.