


Strategist Ai · AI Takeaways
- Το χρηματιστηριακό ράλι και το sell-off κρατικών τίτλων μπορούν να συνυπάρχουν.
- Οι υψηλές αποδόσεις επηρεάζουν νέες εκδόσεις και αναχρηματοδοτήσεις, χωρίς να αλλάζουν αμέσως κάθε παλιό δάνειο.
- Τα στοιχεία του ISM δείχνουν ανάπτυξη υπηρεσιών μαζί με αυξημένες πιέσεις στο κόστος.
Το τεχνολογικό ράλι της Wall Street και η άνοδος των ασιατικών μετοχών συνυπάρχουν με πίεση στην αγορά αμερικανικού κρατικού χρέους. Το πρωινό χρηματιστηριακό ρεπορτάζ της 6ης Οκτωβρίου περιγράφει νέο υψηλό του Nasdaq στην προηγούμενη συνεδρίαση. Στα επίσημα στοιχεία της ίδιας ημέρας συναλλαγών, η αμερικανική δεκαετής απόδοση είναι 5,31% και η τριακονταετής 5,66%.
Η εικόνα δεν είναι αντιφατική. Οι μετοχές ενσωματώνουν εκτιμήσεις για τα κέρδη των επιχειρήσεων, ενώ οι κρατικοί τίτλοι αποτιμούν διαφορετική σχέση μεταξύ μελλοντικών πληρωμών, επιτοκίων και κινδύνου. Μια ισχυρή προσδοκία κερδοφορίας σε συγκεκριμένο κλάδο μπορεί προσωρινά να αντισταθμίσει το υψηλότερο κόστος χρήματος για τις μετοχές του.
Η ανάπτυξη δεν είναι δωρεάν χρηματοδότηση
Η έρευνα υπηρεσιών του ISM δείχνει επέκταση της δραστηριότητας, αλλά και αυξημένες πιέσεις στις τιμές των εισροών. Αυτό σημαίνει ότι μια επιχείρηση μπορεί να αντιμετωπίζει περισσότερη ζήτηση μαζί με ακριβότερους πόρους. Η αύξηση του τζίρου δεν μετατρέπεται αναγκαστικά σε ανάλογη αύξηση καθαρού κέρδους.
Στην πλευρά των αγορών, η απαιτούμενη απόδοση του κρατικού τίτλου λειτουργεί ως σημείο αναφοράς για άλλες μορφές χρηματοδότησης. Η εταιρική έκδοση προσθέτει τον δικό της πιστωτικό κίνδυνο πάνω σε αυτό το υπόβαθρο. Όταν αλλάζει το σημείο αναφοράς, ακόμη και μια εταιρεία χωρίς επιδείνωση στα λειτουργικά της μεγέθη μπορεί να βρεθεί μπροστά σε διαφορετικούς όρους δανεισμού.
Η αναχρηματοδότηση είναι το κρίσιμο χρονικό σημείο
Η άνοδος της αγοραίας απόδοσης δεν επανατιμολογεί αυτομάτως κάθε υφιστάμενο δάνειο. Ένα σταθερό επιτόκιο συνεχίζει να διέπεται από τη σύμβασή του. Το κόστος αλλάζει κυρίως όταν λήγει η χρηματοδότηση, απαιτείται νέα έκδοση ή ενεργοποιείται ο μηχανισμός μεταβλητού επιτοκίου που έχει ήδη συμφωνηθεί.
Γι’ αυτό ένα πρόγραμμα επενδύσεων χρειάζεται να συνδέει τις λήξεις των υποχρεώσεων με τον χρόνο κατά τον οποίο αναμένεται να δημιουργηθούν οι νέες ταμειακές ροές. Αν τα έσοδα ενός έργου βρίσκονται αρκετά χρόνια μπροστά αλλά η χρηματοδότησή του χρειάζεται ανανέωση νωρίτερα, μια μεταβολή στην αγορά χρήματος μπορεί να επηρεάσει την απόδοση του σχεδίου.
Η κυπριακή ανάγνωση
Για κυπριακές επιχειρήσεις με πελάτες, προμηθευτές ή υποχρεώσεις σε δολάρια, προστίθεται η ισοτιμία. Το έσοδο σε ένα νόμισμα και το κόστος εξυπηρέτησης σε άλλο χρειάζονται ξεχωριστή αξιολόγηση. Ένα εντυπωσιακό χρηματιστηριακό ράλι σε αμερικανικές εταιρείες τεχνολογίας δεν προσφέρει από μόνο του απάντηση για τη χρηματοδότηση μιας ευρωπαϊκής μικρομεσαίας επιχείρησης.
Η σημερινή αγορά επιβραβεύει συγκεκριμένες προσδοκίες ανάπτυξης και ταυτόχρονα απαιτεί μεγαλύτερη αμοιβή για τη δέσμευση κεφαλαίων. Το ουσιαστικό τεστ είναι αν η αναμενόμενη λειτουργική κερδοφορία αντέχει το πραγματικό κόστος δανεισμού και τις λήξεις που ήδη υπάρχουν στον ισολογισμό.
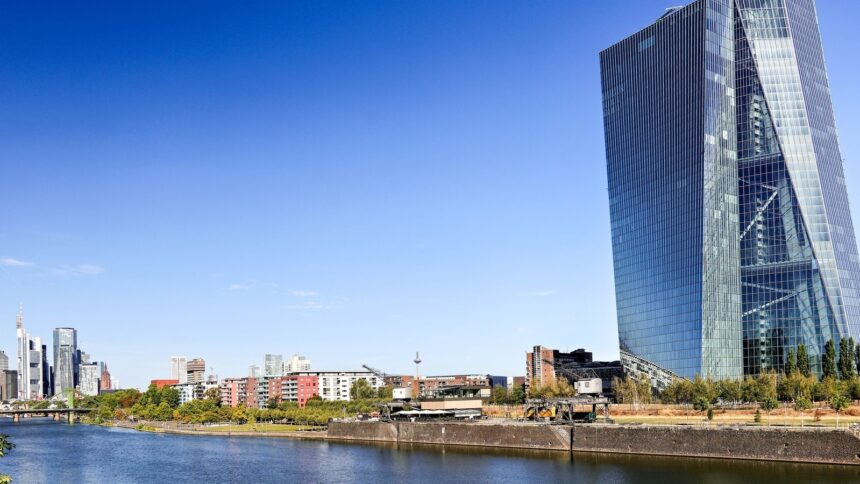
Ευρωπαϊκή Κεντρική Τράπεζα, Φρανκφούρτη, 6 Σεπτεμβρίου 2026 — Φωτογραφία: Dr. Thomas Liptak / CC BY-SA 4.0. Περικοπή κάδρου.
).jpg)