Strategist Ai · AI Takeaways
- Η Morgan Stanley εκτιμά δυνητική συνολική αγορά ρομποταξί περίπου $1 τρισ. έως το 2040, όχι σημερινά έσοδα.
- Η Κίνα συνδυάζει μεγάλη κλίμακα στόλων με χαμηλότερο κόστος οχημάτων και λειτουργίας.
- Το ποιος ελέγχει software, δεδομένα, στόλο και πελάτη θα καθορίσει τη μελλοντική κατανομή κερδών.
Η αγορά των ρομποταξί μετατρέπεται από τεχνολογική επίδειξη σε μάχη βιομηχανικού κόστους και ελέγχου του πελάτη. Η Morgan Stanley Research εκτιμά ότι η συνολική δυνητική αγορά μπορεί να φτάσει περίπου το $1 τρισ. έως το 2040. Ο αριθμός περιγράφει δυνατότητα για υπηρεσίες μετακίνησης, οχήματα, λογισμικό και συναφείς δραστηριότητες· δεν είναι σημερινός τζίρος ούτε βέβαιη πρόβλεψη κερδών.
Η τράπεζα υπολογίζει περίπου 2,5 εκατ. ρομποταξί παγκοσμίως το 2035, με ΗΠΑ και Κίνα να αντιπροσωπεύουν περίπου 70% του στόλου. Αναμένει πτώση λειτουργικού κόστους κοντά στο 20% σε τρία χρόνια και πιθανή προσέγγιση του break-even το 2028. Πρόκειται για μοντέλο αναλυτών που εξαρτάται από άδειες, ασφάλεια, ζήτηση και δυνατότητα χρηματοδότησης των στόλων.
Το κινεζικό πλεονέκτημα δεν είναι μόνο η τεχνητή νοημοσύνη
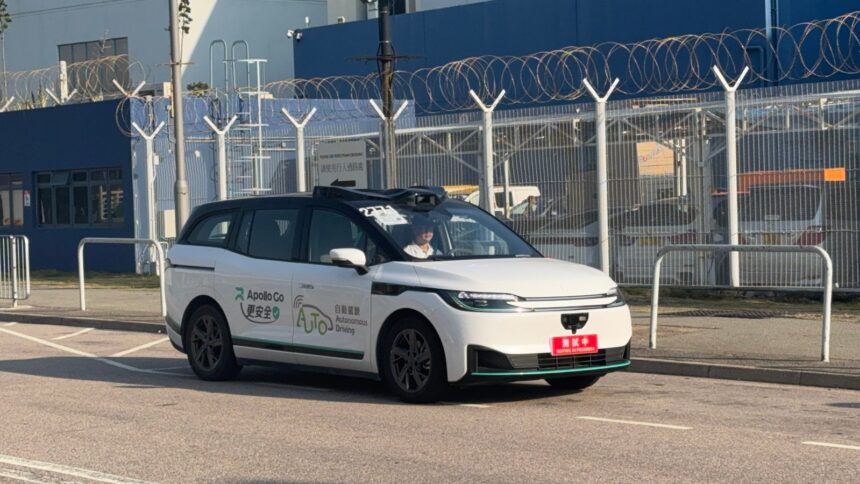
Στην ανάλυση των Andrew Percoco και Tim Hsiao, η Κίνα εμφανίζεται να διαθέτει πάνω από 5.000 οχήματα σε βασικές αστικές αγορές. Ορισμένοι πάροχοι μπορούν να εξυπηρετούν πολλές διαδρομές ημερησίως ανά όχημα, ενώ η απομακρυσμένη υποστήριξη εξυπηρετεί ολοένα μεγαλύτερο αριθμό αυτοκινήτων ανά εργαζόμενο. Το πραγματικό πλεονέκτημα είναι η συνάρτηση τιμής οχήματος, αξιοποίησης και λειτουργικού κόστους, όχι μόνο η ποιότητα του αλγορίθμου.
Όσο περισσότερες ώρες δουλεύει ένα όχημα, τόσο μοιράζεται το αρχικό κόστος σε περισσότερες διαδρομές. Αυτό όμως ισχύει μόνο αν υπάρχει πυκνή ζήτηση και τα οχήματα μπορούν να κινούνται χωρίς συχνές διακοπές ή ανθρώπινη παρέμβαση. Μια φθηνή μονάδα με χαμηλή χρήση μπορεί να παραμένει ζημιογόνα.
Ποιος θα πάρει τα περιθώρια
Στο παραδοσιακό αυτοκίνητο, η πώληση του οχήματος δημιουργεί το μεγαλύτερο μέρος της αξίας για τον κατασκευαστή. Στο ρομποταξί, επαναλαμβανόμενα έσοδα μπορούν να μοιραστούν ανάμεσα στον κατασκευαστή, τον πάροχο του συστήματος αυτόνομης οδήγησης, την πλατφόρμα κρατήσεων, τον ιδιοκτήτη του στόλου και τον διαχειριστή συντήρησης. Ο παίκτης που ελέγχει τη σχέση με τον επιβάτη και τα δεδομένα των διαδρομών αποκτά ιδιαίτερη διαπραγματευτική ισχύ.
Η κινεζική βιομηχανία επιδιώκει να εξάγει το πλεονέκτημα κόστους μαζί με τις πλατφόρμες της. Η Ευρώπη, αντίθετα, διαθέτει υψηλές τιμές μετακίνησης αλλά πιο σύνθετο κανονιστικό περιβάλλον. Η πρόσφατη πρόθεση των Bolt και Lucid για έως 25.000 οχήματα δείχνει το μέγεθος των φιλοδοξιών, χωρίς ακόμη να συνιστά δεσμευτική ανάπτυξη στόλου.
Το κρίσιμο ορόσημο δεν είναι η πρώτη εντυπωσιακή διαδρομή αλλά η επαναλαμβανόμενη κερδοφόρα διαδρομή με αποδεδειγμένη ασφάλεια. Εταιρείες που πετυχαίνουν κλίμακα αλλά δεν ελέγχουν ασφάλιση, επισκευές και ρυθμιστικό κόστος ίσως ανακαλύψουν ότι μια αγορά του $1 τρισ. δεν συνεπάγεται εύκολα κέρδη.