


Strategist Ai · AI Takeaways
- Η χρήση AI δεν αποδεικνύει από μόνη της ανταγωνιστικό πλεονέκτημα.
- Η έρευνα της Visa διακρίνει διαφορετικές στρατηγικές υιοθέτησης.
- Οι διοικήσεις χρειάζονται δείκτες για ποιότητα, κόστος και εμπιστοσύνη.
Η τεχνητή νοημοσύνη παύει να αποτελεί από μόνη της στοιχείο διαφοροποίησης για μια τράπεζα. Όταν η τεχνολογία χρησιμοποιείται ευρέως, το ανταγωνιστικό πλεονέκτημα μεταφέρεται στον τρόπο με τον οποίο ενσωματώνεται στις αποφάσεις και στην ποιότητα των υπηρεσιών.
Η έρευνα που δημοσίευσε η Visa τον Ιούλιο αναφέρει ότι πάνω από 90% των τραπεζών του δείγματος χρησιμοποιεί κάποια μορφή AI σε βασικές λειτουργίες. Το εύρημα αποτυπώνει ευρεία υιοθέτηση, όχι κοινό επίπεδο ωριμότητας ή ίδια απόδοση επενδύσεων.
Η στρατηγική πίσω από την τεχνολογία
Στο From AI Promise to AI Performance, η εταιρεία εξετάζει διαφορετικές προσεγγίσεις: οργανισμούς που δίνουν βάρος στην αποδοτικότητα, στην εμπιστοσύνη του πελάτη, στην ανταγωνιστική πίεση ή στη συμμόρφωση. Η έρευνα βασίζεται σε στελέχη τραπεζών και στις δικές τους αξιολογήσεις.
Η διάκριση έχει επιχειρηματική σημασία. Μια εφαρμογή που μειώνει χρόνο επεξεργασίας εγγράφων λύνει διαφορετικό πρόβλημα από ένα σύστημα που υποστηρίζει αποφάσεις σε πραγματικό χρόνο. Χρειάζονται διαφορετικά δεδομένα, έλεγχοι και κριτήρια επιτυχίας.
Η παγίδα των πολλών πιλοτικών έργων
Ένας οργανισμός μπορεί να εμφανίζει πολλές δοκιμές χωρίς να αλλάζει τον τρόπο λειτουργίας του. Αν κάθε τμήμα έχει διαφορετικό εργαλείο, διαφορετικό ορισμό επιτυχίας και ξεχωριστή διαχείριση δεδομένων, η κλίμακα αυξάνει την πολυπλοκότητα αντί να τη μειώνει.
Η διοίκηση χρειάζεται να συνδέει κάθε εφαρμογή με συγκεκριμένο αποτέλεσμα. Στην εξυπηρέτηση, για παράδειγμα, ενδιαφέρει αν λύθηκε το πρόβλημα και όχι μόνο πόσες συνομιλίες διεκπεραιώθηκαν. Στην πρόληψη απάτης, μετρούν τόσο τα περιστατικά που εντοπίστηκαν όσο και οι νόμιμες συναλλαγές που δυσκολεύτηκαν αδικαιολόγητα.
Πώς δημιουργείται διαρκές πλεονέκτημα
Η αξία προκύπτει όταν δεδομένα, διαδικασίες και ανθρώπινη ευθύνη λειτουργούν μαζί. Ένα καλό μοντέλο δεν διορθώνει μόνο του κακή ποιότητα δεδομένων ή ασαφή αρμοδιότητα. Χρειάζεται επίσης διαρκής παρακολούθηση του αποτελέσματος καθώς αλλάζουν οι συναλλαγές και οι κίνδυνοι.
Το στρατηγικό ερώτημα για τις τράπεζες δεν είναι πλέον μόνο πόσο AI διαθέτουν. Είναι ποιες αποφάσεις βελτιώθηκαν, ποιος το αποδεικνύει και αν ο πελάτης αντιλαμβάνεται πραγματική διαφορά. Εκεί ξεχωρίζει μια επένδυση που δημιουργεί αξία από μια τεχνολογική προσθήκη που απλώς ακολουθεί την αγορά.
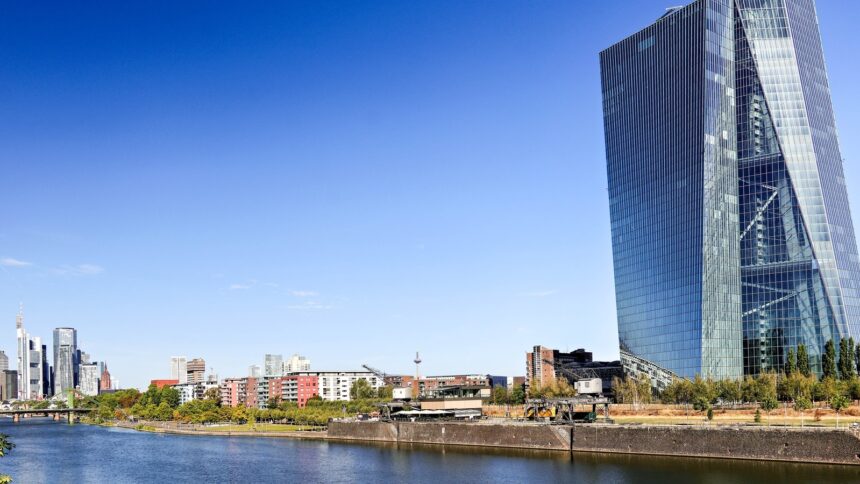
Η έδρα της Ευρωπαϊκής Κεντρικής Τράπεζας στη Φρανκφούρτη, Σεπτέμβριος 2026 — Φωτογραφία: Dr. Thomas Liptak / CC BY-SA 4.0. Περικοπή κάδρου.
Διαβάστε επίσης
- Ποιος αγοράζει τις ελληνικές τράπεζες; Η αλλαγή μετόχων φτάνει και στην Κύπρο
- Η KBW διάλεξε νικητές στις τράπεζες: Πειραιώς, Εθνική και Τράπεζα Κύπρου μπροστά
).jpg)