MoneyMatters Ai · AI Takeaways
- Η έρευνα εξετάζει πάνω από 1.000 έγγραφα με φερόμενες αναδρομικές ημερομηνίες.
- Τα $10 δισ. αφορούν περιουσιακά στοιχεία, όχι τεκμηριωμένο ποσό απλήρωτων φόρων.
- Η Deloitte Κύπρου και οι δικηγόροι του Αμπράμοβιτς δίνουν απαντήσεις και αρνήσεις στους ισχυρισμούς.
Νέα ερωτήματα για εταιρείες που συνδέονταν με τον Ρομάν Αμπράμοβιτς και τη Deloitte Κύπρου θέτει έρευνα του The Bureau of Investigative Journalism, που δημοσιεύθηκε στις 12 Οκτωβρίου μαζί με τη συνεργασία BBC, Guardian και OCCRP. Οι δημοσιογράφοι υποστηρίζουν ότι έγγραφα συντάχθηκαν ή υπογράφηκαν χρόνια μετά τις ημερομηνίες που εμφάνιζαν, μεταβάλλοντας την εικόνα ιδιοκτησίας και φορολογικής μεταχείρισης περιουσιακών στοιχείων.
Η Deloitte Κύπρου δηλώνει ότι ενεργεί σύμφωνα με την εφαρμοστέα νομοθεσία. Οι δικηγόροι του Αμπράμοβιτς αρνούνται ότι συμμετείχε ή γνώριζε παράνομη αναχρονολόγηση, φοροδιαφυγή ή παράνομη απόκρυψη περιουσίας και αναφέρουν ότι οι εταιρείες του βασίζονταν στις επαγγελματικές συμβουλές των παρόχων τους. Τα ευρήματα παρουσιάζονται ως δημοσιογραφική έρευνα και όχι ως νέα δικαστική καταδίκη.
Ο αριθμός των $10 δισ. χρειάζεται τη σωστή μονάδα
Σύμφωνα με το TBIJ, η περίπτωση της Electus αφορά αντικατάσταση κυπριακής εταιρείας με ομώνυμη εταιρεία στις Βρετανικές Παρθένες Νήσους, με περιουσιακά στοιχεία που ξεπερνούσαν τα $10 δισ. Η τεκμηρίωση που επικαλείται η έρευνα φέρεται να καταρτίστηκε αναδρομικά.
Το ποσό περιγράφει αξία περιουσιακών στοιχείων. Δεν είναι υπολογισμός φόρων που χάθηκαν ούτε ταμειακή απώλεια ίσης αξίας. Η αλλαγή της εμφανιζόμενης εταιρικής ιδιοκτησίας δεν σημαίνει από μόνη της ότι χρήματα εξαφανίστηκαν από τραπεζικούς λογαριασμούς.
Η διαδρομή της Kravin
Η έρευνα του OCCRP περιγράφει επίσης την Kravin Investments, κυπριακή εταιρεία που είχε λάβει $3 δισ. από πώληση μετοχών της Sibneft το 2003. Η μεταγενέστερη αλληλογραφία αφορούσε τη φορολόγηση των τόκων και έγγραφα που θα παρουσίαζαν τα κεφάλαια ως περιουσία εταιρείας στα BVI, την οποία η Kravin διαχειριζόταν.
Στην εξεταζόμενη αλληλογραφία γίνεται λόγος για αλλαγές των λογιστικών καταστάσεων και των αρχείων προηγούμενων ετών. Το OCCRP αναφέρει ότι δεν μπόρεσε να επιβεβαιώσει ανεξάρτητα κάθε βήμα της σχεδιαζόμενης διευθέτησης. Επικαλείται, ωστόσο, μεταγενέστερες καταστάσεις που εμφάνιζαν κεφάλαια σε καταπιστευματική διαχείριση και υποβλήθηκαν στον κυπριακό έφορο εταιρειών.
Η ημερομηνία αλλάζει την εικόνα μιας συναλλαγής
Το κρίσιμο ζήτημα είναι αν η μεταγενέστερη σύνταξη ενός εγγράφου αποτύπωνε πραγματική προϋπάρχουσα συμφωνία ή δημιουργούσε την εντύπωση ότι μια απόφαση είχε ληφθεί νωρίτερα. Η ισχύς μιας συμφωνίας από προηγούμενη ημερομηνία δεν ταυτίζεται αυτομάτως με πλαστογράφηση του χρόνου υπογραφής της.
Η διάκριση επηρεάζει τόσο τη φορολογική αξιολόγηση όσο και την αξιοπιστία των εταιρικών λογαριασμών. Γι’ αυτό η χρονολογία της αλληλογραφίας, οι πραγματικές τραπεζικές κινήσεις και οι εγκεκριμένες καταστάσεις πρέπει να εξετάζονται μαζί.
Οι απαντήσεις των εμπλεκομένων
Η Deloitte αναφέρει ότι δεν μπορεί να σχολιάσει ειδικά αλληλογραφία δύο δεκαετιών στην οποία δεν έχει πλέον πρόσβαση. Η πλευρά Αμπράμοβιτς επιμένει ότι οι επαγγελματίες σύμβουλοι είχαν αναλάβει την ορθή σύσταση, διαχείριση και εξέλεγξη των εταιρειών. Το OCCRP διευκρινίζει ότι δεν υπάρχει απόδειξη πως ο ίδιος γνώριζε ή ενέκρινε την προετοιμασία των επίμαχων εγγράφων.
Στοιχεία και πηγές: The Bureau of Investigative Journalism: έρευνα 12 Οκτωβρίου · OCCRP: εταιρικά έγγραφα και απαντήσεις.
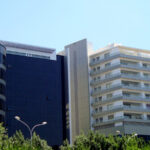
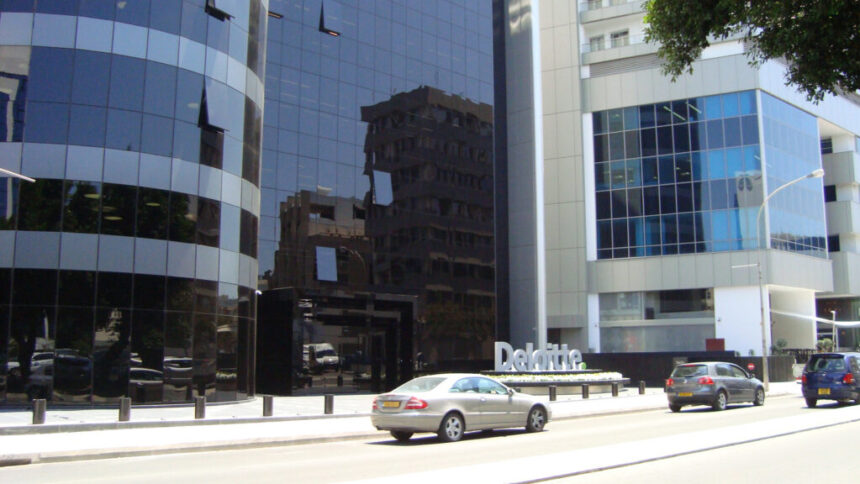
Τα γραφεία της Deloitte στη Λευκωσία, 20 Ιουνίου 2011. Φωτογραφία αρχείου. — Φωτογραφία: NicosiaEurope / CC BY-SA 3.0. Περικοπή κάδρου.
The post Αμπράμοβιτς–Deloitte: Έρευνα για $10 δισ. και έγγραφα με παλαιότερες ημερομηνίες appeared first on moneymatters.cy.