- MoneyMatters Ai · AI Takeaways
- Τα αποτελέσματα είναι ισχυρά, αλλά χρειάζονται δεύτερη ανάγνωση
- Τι πραγματικά σημαίνει ανάπτυξη 16% για δέκα χρόνια
- Το iPhone Duo αυξάνει τις δυνατότητες, όχι αυτόματα τα κέρδη
- Η συμφωνία με την Google αλλάζει το κόστος της κούρσας AI
- Τι πρέπει να αποδείξει η Apple από εδώ και πέρα
MoneyMatters Ai · AI Takeaways
- Η αύξηση των πωλήσεων και η επιτυχία ενός προϊόντος δεν εξασφαλίζουν από μόνες τους ελκυστική απόδοση της μετοχής.
- Η απαίτηση για σχεδόν 16% ετήσια αύξηση ταμειακών ροών προέρχεται από το μοντέλο της TQP Research, όχι από πρόβλεψη της Apple.
- Το νέο μείγμα iPhone, οι υπηρεσίες και το κόστος της AI θα κρίνουν πόση ανάπτυξη μετατρέπεται σε μετρητά.
Η Apple παρουσιάζει ισχυρά αποτελέσματα και ανοίγει μια ακριβότερη κατηγορία συσκευών με το iPhone Duo. Για τη μετοχή της, όμως, το δύσκολο ερώτημα αρχίζει ακριβώς εκεί: πόση από τη μελλοντική επιτυχία έχει ήδη πληρώσει ο επενδυτής; Ένα επιτυχημένο λανσάρισμα μπορεί να ενισχύσει τις πωλήσεις χωρίς να αποδεικνύει ότι οποιαδήποτε χρηματιστηριακή αποτίμηση είναι δικαιολογημένη.
Αυτό είναι το βασικό επιχείρημα της TQP Research στη σύνοψη της ανάλυσης που δημοσίευσε στο Seeking Alpha στις 15 Σεπτεμβρίου, με τίτλο «Apple: The New iPhone Cycle Cannot Justify This Valuation». Αναγνωρίζει την επιχειρηματική ισχύ της εταιρείας, αλλά διατηρεί στάση Hold, δηλαδή διακράτησης. Υπολογίζει ότι η τιμή που εξετάζει το μοντέλο της απαιτεί σχεδόν 16% ετήσια ανάπτυξη ελεύθερων ταμειακών ροών επί μία δεκαετία.
Τα αποτελέσματα είναι ισχυρά, αλλά χρειάζονται δεύτερη ανάγνωση
Στο οικονομικό τρίτο τρίμηνο, που ολοκληρώθηκε στις 27 Ιουνίου 2026, η Apple ανακοίνωσε έσοδα $109,4 δισ., αυξημένα κατά 16%, και κέρδη ανά μετοχή $2,02, αυξημένα κατά 29%. Πρόκειται για αποτελέσματα πριν από την παρουσίαση της νέας σειράς του Σεπτεμβρίου, συνεπώς δεν αποτυπώνουν ακόμη τις πωλήσεις των νέων μοντέλων.
Η ίδια η εταιρεία επισημαίνει στην ανακοίνωση αποτελεσμάτων ότι οι επιστροφές δασμών πρόσθεσαν περίπου δύο ποσοστιαίες μονάδες στο μικτό περιθώριο και $0,11 στα κέρδη ανά μετοχή. Η ενίσχυση είναι πραγματική, αλλά η ίδια συνεισφορά δεν μπορεί να θεωρηθεί δεδομένη για κάθε επόμενο τρίμηνο.
Οι ενοποιημένες οικονομικές καταστάσεις δείχνουν καθαρά κέρδη $29,8 δισ., έναντι $23,4 δισ. έναν χρόνο νωρίτερα, δηλαδή αύξηση περίπου 27%. Οι πωλήσεις iPhone έφτασαν τα $54,3 δισ. και οι υπηρεσίες τα $30,7 δισ.. Η ισχύς της Apple στηρίζεται τόσο στη συσκευή όσο και στις υπηρεσίες που τη συνοδεύουν.
Τι πραγματικά σημαίνει ανάπτυξη 16% για δέκα χρόνια
Το ποσοστό της TQP Research χρειάζεται προσεκτική ανάγνωση. Δεν είναι στόχος της διοίκησης ούτε ανεξάρτητη απόδειξη ότι η μετοχή θα υποχωρήσει. Είναι εκτίμηση για την ανάπτυξη που χρειάζεται ένα συγκεκριμένο μοντέλο ώστε να στηρίξει την αποτίμηση που εξετάζει.
Σε τέτοιους υπολογισμούς, το αποτέλεσμα αλλάζει μαζί με την αρχική ταμειακή ροή, το προεξοφλητικό επιτόκιο και την αξία που αποδίδεται στην εταιρεία μετά τη δεκαετία. Το 16% δεν στέκεται μόνο του ως «δίκαιη τιμή» της Apple. Οι πλήρεις παραδοχές του μοντέλου είναι απαραίτητες για να αξιολογηθεί το συμπέρασμά του.
Το μέγεθος της απαίτησης, πάντως, γίνεται σαφές με έναν απλό υπολογισμό ανατοκισμού. Αν μια ετήσια ταμειακή ροή ξεκινά συμβολικά από το 100, η διατήρηση των ακόλουθων ρυθμών επί δέκα χρόνια δίνει:
| Ετήσια αύξηση | Επίπεδο στο τέλος της δεκαετίας |
|---|---|
| 8% | 216 |
| 12% | 311 |
| 16% | 441 |
Πρόκειται για αριθμητικά παραδείγματα, όχι για προβλέψεις ή τιμές-στόχους. Δείχνουν ότι ανάπτυξη 16% προϋποθέτει υπερτετραπλασιασμό της ετήσιας ροής. Ένας καλός κύκλος iPhone βοηθά, αλλά η απαίτηση αφορά πολλούς διαδοχικούς κύκλους προϊόντων και σταθερή μετατροπή των πωλήσεων σε μετρητά.
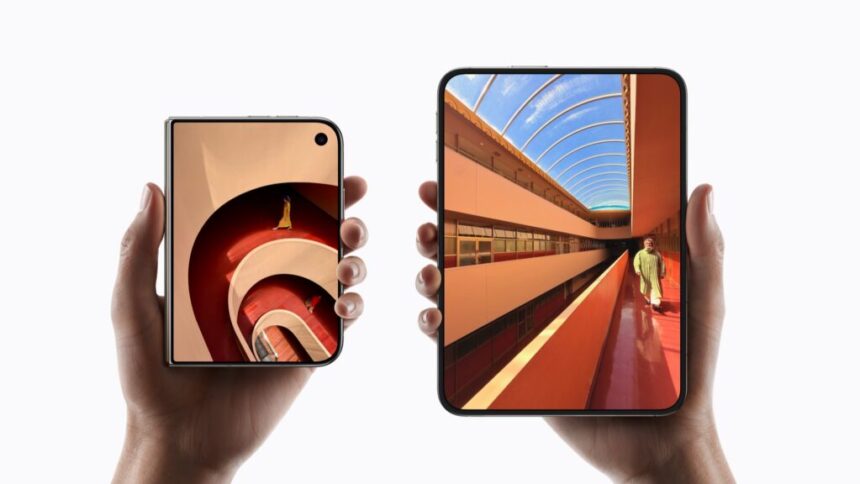
Το iPhone Duo αυξάνει τις δυνατότητες, όχι αυτόματα τα κέρδη
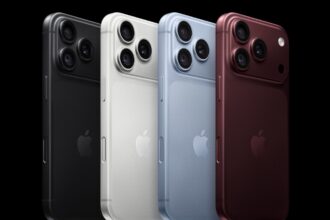
Με το iPhone Duo από $1.999 στις ΗΠΑ, η Apple επιχειρεί να ανοίξει νέα premium κατηγορία. Παράλληλα, τα iPhone 18 Pro και Pro Max ανανεώνουν την ανώτερη βαθμίδα της συμβατικής σειράς της.
Η υψηλότερη τιμή μπορεί να βελτιώσει το μείγμα πωλήσεων. Το τελικό όφελος εξαρτάται, όμως, από το κόστος κατασκευής, τον όγκο και το πόσοι αγοραστές θα επιλέξουν Duo αντί ενός άλλου ακριβού iPhone που θα αγόραζαν ούτως ή άλλως. Για τη μετοχή έχει σημασία η πρόσθετη κερδοφορία που δημιουργείται, όχι μόνο η τιμή στην ετικέτα.
Η συμφωνία με την Google αλλάζει το κόστος της κούρσας AI
Η κοινή ανακοίνωση Apple και Google προβλέπει πολυετή συνεργασία, με την επόμενη γενιά Apple Foundation Models να βασίζεται σε μοντέλα Gemini και τεχνολογία cloud της Google. Η Apple Intelligence συνεχίζει να λειτουργεί στις συσκευές και στο Private Cloud Compute.
Η συνεργασία προσφέρει έναν δρόμο αξιοποίησης προηγμένων μοντέλων χωρίς η Apple να χρειάζεται να αναπτύξει εξ ολοκλήρου κάθε επίπεδο της τεχνολογίας. Αυτό αποτελεί πιθανό πλεονέκτημα κεφαλαιακής αποδοτικότητας. Δεν σημαίνει μηδενικό κόστος AI ούτε αποδεικνύει από μόνο του πόσο θα βελτιωθούν τα περιθώρια. Οι εμπορικοί όροι, η χρήση και η επίδραση στις αγορές συσκευών παραμένουν καθοριστικοί.
Τι πρέπει να αποδείξει η Apple από εδώ και πέρα
Στο εννεάμηνο, οι λειτουργικές ταμειακές ροές ήταν περίπου $117 δισ. και οι πληρωμές για πάγια $6,8 δισ.. Η αφαίρεσή τους δίνει περίπου $110,2 δισ. με τον συνήθη απλό ορισμό της ελεύθερης ταμειακής ροής. Το ποσό αφορά εννεάμηνο και δεν πρέπει να παρουσιάζεται ως ετήσιο αποτέλεσμα ή να προεκτείνεται μηχανικά.
Οι επόμενες ανακοινώσεις θα δείξουν αν το ακριβότερο μείγμα iPhone αυξάνει ουσιαστικά το κέρδος, αν οι υπηρεσίες διατηρούν τη δυναμική τους και αν η AI προσφέρει λόγο αναβάθμισης που μεταφράζεται σε έσοδα. Παράλληλα, χρειάζεται παρακολούθηση των περιθωρίων χωρίς την ίδια έκτακτη βοήθεια από δασμούς.
Η Apple έχει ισχυρά επιχειρηματικά πλεονεκτήματα. Η απόδοση της μετοχής εξαρτάται και από το πόσο ακριβά αγοράζονται αυτές οι προσδοκίες. Η επιτυχία του νέου iPhone είναι μέρος της απάντησης· η διάρκεια της ανάπτυξης και η παραγωγή μετρητών είναι το δυσκολότερο μέρος.
Φωτογραφία: Apple.
The post Apple: Τα νέα iPhone αρκούν για να δικαιολογήσουν την τιμή της μετοχής; appeared first on moneymatters.cy.