Ένα νέο δεδομένο έχει μπει πλέον στην καθημερινότητα των δανειοληπτών στην Κύπρο. Από τις 15 Ιουλίου 2026 λειτουργεί το σύστημα πιστοληπτικής βαθμονόμησης, γνωστό ως Credit Score, δίνοντας σε τράπεζες και άλλους εξουσιοδοτημένους οργανισμούς ένα επιπλέον εργαλείο για την αξιολόγηση της πιστοληπτικής ικανότητας ενός προσώπου ή μιας επιχείρησης.
- Τι ακριβώς είναι το Credit Score
- Τι περιλαμβάνει το Credit Report
- Μπορεί το Credit Score να σου «κόψει» ένα δάνειο;
- Γιατί έχει σημασία για τον ίδιο τον δανειολήπτη
- Πώς μπορείς να δεις το δικό σου Credit Score
- Και αν δεν έχω Credit Score;
- Ποιοι μπορούν να έχουν πρόσβαση
- Τι αλλάζει πραγματικά στην Κύπρο
- MoneyMatters Insight
Σήμερα, 15 Σεπτεμβρίου, το σύστημα συμπληρώνει δύο μήνες λειτουργίας. Μέχρι τις 11 Σεπτεμβρίου, 986 φυσικά και νομικά πρόσωπα είχαν ήδη ασκήσει το δικαίωμα πρόσβασης στα δεδομένα τους που τηρούνται στον Μηχανισμό Ανταλλαγής Δεδομένων της Artemis Credit Bureau.
Τι είναι όμως στην πράξη το Credit Score; Τι γνωρίζουν πλέον οι τράπεζες για έναν υποψήφιο δανειολήπτη και, κυρίως, μπορεί μια βαθμολογία να κρίνει εάν θα πάρουμε στεγαστικό, καταναλωτικό δάνειο ή πιστωτική κάρτα;
Η απάντηση είναι πιο σύνθετη από ένα απλό «ναι» ή «όχι».
Τι ακριβώς είναι το Credit Score
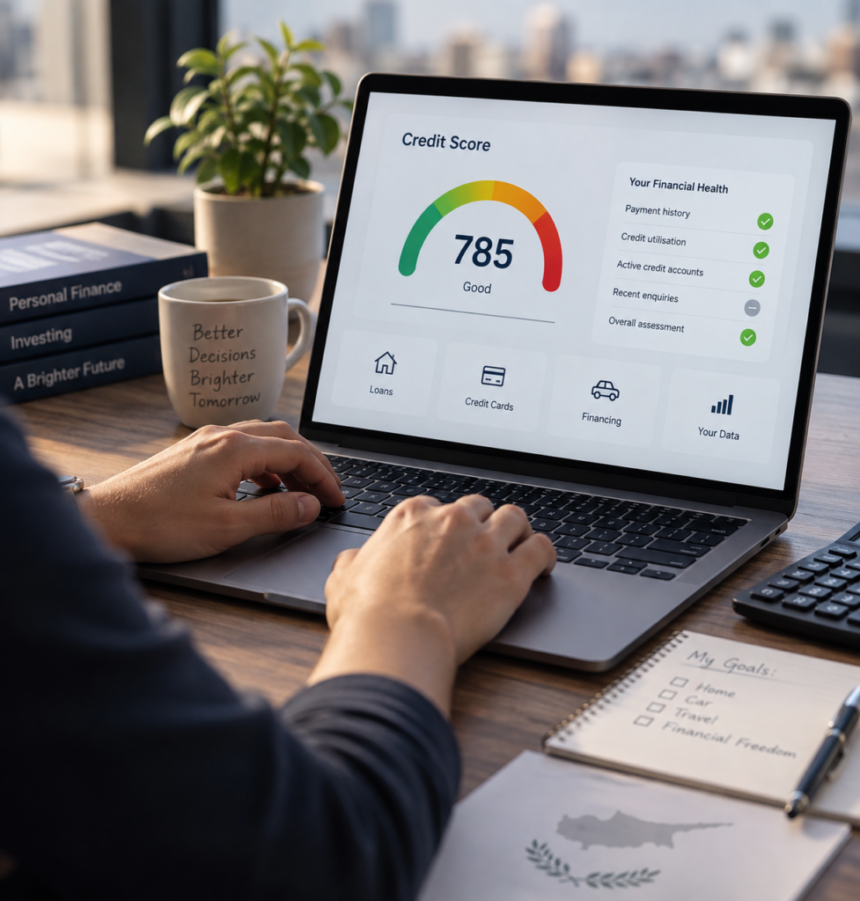
Το Credit Score αποτελεί μέρος του Credit Report ενός προσώπου ή μιας επιχείρησης.
Πρόκειται για μια αριθμητική ένδειξη της πιστοληπτικής ικανότητας, η οποία υπολογίζεται με βάση την τρέχουσα και την προηγούμενη συναλλακτική συμπεριφορά που προκύπτει από τα δεδομένα τα οποία τηρούνται στον Μηχανισμό Ανταλλαγής Δεδομένων ΑΡΤΕΜΙΣ.
Με απλά λόγια, το σύστημα επιχειρεί να αποτυπώσει την πιστωτική εικόνα του δανειολήπτη με βάση την οικονομική συμπεριφορά που είναι καταγεγραμμένη στο σύστημα.
Η βαθμολογία δεν είναι στατική. Σύμφωνα με την Artemis Credit Bureau, μεταβάλλεται δυναμικά όταν αλλάζουν τα σχετικά δεδομένα.
Αυτό σημαίνει ότι η πιστωτική εικόνα ενός προσώπου σήμερα δεν είναι απαραίτητα ίδια με αυτή που θα έχει στο μέλλον.
Τι περιλαμβάνει το Credit Report
Για να κατανοήσει κάποιος το Credit Score, πρέπει πρώτα να γνωρίζει τι περιλαμβάνει το ευρύτερο Credit Report.
Σύμφωνα με την Artemis, σε αυτό μπορούν να εμφανίζονται πιστωτικές διευκολύνσεις όπως δάνεια, πιστωτικές κάρτες, τρεχούμενοι λογαριασμοί με όριο και εγγυητικές επιστολές.
Δεν καταγράφονται μόνο οι διευκολύνσεις στις οποίες είστε ο κύριος δανειολήπτης. Μπορούν επίσης να εμφανίζονται πιστωτικές διευκολύνσεις άλλων δανειοληπτών τις οποίες έχετε εγγυηθεί, καθώς και τα ιδρύματα από τα οποία προέρχονται.
Στο Credit Report παρουσιάζεται επίσης τυχόν καταχώρηση ενός προσώπου ως πτωχεύσαντος ή ως εκδότη ακάλυπτης επιταγής.
Επομένως, η πιστωτική εικόνα δεν αφορά μόνο το ερώτημα «έχω δάνειο ή όχι». Αποτυπώνει ένα ευρύτερο κομμάτι της σχέσης του πολίτη ή της επιχείρησης με την πίστωση.
Μπορεί το Credit Score να σου «κόψει» ένα δάνειο;
Εδώ βρίσκεται ίσως η σημαντικότερη λεπτομέρεια.
Το Credit Score δεν αποφασίζει από μόνο του εάν μια τράπεζα θα εγκρίνει ή θα απορρίψει ένα αίτημα για δάνειο.
Η ίδια η Artemis ξεκαθαρίζει ότι η βαθμολογία έχει επικουρικό χαρακτήρα. Αξιολογείται από τον εκάστοτε αποδέκτη μαζί με άλλα στοιχεία που διαθέτει και σύμφωνα με τη δική του πολιτική διαχείρισης κινδύνου.
Άρα, δεν υπάρχει ένας απλός κανόνας του τύπου «πάνω από Χ βαθμούς παίρνεις δάνειο και κάτω από Χ απορρίπτεσαι».
Μια τράπεζα εξακολουθεί να εξετάζει συνολικά τον πελάτη και την ικανότητά του να εξυπηρετήσει τη χρηματοδότηση που ζητά.
Το Credit Score προσθέτει, όμως, ένα ακόμη οργανωμένο και ποσοτικοποιημένο στοιχείο στην αξιολόγηση της πιστοληπτικής του εικόνας.
Γιατί έχει σημασία για τον ίδιο τον δανειολήπτη
Το ενδιαφέρον δεν βρίσκεται μόνο στο τι βλέπει μια τράπεζα.
Βρίσκεται και στο γεγονός ότι ο ίδιος ο πολίτης μπορεί να ζητήσει πρόσβαση στο Credit Report και στο Credit Score του.
Η Artemis αναφέρει ότι η γνώση της βαθμολογίας και των βασικών παραγόντων που την επηρεάζουν μπορεί να βοηθήσει τον δανειολήπτη να κατανοήσει καλύτερα την πιστωτική του εικόνα και να είναι καλύτερα προετοιμασμένος πριν υποβάλει, για παράδειγμα, αίτηση για δάνειο ή πιστωτική κάρτα.
Αυτό αλλάζει σε έναν βαθμό τη σχέση του καταναλωτή με την πίστωση.
Κάποιος που σχεδιάζει, για παράδειγμα, να ζητήσει στεγαστικό δάνειο δεν χρειάζεται να περιμένει μέχρι την αίτηση για να αποκτήσει εικόνα των δεδομένων που υπάρχουν για την οικονομική του συμπεριφορά.
Πώς μπορείς να δεις το δικό σου Credit Score
Σύμφωνα με τις πληροφορίες που δημοσιεύει η Artemis Credit Bureau, ένας ιδιώτης μπορεί να πληροφορηθεί το Credit Score του μέσω του Credit Report του.
Για την απόκτησή του προβλέπεται υποβολή σχετικής Αίτησης Παροχής Πληροφοριών στην Artemis Credit Bureau. Στο Credit Report παρουσιάζονται τόσο το Credit Score όσο και η προηγούμενη και τρέχουσα συναλλακτική συμπεριφορά πάνω στην οποία βασίζεται.
Έτσι, ο πολίτης δεν βλέπει απλώς έναν αριθμό χωρίς εξήγηση, αλλά μπορεί να αποκτήσει πληρέστερη εικόνα των πιστωτικών δεδομένων που τον αφορούν.
Και αν δεν έχω Credit Score;
Υπάρχει και αυτή η περίπτωση.
Το γεγονός ότι κάποιος δεν διαθέτει Credit Score δεν σημαίνει αυτομάτως ότι έχει κακή πιστωτική εικόνα.
Η Artemis αναφέρει ότι μπορεί να μην υπάρχει βαθμολογία για διάφορους λόγους, μεταξύ άλλων όταν ένα πρόσωπο δεν διαθέτει πιστωτικές διευκολύνσεις ως κύριος οφειλέτης, όπως δάνεια, τρεχούμενους λογαριασμούς με όριο ή πιστωτικές κάρτες.
Αυτό είναι ιδιαίτερα σημαντικό για ανθρώπους που δεν έχουν ιστορικό δανεισμού. Η απουσία βαθμολογίας δεν πρέπει να συγχέεται με αρνητική βαθμολογία.
Ποιοι μπορούν να έχουν πρόσβαση
Το Credit Score δεν αποτελεί δημόσια πληροφορία.
Σύμφωνα με την Artemis, πρόσβαση μπορούν να έχουν, στο πλαίσιο που καθορίζει η σχετική νομοθεσία και οι κανονιστικές απαιτήσεις, αδειοδοτημένα πιστωτικά ιδρύματα, υποκαταστήματα πιστωτικών ιδρυμάτων που λειτουργούν στην Κυπριακή Δημοκρατία, διαχειριστές πιστωτικών διευκολύνσεων και πάροχοι υπηρεσιών χρηματοδοτικής μίσθωσης.
Παράλληλα, ο ίδιος ο πολίτης έχει δικαίωμα να πληροφορηθεί τα δεδομένα που τον αφορούν.
Το ενδιαφέρον που καταγράφηκε ήδη στους πρώτους δύο μήνες είναι ενδεικτικό: 986 φυσικά και νομικά πρόσωπα είχαν ζητήσει πρόσβαση στα δεδομένα τους μέχρι τις 11 Σεπτεμβρίου.
Τι αλλάζει πραγματικά στην Κύπρο
Το σημαντικότερο ίσως στοιχείο του νέου συστήματος δεν είναι ο αριθμός που εμφανίζεται δίπλα στο όνομα ενός δανειολήπτη.
Είναι η σταδιακή μετάβαση προς μια πιο συστηματική αξιολόγηση της πιστωτικής συμπεριφοράς.
Για τις τράπεζες, το Credit Score αποτελεί πρόσθετο εργαλείο αξιολόγησης του πιστωτικού κινδύνου. Για τον καταναλωτή, μπορεί να λειτουργήσει ως τρόπος να γνωρίζει καλύτερα την εικόνα που παρουσιάζει στην αγορά πριν ζητήσει νέα χρηματοδότηση.
Υπάρχει όμως μια βασική αρχή που δεν αλλάζει: η βαθμολογία δεν αντικαθιστά την αξιολόγηση της πραγματικής οικονομικής δυνατότητας του δανειολήπτη και δεν αποτελεί από μόνη της απόφαση για χορήγηση πίστωσης.
MoneyMatters Insight
Για χρόνια, αρκετοί καταναλωτές αντιλαμβάνονταν την πιστοληπτική αξιολόγηση κυρίως τη στιγμή που χτυπούσαν την πόρτα μιας τράπεζας για νέο δάνειο.
Το Credit Score κάνει αυτή την εικόνα περισσότερο ορατή και στον ίδιο τον δανειολήπτη.
Και ίσως αυτή να είναι η σημαντικότερη πρακτική αλλαγή: πριν ζητήσεις από μια τράπεζα να αξιολογήσει την πιστωτική σου εικόνα, μπορείς να αρχίσεις να γνωρίζεις καλύτερα ο ίδιος ποια είναι αυτή η εικόνα.
Δεν υπάρχει ένας «μαγικός αριθμός» που εξασφαλίζει δάνειο. Υπάρχει όμως πλέον ένα ακόμη εργαλείο που μπορεί να βοηθήσει τόσο τις τράπεζες να αξιολογούν τον κίνδυνο όσο και τους πολίτες να κατανοούν καλύτερα το δικό τους πιστωτικό προφίλ.
The post Credit Score στην Κύπρο: Τι δείχνει για εσένα και πόσο μπορεί να επηρεάσει ένα νέο δάνειο appeared first on moneymatters.cy.