


MoneyMatters Ai · AI Takeaways
- Η INSEE μετρά το ακαθάριστο δημόσιο χρέος στο 119% του ΑΕΠ και €3.595,5 δισ. στο τέλος του δεύτερου τριμήνου.
- Η αύξηση από το προηγούμενο τρίμηνο ήταν €59,6 δισ., ενώ η οικονομία παρέμεινε στάσιμη στο δεύτερο τρίμηνο.
- Το εργαλείο TPI της ΕΚΤ έχει προϋποθέσεις και διακριτή αξιολόγηση· δεν εγγυάται κάθε κρατικό ομόλογο ή κάθε τιμή.
Η Γαλλία έχει ένα πρόβλημα χρέους που μεγαλώνει μέσα σε μια οικονομία με ασθενή ανάπτυξη. Ο παραλληλισμός με την ελληνική κρίση τραβά την προσοχή, αλλά δεν αρκεί για να περιγράψει ούτε τον κίνδυνο ούτε τις διαθέσιμες ευρωπαϊκές άμυνες.
Η πιο πρόσφατη μέτρηση της INSEE, που δημοσιεύθηκε στις 29 Σεπτεμβρίου, ανεβάζει το ακαθάριστο δημόσιο χρέος στα €3.595,5 δισ., δηλαδή 119% του ΑΕΠ, στο τέλος του δεύτερου τριμήνου του 2026. Στο πρώτο τρίμηνο ήταν 117,5% και στο τέλος του 2025 115,7%. Η τριμηνιαία αύξηση του ποσού ήταν €59,6 δισ.
Οι αριθμοί αφορούν χρέος με τον ορισμό του Μάαστριχτ. Δεν σημαίνουν ότι όλο το ποσό πρέπει να αποπληρωθεί αύριο ή ότι η αύξηση του χρέους ισούται αυτομάτως με το δημοσιονομικό έλλειμμα ενός τριμήνου. Η χρηματοδότηση και η διαχείριση ταμειακών διαθεσίμων μπορούν επίσης να επηρεάζουν το απόθεμα.
Γιατί η ανάπτυξη είναι μέρος του προβλήματος
Στο δεύτερο τρίμηνο η γαλλική οικονομία παρέμεινε στάσιμη, μετά από υποχώρηση 0,2% στο πρώτο. Όταν το χρέος αυξάνεται χωρίς αντίστοιχη διεύρυνση της οικονομικής βάσης, ο λόγος χρέους προς ΑΕΠ επιβαρύνεται. Η προσαρμογή δυσκολεύει επίσης όταν η ασθενής δραστηριότητα περιορίζει την αύξηση των φορολογικών εσόδων.
Η δημόσια συζήτηση για τη Γαλλία συνδυάζει αυτή την αριθμητική με το πολιτικό ερώτημα: μπορεί να στηριχθεί μια αξιόπιστη προσαρμογή επί πολλά χρόνια; Το ρεπορτάζ του Moneyreview της 2ας Οκτωβρίου καταγράφει τις ανησυχίες αναλυτών για τη βιωσιμότητα και την πολιτική δυνατότητα εφαρμογής μέτρων. Πρόκειται για αξιολογήσεις και σενάρια, όχι για ανακοίνωση επικείμενης χρεοκοπίας.
Τι μπορεί να θυμίζει την Ελλάδα
Η αναλογία αφορά έναν μηχανισμό: αμφιβολίες για το δημοσιονομικό σχέδιο μπορούν να αυξήσουν το κόστος νέου δανεισμού, το οποίο με τη σειρά του δυσκολεύει τον προϋπολογισμό. Αν οι επενδυτές φοβηθούν ευρύτερη αναταραχή, η πίεση μπορεί να περάσει σε άλλα περιουσιακά στοιχεία και χώρες.
Η Γαλλία, όμως, έχει διαφορετικό οικονομικό μέγεθος και διαφορετική θέση στις ευρωπαϊκές αγορές. Η Ευρωζώνη διαθέτει επίσης εργαλεία που δεν υπήρχαν στην ίδια μορφή στην αρχή της ελληνικής κρίσης. Η ομοιότητα ενός μηχανισμού δεν συνεπάγεται ταυτόσημη εξέλιξη.
Η ΕΚΤ δεν παρέχει ανεπιφύλακτη ασφάλεια
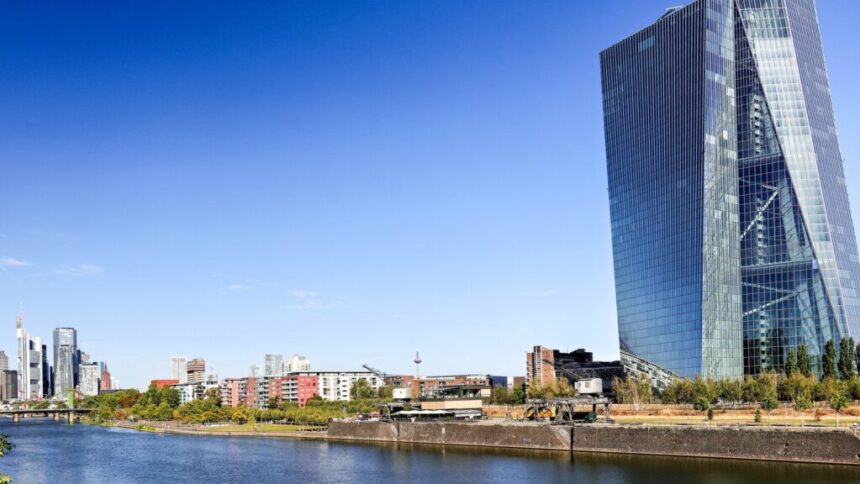
Το Transmission Protection Instrument, που παρουσιάστηκε το 2022, επιτρέπει στην ΕΚΤ να αντιμετωπίζει αδικαιολόγητες, άτακτες κινήσεις που εμποδίζουν τη μετάδοση της νομισματικής πολιτικής. Η ενεργοποίησή του εξαρτάται από αξιολόγηση και κριτήρια, μεταξύ άλλων για τη δημοσιονομική πορεία, τη βιωσιμότητα του χρέους και τις οικονομικές πολιτικές.
Η ύπαρξή του δεν ισοδυναμεί με εγγύηση τιμής σε ένα γαλλικό ομόλογο. Ούτε αρκεί μια απλή ετικέτα για τη δημοσιονομική κατάσταση μιας χώρας ώστε να προδικαστεί αν θα ενεργοποιηθεί. Η σχετική κρίση ανήκει στο Διοικητικό Συμβούλιο της ΕΚΤ.
Ο λογαριασμός για έναν επενδυτή στην Κύπρο
Το υψηλότερο επιτόκιο δεν ανατιμολογεί αμέσως κάθε παλαιό κρατικό τίτλο. Το κόστος περνά σταδιακά καθώς το χρέος αναχρηματοδοτείται. Ενδεικτικά, μια επιπλέον ποσοστιαία μονάδα σε €100 δισ. που αναχρηματοδοτούνται θα σήμαινε περίπου €1 δισ. μεγαλύτερο ετήσιο τόκο για αυτό το ποσό. Είναι υποθετικό παράδειγμα, όχι πρόβλεψη για τις γαλλικές εκδόσεις.
Για όσους κατέχουν ομόλογα, η απόδοση έως τη λήξη και η τιμή στην οποία μπορούν να πουλήσουν πριν από αυτήν είναι διαφορετικά μεγέθη. Για δανειολήπτες στην Κύπρο, μια αύξηση της γαλλικής απόδοσης δεν μεταφέρεται αυτομάτως και ισόποσα στη δόση τους: μεσολαβούν οι όροι του δανείου, η χρηματοδότηση της τράπεζας και η ευρύτερη πορεία των επιτοκίων.
Η ουσιαστική δοκιμασία είναι αν η Γαλλία μπορεί να περιορίσει την αύξηση του χρέους χωρίς να αποδυναμώσει περισσότερο την ανάπτυξη. Αυτό χρειάζεται διάρκεια και αξιοπιστία, όχι έναν εύκολο παραλληλισμό που προεξοφλεί την κατάληξη.
ΕΚΤ, Φρανκφούρτη, 6 Σεπτεμβρίου 2026 — Φωτογραφία: Dr. Thomas Liptak / CC BY-SA 4.0. Περικοπή κάδρου.
Διαβάστε επίσης
The post Γαλλία με χρέος 119%: Είναι πράγματι η «επόμενη Ελλάδα»; appeared first on moneymatters.cy.
).jpg)