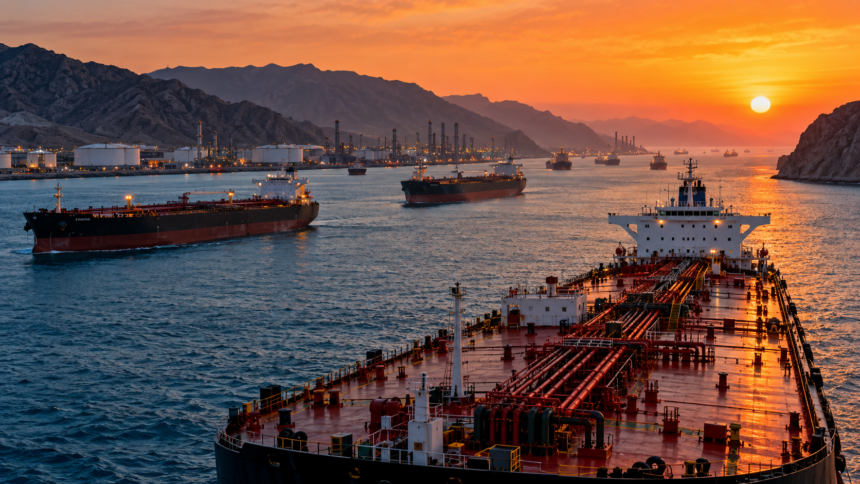
Η παγκόσμια αγορά πετρελαίου βρίσκεται αντιμέτωπη με ένα παράδοξο. Οι εξαγωγές αργού από τη Μέση Ανατολή έχουν ανακάμψει σημαντικά και σε ορισμένες ημέρες έχουν ξεπεράσει ακόμη και τα επίπεδα πριν από τον πόλεμο. Παρ’ όλα αυτά, το πετρέλαιο παραμένει ακριβό.
- Οι εξαγωγές επέστρεψαν – οι τιμές όχι
- Η απάντηση βρίσκεται στη μεταφορά
- Τα Στενά του Ορμούζ παραμένουν το μεγάλο ρίσκο
- Ένα πετρέλαιο μπορεί να χρειάζεται περισσότερα από ένα πλοία
- Η Σαουδική Αραβία αναγκάζεται να προσαρμόσει τις τιμές
- Η δεύτερη κρίση βρίσκεται στα διυλιστήρια
- Τα στρατηγικά αποθέματα αγοράζουν χρόνο – δεν λύνουν το πρόβλημα
- Από την τιμή του πετρελαίου στην τιμή σχεδόν των πάντων
- Η αγορά πετρελαίου αλλάζει
Η εξήγηση δεν βρίσκεται πλέον μόνο στο πόσα βαρέλια παράγονται ή εξάγονται. Βρίσκεται όλο και περισσότερο στο πόσο δύσκολο, επικίνδυνο και ακριβό είναι να μεταφερθούν και να διυλιστούν.
Οι συγκρούσεις στη Μέση Ανατολή και στην Ανατολική Ευρώπη έχουν διαταράξει ένα παγκόσμιο σύστημα μεταφοράς ενέργειας που για δεκαετίες είχε σχεδιαστεί γύρω από τη χαμηλότερη δυνατή τιμή και τη μέγιστη αποτελεσματικότητα. Σήμερα, οι ναύλοι των δεξαμενόπλοιων, το κόστος ασφάλισης, οι μεγαλύτερες διαδρομές και οι περιορισμοί στη διύλιση αποκτούν σχεδόν την ίδια σημασία με την ίδια την προσφορά αργού.
Και αυτό αλλάζει τον τρόπο με τον οποίο πρέπει να διαβάζεται πλέον η τιμή του πετρελαίου.
Οι εξαγωγές επέστρεψαν – οι τιμές όχι
Τα στοιχεία των τελευταίων ημερών αποκαλύπτουν το μέγεθος του παράδοξου.
Οι εξαγωγές αργού από τη Μέση Ανατολή ξεπέρασαν τα προπολεμικά επίπεδα σε τέσσερις από τις επτά τελευταίες ημέρες του Σεπτεμβρίου, φθάνοντας προσωρινά μεταξύ 19,5 και 22,5 εκατ. βαρελιών ημερησίως, σύμφωνα με στοιχεία της εταιρείας παρακολούθησης πλοίων Kpler.
Ο κινητός μέσος όρος επτά ημερών βρισκόταν την 1η Οκτωβρίου στα 18,5 εκατ. βαρέλια ημερησίως, έναντι περίπου 18 εκατ. πριν από την έναρξη του πολέμου μεταξύ ΗΠΑ, Ισραήλ και Ιράν τον Φεβρουάριο.
Παράλληλα, οι ροές αργού μέσω των Στενών του Ορμούζ είχαν φθάσει στα τέλη Σεπτεμβρίου περίπου τα 14,2 εκατ. βαρέλια ημερησίως, σχεδόν στο 80% των επιπέδων πριν από τον πόλεμο.
Υπό φυσιολογικές συνθήκες, μια τόσο σημαντική αποκατάσταση της προσφοράς θα αναμενόταν να οδηγήσει σε ισχυρότερη αποκλιμάκωση των τιμών.
Αυτό όμως δεν έχει συμβεί.
Το Brent εξακολουθεί να κινείται πάνω από τα $100 το βαρέλι. Στις πρωινές συναλλαγές της 5ης Οκτωβρίου υποχωρούσε στα $101,59, ενώ το αμερικανικό αργό βρισκόταν στα $90,05.
Το ερώτημα επομένως είναι προφανές: εάν περισσότερο πετρέλαιο επιστρέφει στην αγορά, γιατί η τιμή παραμένει τόσο υψηλή;
Η απάντηση βρίσκεται στη μεταφορά
Η διεθνής αγορά πετρελαίου δεν εξαρτάται μόνο από το πόσα βαρέλια υπάρχουν. Εξαρτάται από το εάν μπορούν να μεταφερθούν εκεί όπου χρειάζονται, στον χρόνο που χρειάζονται και με ένα οικονομικά βιώσιμο κόστος.
Και εδώ βρίσκεται σήμερα το μεγαλύτερο πρόβλημα.
Οι τιμές ναύλωσης πολύ μεγάλων δεξαμενόπλοιων για μεταφορά αργού από τη Μέση Ανατολή προς την Ασία έχουν ξεπεράσει το $1,2 εκατ. την ημέρα, σύμφωνα με στοιχεία της Poten & Partners που επικαλείται το Reuters.
Τον Ιανουάριο, το αντίστοιχο κόστος ήταν περίπου $30.000 την ημέρα.
Πρόκειται για μια τεράστια μεταβολή.
Το αποτέλεσμα είναι ότι το μεταφορικό κόστος, το οποίο στο παρελθόν αντιπροσώπευε περίπου το 3% της τελικής τιμής ενός βαρελιού, μπορεί σήμερα να φθάνει περίπου στο 27%.
Με άλλα λόγια, ακόμη και εάν το ίδιο το αργό είναι διαθέσιμο, το κόστος για να φτάσει στον αγοραστή έχει αλλάξει δραματικά.
Τα Στενά του Ορμούζ παραμένουν το μεγάλο ρίσκο
Στο επίκεντρο βρίσκεται φυσικά το σημαντικότερο ενεργειακό πέρασμα στον κόσμο: τα Στενά του Ορμούζ.
Πριν από την έναρξη του πολέμου στις 28 Φεβρουαρίου, από τα στενά περνούσαν συνήθως περίπου 125 μεγάλα εμπορικά πλοία ημερησίως, ενώ η περιοχή αντιπροσώπευε περίπου το ένα πέμπτο των καθημερινών παγκόσμιων ροών αργού πετρελαίου και υγροποιημένου φυσικού αερίου.
Η κυκλοφορία αυξάνεται ξανά, αλλά αυτό δεν σημαίνει ότι το ρίσκο έχει εξαφανιστεί.
Τουλάχιστον επτά περιστατικά επιθέσεων σε δεξαμενόπλοια είχαν καταγραφεί πρόσφατα μέσα και γύρω από τα Στενά του Ορμούζ, ενώ από τις 2 Οκτωβρίου οι βρετανικές αρχές θαλάσσιας ασφάλειας είχαν αναφέρει τουλάχιστον μία επίθεση ημερησίως είτε στην περιοχή του Ορμούζ είτε στον Κόλπο του Άντεν.
Η αύξηση της κίνησης, επομένως, συνοδεύεται από αυξημένο κίνδυνο.
Για τις ναυτιλιακές εταιρείες και τους ασφαλιστές αυτό μεταφράζεται σε υψηλότερα ασφάλιστρα και μεγαλύτερες απαιτήσεις απόδοσης. Για τους αγοραστές πετρελαίου, μεταφράζεται σε υψηλότερο τελικό κόστος.
Ένα πετρέλαιο μπορεί να χρειάζεται περισσότερα από ένα πλοία
Η πολεμική πραγματικότητα έχει δημιουργήσει επίσης πολύ πιο σύνθετες αλυσίδες μεταφοράς.
Σε ορισμένες περιπτώσεις χρησιμοποιούνται πολλαπλά δεξαμενόπλοια για να μεταφερθεί το αργό μέσω του Ορμούζ προς τον Κόλπο του Ομάν, όπου πραγματοποιούνται μεταφορτώσεις πριν το φορτίο συνεχίσει προς την Ασία.
Το σύστημα αυτό δεσμεύει περισσότερα μεγάλα δεξαμενόπλοια από όσα θα απαιτούνταν σε φυσιολογικές συνθήκες.
Ταυτόχρονα, οι αγοραστές αναγκάζονται να αναζητούν περισσότερο πετρέλαιο από περιοχές του Ατλαντικού και να το μεταφέρουν σε πολύ μεγαλύτερες αποστάσεις προς την Ασία.
Όσο μεγαλύτερη είναι η διαδρομή ενός πλοίου, τόσο περισσότερο χρόνο παραμένει εκτός της διαθέσιμης αγοράς.
Έτσι δημιουργείται ένα δεύτερο παράδοξο: ακόμη και όταν αυξάνεται η ποσότητα πετρελαίου που εξάγεται, μπορεί να περιορίζεται η πραγματική διαθέσιμη χωρητικότητα των πλοίων που απαιτούνται για τη μεταφορά του.
Η Σαουδική Αραβία αναγκάζεται να προσαρμόσει τις τιμές
Το μέγεθος του προβλήματος φαίνεται και από τις κινήσεις της Σαουδικής Αραβίας.
Η Saudi Aramco προχώρησε σε απροσδόκητη μείωση των επίσημων τιμών πώλησης για παραδόσεις στην Ασία τον Νοέμβριο, με το βασικό σαουδαραβικό αργό να προσφέρεται με τη μεγαλύτερη έκπτωση εδώ και περίπου έξι χρόνια.
Η κίνηση έχει ιδιαίτερη σημασία.
Όταν το κόστος μεταφοράς αυξάνεται τόσο πολύ ώστε ο ίδιος ο παραγωγός να χρειάζεται να προσαρμόσει την τιμή του προϊόντος για να διατηρήσει ανταγωνιστική την τελική παράδοση στον πελάτη, τότε το πρόβλημα των logistics παύει να είναι δευτερεύον.
Γίνεται βασικός παράγοντας διαμόρφωσης της αγοράς.
Η δεύτερη κρίση βρίσκεται στα διυλιστήρια
Ακόμη και εάν λυνόταν το πρόβλημα της μεταφοράς, υπάρχει ένα δεύτερο σημείο πίεσης: η διύλιση.
Η απώλεια ή ο περιορισμός δυναμικότητας σε διυλιστήρια της Μέσης Ανατολής και της Ρωσίας έχει δημιουργήσει στενότητα ιδιαίτερα στην αγορά ντίζελ. Οι ουκρανικές επιθέσεις σε ρωσικές ενεργειακές εγκαταστάσεις έχουν εντείνει αυτή την πίεση.
Το πρόβλημα εδώ είναι διαφορετικό από μια απλή έλλειψη αργού.
Ένα βαρέλι πετρέλαιο δεν μπορεί να χρησιμοποιηθεί απευθείας από ένα φορτηγό, ένα εργοστάσιο ή ένα αεροσκάφος. Πρέπει πρώτα να μετατραπεί σε ντίζελ, βενζίνη, κηροζίνη και άλλα προϊόντα.
Εάν υπάρχει αρκετό αργό αλλά ανεπαρκής δυνατότητα διύλισης, το πρόβλημα μετακινείται απλώς ένα στάδιο πιο κάτω στην αλυσίδα.
Και επειδή το ντίζελ αποτελεί βασική εισροή στις μεταφορές, στη γεωργία, στη βιομηχανία και στις κατασκευές, η αύξηση της τιμής του μπορεί να μεταφερθεί γρήγορα σε ολόκληρη την οικονομία.
Τα στρατηγικά αποθέματα αγοράζουν χρόνο – δεν λύνουν το πρόβλημα
Οι χώρες της G7 συμφώνησαν να διαθέσουν 100 εκατ. βαρέλια πετρελαίου και ντίζελ από στρατηγικά αποθέματα, σε μια προσπάθεια να περιορίσουν τις πιέσεις στην αγορά.
Η κίνηση συνέβαλε στην υποχώρηση των τιμών στις 5 Οκτωβρίου, καθώς η αγορά είδε πρόσθετη προσφορά να εισέρχεται στο σύστημα.
Ωστόσο, τα στρατηγικά αποθέματα μπορούν κυρίως να κερδίσουν χρόνο.
Δεν μπορούν να δημιουργήσουν νέα διυλιστήρια. Δεν μειώνουν τα ασφάλιστρα των πλοίων. Δεν αυξάνουν άμεσα τον αριθμό των διαθέσιμων δεξαμενόπλοιων και δεν εξαλείφουν τον γεωπολιτικό κίνδυνο στα Στενά του Ορμούζ.
Ακριβώς γι’ αυτό η σημερινή κρίση είναι πιο περίπλοκη από μια κλασική κρίση προσφοράς.
Από την τιμή του πετρελαίου στην τιμή σχεδόν των πάντων
Η σημασία όλων αυτών ξεπερνά κατά πολύ την ενεργειακή αγορά.
Ακριβότερες θαλάσσιες μεταφορές σημαίνουν ακριβότερο πετρέλαιο στον τελικό προορισμό. Ακριβότερο ντίζελ σημαίνει υψηλότερο κόστος για φορτηγά, γεωργικά μηχανήματα, βιομηχανικές μονάδες και πολλές εφοδιαστικές αλυσίδες.
Το ενεργειακό κόστος μπορεί έτσι να επιστρέψει στον πληθωρισμό ακόμη και σε μια περίοδο κατά την οποία η φυσική παραγωγή πετρελαίου δεν παρουσιάζει αντίστοιχη έλλειψη.
Και αυτό δημιουργεί ένα δύσκολο περιβάλλον για τις κεντρικές τράπεζες.
Εάν το ενεργειακό σοκ διαρκέσει, μπορεί να διατηρήσει τις τιμές υψηλότερες και να δυσκολέψει τη χαλάρωση της νομισματικής πολιτικής. Το αποτέλεσμα θα ήταν ένας συνδυασμός υψηλότερου ενεργειακού κόστους και ακριβότερου χρήματος για επιχειρήσεις και καταναλωτές.
Η αγορά πετρελαίου αλλάζει
Για δεκαετίες, η βασική εξίσωση της αγοράς πετρελαίου ήταν σχετικά απλή: πόση είναι η ζήτηση και πόσα βαρέλια μπορούν να προσφέρουν οι παραγωγοί.
Το 2026 αποδεικνύει ότι αυτή η εξίσωση δεν αρκεί πλέον.
Πρέπει να προστεθεί μια τρίτη μεταβλητή: πόσα από αυτά τα βαρέλια μπορούν πράγματι να μεταφερθούν και να επεξεργαστούν με ασφάλεια και σε λογικό κόστος.
Η αγορά μπορεί να έχει αρκετό πετρέλαιο στα χαρτιά και ταυτόχρονα να αντιμετωπίζει πραγματική ενεργειακή στενότητα στην πράξη.
Και όσο οι γεωπολιτικές συγκρούσεις μεταβάλλουν τις παραδοσιακές εμπορικές διαδρομές, αυτή η διάκριση θα γίνεται ολοένα πιο σημαντική.
Το πιο σημαντικό μήνυμα από τη σημερινή αγορά πετρελαίου είναι ότι η ενεργειακή ασφάλεια δεν μετριέται πλέον μόνο σε βαρέλια.
Μετριέται σε δεξαμενόπλοια, ασφαλείς θαλάσσιες οδούς, διαθέσιμη διυλιστική δυναμικότητα, αγωγούς και εναλλακτικές διαδρομές.
Το γεγονός ότι οι εξαγωγές της Μέσης Ανατολής μπορούν να επιστρέφουν κοντά ή ακόμη και πάνω από τα προπολεμικά επίπεδα ενώ το Brent παραμένει πάνω από τα $100 δείχνει πόσο έχει αλλάξει το πρόβλημα.
Η προσφορά αρχίζει να ανακάμπτει. Η αποτελεσματικότητα όμως της παγκόσμιας ενεργειακής αλυσίδας δεν έχει ανακάμψει μαζί της.
Και μέχρι να συμβεί αυτό, οι καταναλωτές και οι επιχειρήσεις μπορεί να συνεχίσουν να πληρώνουν ένα σημαντικό «γεωπολιτικό ασφάλιστρο» στην τιμή της ενέργειας, ακόμη και όταν τα βαρέλια υπάρχουν.