MoneyMatters Ai · AI Takeaways
- Το οργανωμένο λιανεμπόριο τροφίμων στην Ελλάδα εκτιμάται κοντά στα €16 δισ., περίπου €4 δισ. ψηλότερα από το 2020.
- Στις συγκρίσιμες εκτιμήσεις της πενταετίας, ο Σκλαβενίτης ανεβαίνει από 26% σε 32%, ενώ η ΑΒ υποχωρεί από 17% σε 13%.
- Τα μεγαλύτερα έσοδα δεν σημαίνουν ισόποση άνοδο όγκων ή κερδών. Η ακρίβεια και το κόστος επηρεάζουν τη σύγκριση.
Μια αγορά περίπου €16 δισ. αναδιατάσσεται μπροστά στο ράφι. Οι μεγάλες αλυσίδες σούπερ μάρκετ στην Ελλάδα διεκδικούν μεγαλύτερο μέρος του οικογενειακού προϋπολογισμού, με τον Σκλαβενίτη να ενισχύει την παρουσία του και τη μάχη να επεκτείνεται από την τιμή και το δίκτυο σε έτοιμο φαγητό, εφοδιασμό και ψηφιακές πωλήσεις.
Οι αριθμοί και οι κινήσεις που ξεχωρίζουν
| Εκτιμώμενο μέγεθος οργανωμένης ελληνικής αγοράς | περίπου €16 δισ. |
| Σκλαβενίτης: εκτίμηση μεριδίου 2020 → 2025 | 26% → 32% |
| ΑΒ: εκτίμηση μεριδίου 2020 → 2025 | 17% → 13% |
| Μασούτης: εκτίμηση μεριδίου 2020 → 2025 | 7% → 8% |
| Κρητικός: εκτίμηση μεριδίου 2020 → 2025 | 3% → 5% |
Ποιοι κερδίζουν χώρο
Η κλαδική αποτύπωση για την περίοδο 2020–2025 δείχνει κέρδος έξι ποσοστιαίων μονάδων για τον Σκλαβενίτη. Η ΜΕΤΡΟ παραμένει περίπου στο 11%, ενώ ο Γαλαξίας εμφανίζεται στο 3%, από 4%. Οι μεταβολές αποτυπώνουν διαφορετικές ταχύτητες ανάπτυξης σε μια αγορά που συνολικά μεγάλωσε σε αξία.
Οι συγκεκριμένες συγκρίσεις δεν αποτελούν πλήρη κατάταξη όλων των παικτών. Η Lidl δεν περιλαμβάνεται στον ίδιο συγκρίσιμο πίνακα δημοσιευμένων στοιχείων. Επομένως, ο πίνακας δεν επιτρέπει να ανακηρυχθεί αυθαίρετα δεύτερη αλυσίδα ή να αθροιστούν τα εμφανιζόμενα ποσοστά ως ολόκληρη η αγορά.
Ο τζίρος μεγάλωσε, το καλάθι όχι στον ίδιο βαθμό
Η αύξηση της αγοράς κατά περίπου €4 δισ. σε σχέση με το 2020 περιλαμβάνει την επίδραση των υψηλότερων τιμών. Ένα μεγαλύτερο ποσό στο ταμείο δεν σημαίνει υποχρεωτικά ότι ο πελάτης αγοράζει αντίστοιχα περισσότερα προϊόντα.
Αυτή η διαφορά εξηγεί γιατί οι καταναλωτές μπορούν να αισθάνονται μεγαλύτερη πίεση ενώ ο κλάδος καταγράφει υψηλότερες πωλήσεις. Για την αξιολόγηση της πραγματικής ζήτησης χρειάζεται να ξεχωρίζουν η αξία, ο όγκος και η σύνθεση του καλαθιού. Μια στροφή σε φθηνότερες επιλογές μπορεί να συνυπάρχει με αυξημένη συνολική δαπάνη.
Το επόμενο πεδίο ανταγωνισμού
Το οργανωμένο λιανεμπόριο αναζητεί ανάπτυξη σε εφοδιαστική αλυσίδα, έτοιμα γεύματα, ηλεκτρονικό εμπόριο και αξιοποίηση της σχέσης με τον πελάτη. Κάθε τέτοια κίνηση απαιτεί επένδυση και λειτουργική εκτέλεση. Δεν αρκεί η ανακοίνωση μιας νέας υπηρεσίας για να μετατραπεί σε κερδοφόρο μερίδιο.
Η συγκέντρωση μπορεί να προσφέρει οικονομίες κλίμακας και μεγαλύτερη αγοραστική δύναμη. Η τελική επίδραση στην τιμή εξαρτάται και από το πόσο έντονος παραμένει ο ανταγωνισμός, το κόστος μεταφοράς και ενέργειας, αλλά και την πολιτική κάθε αλυσίδας. Το μέγεθος δεν αποτελεί από μόνο του εγγύηση χαμηλότερου λογαριασμού.
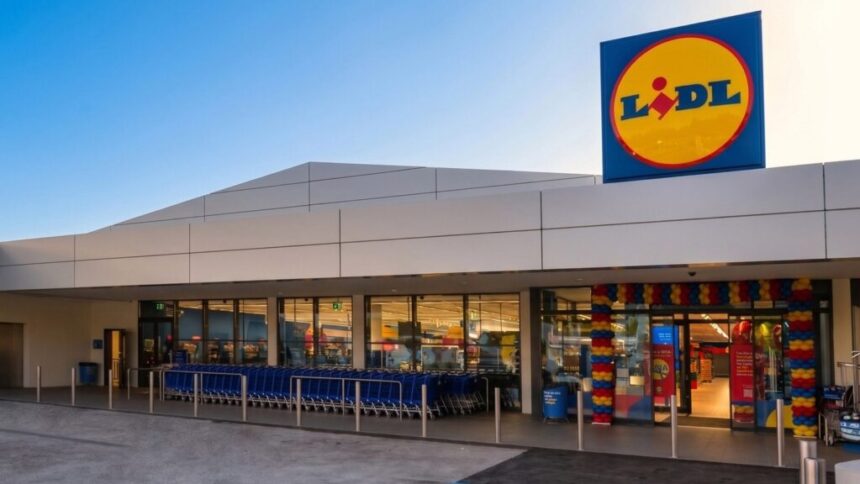
Ενδεικτικό της επενδυτικής έντασης είναι το ανανεωμένο κατάστημα Lidl στον Γέρακα: η εταιρεία ανακοίνωσε τον Σεπτέμβριο του 2026 επένδυση €4,2 εκατ. για χώρο πώλησης 1.302 τ.μ.. Πρόκειται για συγκεκριμένη αναβάθμιση δικτύου, διαφορετικό μέγεθος από την εκτίμηση συνολικού μεριδίου.
Τι κρατά το κυπριακό κοινό
Οι όμιλοι με παρουσία και στις δύο χώρες κάνουν την ελληνική εξέλιξη ενδιαφέρουσα για την Κύπρο. Τα συγκεκριμένα €16 δισ. και τα μερίδια αφορούν την Ελλάδα, όχι την κυπριακή αγορά. Δεν μεταφέρονται αυτόματα σε τοπικά καταστήματα, τιμές ή επιδόσεις.
Το κοινό επιχειρηματικό δίδαγμα είναι η σημασία του συνδυασμού τιμής, διαθεσιμότητας και ευκολίας. Για το νοικοκυριό, η ουσιαστική σύγκριση παραμένει το τελικό καλάθι και η τιμή ανά μονάδα προϊόντος. Για τις επιχειρήσεις του κλάδου, το ερώτημα είναι ποιος μπορεί να προσφέρει αυτή την αξία διατηρώντας βιώσιμο κόστος.
The post Σούπερ μάρκετ: Ποιοι κερδίζουν τη μάχη των €16 δισ. στην Ελλάδα appeared first on moneymatters.cy.