MoneyMatters Ai · AI Takeaways
- Ο δωδεκάμηνος στόχος μειώνεται από 12.000 σε 9.000 μονάδες, σύμφωνα με το Bloomberg.
- Η Goldman εξακολουθεί να βλέπει περιθώριο ανόδου άνω του 60% από τα επίπεδα αναφοράς της έκθεσης.
- Οι ισχυρές σημερινές επιδόσεις των κατασκευαστών μνήμης δεν εξαλείφουν το ερώτημα για τα μελλοντικά κέρδη.
Η Goldman Sachs μειώνει κατά 25% τον δωδεκάμηνο στόχο της για τον νοτιοκορεατικό Kospi, από τις 12.000 στις 9.000 μονάδες. Η αναθεώρηση, την οποία μετέδωσε το Bloomberg στις 25 Οκτωβρίου, έρχεται μετά από πτώση μεγαλύτερη του 35% από την κορυφή του Ιουνίου. Η τράπεζα χρησιμοποιεί πλέον πιο συντηρητικές παραδοχές αποτίμησης, διατηρώντας πάντως θετική συνολική εκτίμηση για την αγορά.
Το στοιχείο που ξεχωρίζει είναι ότι, ακόμη και μετά την περικοπή, ο νέος στόχος συνεπάγεται, κατά τους αναλυτές της, περιθώριο ανόδου άνω του 60%. Η εκτίμηση αφορά το επίπεδο αναφοράς της έκθεσης. Δεν περιγράφει κίνηση που έχει ήδη πραγματοποιηθεί στο χρηματιστήριο.
Πώς συνυπάρχουν χαμηλότερος στόχος και αισιοδοξία
Η φαινομενική αντίφαση εξηγείται από δύο διαφορετικές συγκρίσεις. Η πρώτη γίνεται με τον προηγούμενο στόχο της τράπεζας: ο πήχης χαμηλώνει. Η δεύτερη γίνεται με την τρέχουσα τιμή της αγοράς: εφόσον αυτή έχει υποχωρήσει ακόμη περισσότερο, μπορεί να παραμένει απόσταση προς τον αναθεωρημένο στόχο.
Ο στόχος ενός οίκου αποτελεί αποτέλεσμα υποθέσεων για κέρδη και για την τιμή που θα δεχθούν να πληρώσουν οι επενδυτές γι’ αυτά. Αλλαγή σε οποιοδήποτε από τα δύο σκέλη μετακινεί το τελικό αποτέλεσμα. Γι’ αυτό ένα μεγάλο εκτιμώμενο περιθώριο ανόδου χρειάζεται να διαβάζεται μαζί με τις παραδοχές του.
Ο ρόλος των κατασκευαστών μνήμης
Στο επίκεντρο της αποτίμησης βρίσκονται η Samsung Electronics και η SK Hynix, καθώς ο κλάδος των ημιαγωγών μνήμης έχει ιδιαίτερα μεγάλο βάρος στον δείκτη. Το Bloomberg συνδέει την πίεση με τις ανησυχίες για την απόδοση των μεγάλων επενδύσεων στις υποδομές τεχνητής νοημοσύνης.
Η πρόσφατη επίσημη καθοδήγηση της Samsung για το γ΄ τρίμηνο δίνει ένα χρήσιμο μέτρο της σημερινής δραστηριότητας. Στις 8 Οκτωβρίου η εταιρεία εκτίμησε ενοποιημένες πωλήσεις περίπου 195 τρισ. γουόν και λειτουργικά κέρδη 107,4 τρισ. γουόν. Πρόκειται για προκαταρκτική εταιρική εκτίμηση, πριν από τα αναλυτικά τελικά αποτελέσματα του τριμήνου.
Τα υψηλά τρέχοντα κέρδη και η πτώση μιας μετοχής μπορούν να συνυπάρχουν. Η αγορά αποτιμά και την επόμενη περίοδο: πόσο θα διαρκέσει η ζήτηση, πόση νέα προσφορά θα προστεθεί και ποιο περιθώριο κέρδους μπορεί να διατηρηθεί. Η ισχυρή σημερινή επίδοση δεν απαντά αυτομάτως σε όλα αυτά τα ερωτήματα.
Ένας δείκτης με διαφορετικές επιχειρήσεις
Το Korea Exchange περιγράφει τον Kospi ως τον σύνθετο δείκτη της κύριας αγοράς, σταθμισμένο με βάση τη χρηματιστηριακή κεφαλαιοποίηση. Έτσι, οι μεγαλύτερες εταιρείες επηρεάζουν εντονότερα την κίνησή του.
Για τον αναγνώστη που παρακολουθεί διεθνείς αγορές, η χρήσιμη διάκριση είναι ανάμεσα στη γενική ετικέτα «κορεατικές μετοχές» και στη συγκεκριμένη έκθεση κάθε εταιρείας στην αλυσίδα της AI. Η νέα εκτίμηση της Goldman επαναφέρει ακριβώς αυτή τη συζήτηση: πόση μελλοντική ανάπτυξη αξίζει να ενσωματωθεί στις σημερινές τιμές. Η σύνθεση ενός δείκτη και η διασπορά των δραστηριοτήτων του έχουν επομένως σημασία όταν μια διεθνής επενδυτική τάση αλλάζει κατεύθυνση.
Σύνταξη MoneyMatters
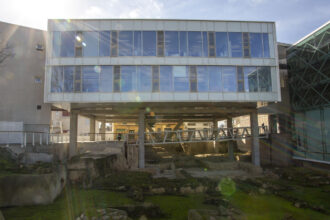
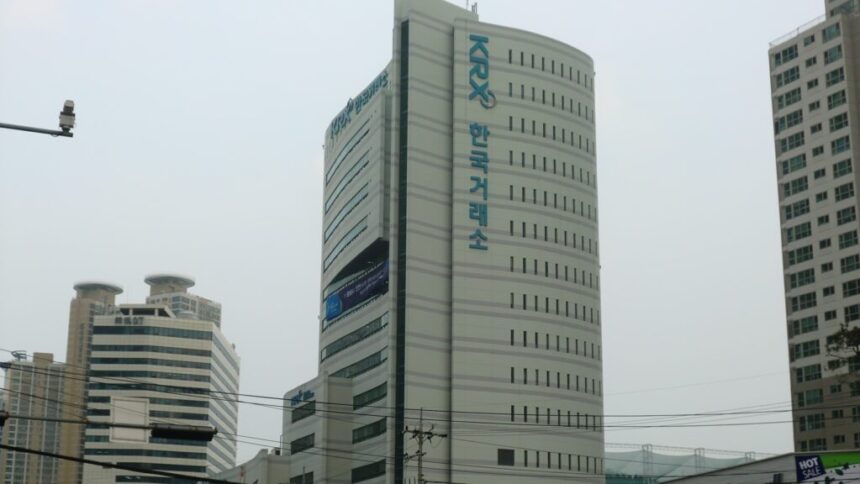
Korea Exchange, Μπουσάν, 7 Μαρτίου 2012.
Φωτογραφία: hyolee2 / Wikimedia Commons / CC BY-SA 3.0. Περικοπή κάδρου. Πηγή φωτογραφίας · Άδεια χρήσης
The post Goldman Sachs: Κόβει 25% τον στόχο για τον Kospi, αλλά βλέπει ακόμη ισχυρή άνοδο appeared first on moneymatters.cy.