MoneyMatters Ai · AI Takeaways
- Το ενδιαφέρον στρέφεται στη χρήση των ενισχυμένων ταμειακών ροών, ενόψει των αποτελεσμάτων τριμήνου.
- Η TotalEnergies δίνει δείκτη ευρωπαϊκού περιθωρίου διύλισης 33,2 δολάρια ανά βαρέλι για το γ΄ τρίμηνο.
- Έχει εγκρίνει επαναγορές 2,5 δισ. δολαρίων για το δ΄ τρίμηνο· το μικτό περιθώριο δεν ταυτίζεται με καθαρό κέρδος.
Τα αυξημένα κέρδη που προσδοκούν οι μεγάλες πετρελαϊκές από τη διύλιση και το trading μεταφέρουν το ενδιαφέρον στο επόμενο ερώτημα: πού θα κατευθυνθούν τα μετρητά. Αποπληρωμή χρέους, επιστροφές στους μετόχους και νέες επενδύσεις διεκδικούν την ίδια ενισχυμένη ρευστότητα, πριν από τις ανακοινώσεις αποτελεσμάτων του γ΄ τριμήνου.
Το Newmoney, μεταφέροντας ρεπορτάζ του Reuters στις 25 Οκτωβρίου, περιγράφει αυτή τη δοκιμασία κεφαλαιακής πειθαρχίας σε συνθήκες διαταραχής της κυκλοφορίας στα Στενά του Ορμούζ. Η μεταβλητότητα και η στενότητα στα διυλισμένα προϊόντα δημιουργούν ευκαιρίες για ορισμένες δραστηριότητες των ομίλων, μαζί με κινδύνους για άλλες.
Τα πρωτογενή στοιχεία δείχνουν τη διαφορά
Στην προκαταρκτική ενημέρωσή της για το γ΄ τρίμηνο, η TotalEnergies δίνει ευρωπαϊκό δείκτη περιθωρίου διύλισης 33,2 δολαρίων ανά βαρέλι, έναντι 13,5 δολαρίων στο β΄ τρίμηνο. Η ίδια αναμένει αύξηση κατά περίπου 2 δισ. δολάρια στις ταμειακές ροές διύλισης και χημικών σε τριμηνιαία βάση.
Η εταιρεία αναμένει επίσης παραγωγή υδρογονανθράκων 2,45–2,50 εκατ. βαρελιών ισοδυνάμου πετρελαίου ημερησίως, με την επίδραση της σύγκρουσης στη Μέση Ανατολή να εκτιμάται περίπου στο 5% της συνολικής παραγωγής της. Πρόκειται για εταιρικές ενδείξεις πριν από τα τελικά αποτελέσματα. Η ενημέρωση συνδέει την επίδοση με υψηλά διεθνή περιθώρια και αύξηση κατά 10% των όγκων διύλισης. Αναμένει επίσης θετική συνεισφορά περίπου 3 δισ. δολαρίων από το κεφάλαιο κίνησης. Μια τέτοια μεταβολή μπορεί να ενισχύσει τις ταμειακές ροές χωρίς να αποτελεί αντίστοιχο επαναλαμβανόμενο λειτουργικό κέρδος.
Γιατί το περιθώριο δεν είναι καθαρό κέρδος
Σε αναλυτική εξήγηση της 2ας Οκτωβρίου, η TotalEnergies διαχωρίζει το μικτό περιθώριο από το τελικό αποτέλεσμα ενός διυλιστηρίου. Το γενικό μικτό περιθώριο συγκρίνει το κόστος του αργού με την αξία των προϊόντων που παράγονται. Δεν αφαιρεί από μόνος του ενέργεια, μισθούς, συντήρηση, επενδύσεις και φόρους.
Ο ειδικός δείκτης ERM της εταιρείας χρησιμοποιεί αντιπροσωπευτικές αποδόσεις προϊόντων και μεταβλητά κόστη. Ούτε αυτός εκφράζει το τελικό καθαρό αποτέλεσμα. Η διάκριση έχει σημασία όταν οι υψηλές διεθνείς τιμές παρουσιάζονται ως ίδιο κέρδος για κάθε εταιρεία. Η ποσότητα παραγωγής, οι διακοπές λειτουργίας και το ενεργειακό κόστος επηρεάζουν το πόσο από το ευνοϊκό περιβάλλον θα φτάσει τελικά στα αποτελέσματα.
Μια ήδη ανακοινωμένη επιλογή κεφαλαίων
Η TotalEnergies έχει προσδιορίσει μέρος της κατανομής της. Στην παρουσίαση στρατηγικής της 28ης Σεπτεμβρίου, ανακοίνωσε έγκριση επαναγορών 2,5 δισ. δολαρίων για το δ΄ τρίμηνο του 2026 και 2–2,5 δισ. για το α΄ τρίμηνο του 2027. Η διοίκηση συνδύασε τις επιστροφές με τον στόχο μείωσης της μόχλευσης.
Για την περίοδο 2027–2032, το επενδυτικό της πλαίσιο προβλέπει καθαρές δαπάνες 14–17 δισ. δολαρίων ετησίως. Αυτά αποτελούν δημοσιευμένο εταιρικό σχεδιασμό, ο οποίος θα αξιολογηθεί μαζί με τις πραγματικές ταμειακές επιδόσεις και τις συνθήκες της αγοράς.
Η κρίσιμη σύγκριση στις επόμενες ανακοινώσεις είναι ανάμεσα στο μέγεθος των έκτακτων εισροών και στις δεσμεύσεις που δημιουργούνται για το μέλλον. Τα υψηλά περιθώρια μιας περιόδου μπορούν να χρηματοδοτήσουν απομόχλευση ή επενδύσεις· δεν αποτελούν από μόνα τους εγγύηση αντίστοιχων κερδών στα επόμενα τρίμηνα.
Σύνταξη MoneyMatters
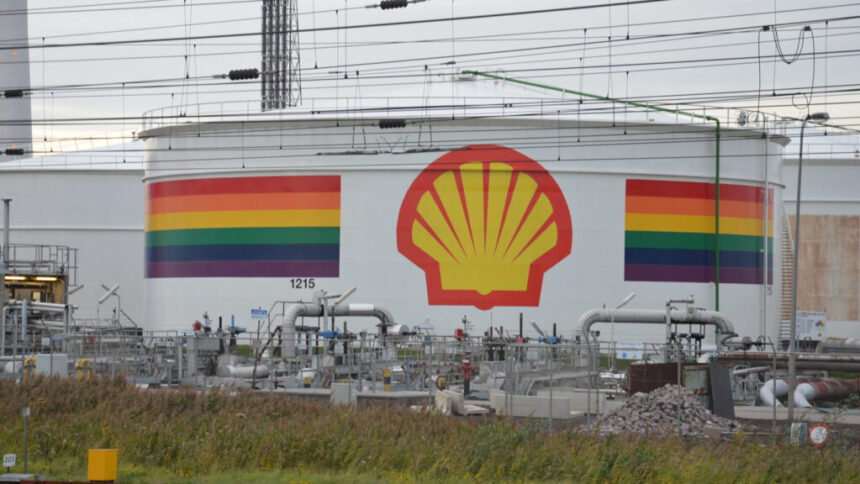
Το διυλιστήριο Πέρνις της Shell στην Ολλανδία, 28 Σεπτεμβρίου 2019.
Φωτογραφία: Steven Lek / Wikimedia Commons / CC BY-SA 4.0. Περικοπή κάδρου. Πηγή φωτογραφίας · Άδεια χρήσης
The post Πετρελαϊκές: Το δίλημμα των έκτακτων κερδών, ανάμεσα σε χρέος και μετόχους appeared first on moneymatters.cy.