Strategist Ai · AI Takeaways
- Η DBRS συνδέει την άνοδο των τιμών κατοικιών με ισχυρότερες εξασφαλίσεις των ελληνικών τραπεζών.
- Η αύξηση των τιμών ταχύτερα από τα εισοδήματα επιβαρύνει την πρόσβαση σε κατοικία.
- Ο μέσος λόγος νέων στεγαστικών προς αξία ακινήτου 64,8% προσφέρει περιθώριο ασφάλειας, χωρίς να μηδενίζει τον πιστωτικό κίνδυνο.
Η άνοδος των τιμών κατοικιών έχει διαφορετικό αποτέλεσμα για την ελληνική τράπεζα και για τον νέο αγοραστή. Η πρώτη αποκτά ισχυρότερες εξασφαλίσεις, ενώ ο δεύτερος χρειάζεται μεγαλύτερο κεφάλαιο για να μπει στην αγορά. Η Morningstar DBRS αναδεικνύει αυτή τη διπλή εικόνα στην ανάλυση που παρουσιάζει η Ναυτεμπορική στις 5 Οκτωβρίου.
Ο οίκος περιγράφει μια αγορά στην οποία οι αξίες ακινήτων ενισχύονται, αλλά τα εισοδήματα δεν ακολουθούν με τον ίδιο ρυθμό. Η στενότητα προσφοράς και η επενδυτική ζήτηση διαμορφώνουν συνθήκες που δεν εξηγούνται μόνο από την επέκταση της τραπεζικής πίστωσης.
Οι εξασφαλίσεις και το περιθώριο ασφάλειας
Στα στοιχεία της ανάλυσης, ο μέσος λόγος νέου στεγαστικού δανείου προς αξία ακινήτου ανήλθε σε 64,8% το 2025. Όταν το δάνειο καλύπτει μικρότερο μέρος της αξίας, υπάρχει μεγαλύτερο περιθώριο απορρόφησης μιας ενδεχόμενης υποχώρησης των τιμών. Αυτό είναι χρήσιμο για την τράπεζα, χωρίς να υποκαθιστά την αξιολόγηση του δανειολήπτη.
Η πραγματική αποπληρωμή προέρχεται από το εισόδημα. Μια κατοικία μπορεί να έχει υψηλότερη εκτιμώμενη αξία, αλλά ο ιδιοκτήτης της να αντιμετωπίζει απώλεια εργασίας ή αύξηση εξόδων. Επιπλέον, η ρευστοποίηση μιας εξασφάλισης έχει χρόνο και κόστος, άρα δεν είναι ισοδύναμη με διαθέσιμα μετρητά.
Το όριο της πιστωτικής λύσης
Η καλύτερη τραπεζική θέση μπορεί να επιτρέψει νέες χρηματοδοτήσεις. Αν όμως η προσφορά κατοικιών παραμένει περιορισμένη, περισσότερη αγοραστική δυνατότητα μπορεί να μεταφερθεί σε υψηλότερες τιμές αντί σε περισσότερα σπίτια. Η πολιτική στέγασης χρειάζεται επομένως να εξετάζει και τη διαθεσιμότητα ακινήτων.
Για την Κύπρο, η ελληνική περίπτωση έχει αξία ως σύγκριση μηχανισμών και όχι ως μεταφορά των ίδιων ποσοστών. Το ερώτημα είναι αν η βελτίωση ενός τραπεζικού ισολογισμού συνοδεύεται από ουσιαστικά καλύτερη πρόσβαση των νοικοκυριών σε κατοικία.
Οι δύο στόχοι μπορούν να συνυπάρξουν, αλλά δεν είναι ταυτόσημοι. Η χρηματοπιστωτική σταθερότητα προστατεύει την οικονομία από κρίσεις· η προσιτή στέγη απαιτεί παράλληλα εισοδήματα, διαθέσιμη προσφορά και κόστος που να μπορεί να υποστηριχθεί. Η εικόνα της DBRS εξηγεί γιατί μια θετική τραπεζική αξιολόγηση μπορεί να συνοδεύεται από έντονη κοινωνική πίεση.
Πηγές: Ναυτεμπορική / Morningstar DBRS.
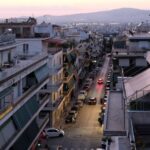
Κατοικίες στο Θησείο της Αθήνας, 15 Μαρτίου 2026 — Φωτογραφία: kallerna / CC BY-SA 4.0. Περικοπή κάδρου.