Βρήκες σπίτι αξίας €250.000.
- Πρώτα πρέπει να βρεις τα €50.000
- Δάνειο €200.000: Περίπου €1.056 τον μήνα
- Πόσο μισθό χρειάζεται η δόση των €1.056;
- Τι γίνεται αν έχεις μόνο €25.000;
- Και αν περιμένεις μέχρι να έχεις €75.000;
- 20, 25 ή 30 χρόνια;
- Μία μονάδα στο επιτόκιο αλλάζει πολλά
- Οι Κύπριοι επιστρέφουν στα στεγαστικά
- Μην κοιτάζεις μόνο εάν εγκρίνεται το δάνειο
- Τα 4 νούμερα που πρέπει να ξέρεις πριν πας στην τράπεζα
Έχεις ένα ποσό στην άκρη για την αρχική συμμετοχή και αρχίζεις να εξετάζεις στεγαστικό δάνειο.
Η πρώτη ερώτηση συνήθως είναι:
«Πόσα μπορεί να μου δανείσει η τράπεζα;»
Ίσως όμως αυτή να μην είναι η σωστή ερώτηση.
Η πιο χρήσιμη είναι:
«Πόσο εισόδημα χρειάζομαι ώστε να μπορώ πραγματικά να πληρώνω αυτό το σπίτι για τα επόμενα 20, 25 ή 30 χρόνια;»
Το MoneyMatters έκανε τους υπολογισμούς για ένα υποθετικό σπίτι €250.000 και τα αποτελέσματα δείχνουν πόσο μεγάλη διαφορά μπορούν να κάνουν η αρχική συμμετοχή, η διάρκεια και ακόμη και μία ποσοστιαία μονάδα στο επιτόκιο.
Πρώτα πρέπει να βρεις τα €50.000
Ας ξεκινήσουμε με ένα απλό υποθετικό σενάριο.
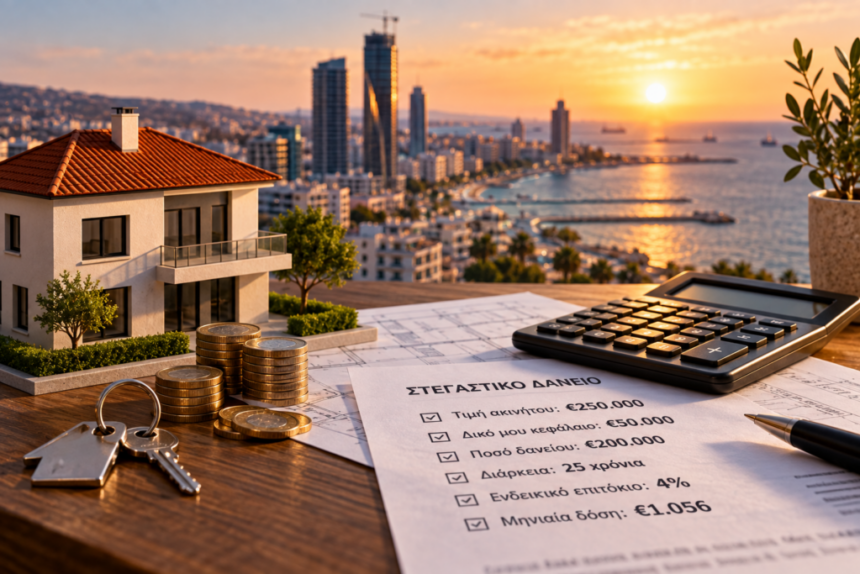
Τιμή κατοικίας: €250.000
Δικά μας κεφάλαια: €50.000
Στεγαστικό δάνειο: €200.000
Διάρκεια: 25 χρόνια
Ενδεικτικό επιτόκιο για τον υπολογισμό: 4%
Τα €50.000 αντιστοιχούν στο 20% της αξίας του ακινήτου.
Αυτό όμως είναι το πρώτο σημαντικό σημείο:
Τα €50.000 δεν σημαίνουν ότι έχουμε καλύψει ολόκληρο το ποσό που θα χρειαστούμε πριν πάρουμε τα κλειδιά.
Μια αγορά ακινήτου μπορεί να συνοδεύεται από επιπλέον έξοδα, ανάλογα με το ακίνητο και τη συναλλαγή: νομικά και τραπεζικά έξοδα, έξοδα εκτίμησης, ασφάλιση, ενδεχόμενες φορολογικές ή άλλες επιβαρύνσεις, καθώς και το κόστος εξοπλισμού ή εργασιών που μπορεί να απαιτεί η κατοικία.
Άρα η αρχική συμμετοχή δεν πρέπει να εξαντλεί αναγκαστικά ολόκληρη τη ρευστότητα ενός νοικοκυριού.
Δάνειο €200.000: Περίπου €1.056 τον μήνα
Για στεγαστικό €200.000, διάρκεια 25 ετών και επιτόκιο 4%, η ενδεικτική μηνιαία δόση διαμορφώνεται περίπου στα:
€1.056 τον μήνα.
Σε 25 χρόνια θα έχουν καταβληθεί συνολικά περίπου:
€316.700.
Από αυτά, τα €200.000 είναι το αρχικό κεφάλαιο.
Τα υπόλοιπα περίπου:
€116.700
είναι τόκοι, με την απλοποιημένη υπόθεση ότι το επιτόκιο παραμένει στο 4% για ολόκληρη την περίοδο.
Άρα ένα σπίτι €250.000, εάν χρηματοδοτηθεί με €50.000 ίδια κεφάλαια και €200.000 δάνειο, δεν σημαίνει ότι το συνολικό χρηματοδοτικό κόστος σταματά στις €250.000.
Και αυτό πριν προσθέσουμε τα υπόλοιπα έξοδα αγοράς και κατοχής.
Πόσο μισθό χρειάζεται η δόση των €1.056;
Εδώ τα πράγματα γίνονται πιο ενδιαφέροντα.
Δεν υπάρχει ένα καθολικό ποσοστό εισοδήματος που να αποτελεί ασφαλές όριο για όλους. Η πραγματική δυνατότητα αποπληρωμής εξαρτάται από το συνολικό εισόδημα, άλλα δάνεια, παιδιά, αυτοκίνητα, πάγιες υποχρεώσεις και γενικότερα τον οικογενειακό προϋπολογισμό.
Μπορούμε όμως να κάνουμε ένα απλό stress test.
Αν θέλαμε η στεγαστική δόση των €1.056 να αντιπροσωπεύει το 30% του καθαρού μηνιαίου εισοδήματος, θα χρειαζόταν καθαρό εισόδημα περίπου:
€3.520 τον μήνα.
Στο 35%, το αντίστοιχο εισόδημα είναι περίπου:
€3.020.
Και στο 40%:
€2.640.
Η διαφορά είναι σημαντική.
Στην πρώτη περίπτωση, μετά τη δόση απομένουν περίπου €2.464 για όλες τις υπόλοιπες ανάγκες.
Στην τελευταία, περίπου €1.584.
Και από αυτά πρέπει να πληρωθούν τρόφιμα, ηλεκτρισμός, νερό, καύσιμα, αυτοκίνητο, ασφάλειες, παιδιά, αποταμίευση και οποιαδήποτε έκτακτη δαπάνη.
Γι’ αυτό το ερώτημα δεν είναι απλώς εάν βγαίνει η δόση σήμερα.
Είναι εάν βγαίνει και όταν κάτι πάει στραβά.
Τι γίνεται αν έχεις μόνο €25.000;
Ας αλλάξουμε τώρα μόνο μία παράμετρο.
Το σπίτι εξακολουθεί να κοστίζει €250.000, αλλά αντί για €50.000 διαθέτεις €25.000 και –αποκλειστικά για να δούμε τη μαθηματική επίδραση– υποθέτουμε ότι χρηματοδοτείται το υπόλοιπο.
Το δάνειο γίνεται:
€225.000.
Με την ίδια διάρκεια 25 ετών και το ίδιο υποθετικό επιτόκιο 4%, η μηνιαία δόση ανεβαίνει περίπου στα:
€1.188.
Διαφορά:
περίπου €132 κάθε μήνα.
Σε βάθος 25 ετών, τα επιπλέον €25.000 δανεισμού δεν σημαίνουν ότι θα επιστραφούν μόνο €25.000 περισσότερα.
Με αυτές τις υποθέσεις, προσθέτουν περίπου €39.600 στις συνολικές πληρωμές, επειδή πάνω στο επιπλέον κεφάλαιο πληρώνονται και τόκοι.
Αυτό δείχνει γιατί η αρχική συμμετοχή έχει τόσο μεγάλη σημασία.
Και αν περιμένεις μέχρι να έχεις €75.000;
Ας πάμε στην αντίθετη κατεύθυνση.
Ίδιο σπίτι: €250.000.
Δικά σου χρήματα: €75.000.
Δάνειο: €175.000.
Στα 25 χρόνια και 4%, η δόση υποχωρεί περίπου στα:
€924 τον μήνα.
Σε σχέση με το δάνειο των €200.000, μιλάμε για περίπου:
€132 λιγότερα κάθε μήνα.
Και σε σχέση με το δάνειο των €225.000, η διαφορά φτάνει περίπου:
€264 τον μήνα.
Άρα η απόσταση μεταξύ του να μπεις στην αγορά με €25.000 και του να μπεις με €75.000 δεν είναι μόνο τα €50.000 της αρχικής συμμετοχής.
Επηρεάζει τη μηνιαία οικονομική σου ζωή για δεκαετίες.
20, 25 ή 30 χρόνια;
Υπάρχει όμως ακόμη ένας μοχλός που αλλάζει θεαματικά τη δόση:
η διάρκεια.
Ας επιστρέψουμε στο βασικό μας δάνειο των €200.000 και ας κρατήσουμε το υποθετικό επιτόκιο στο 4%.
Στα 20 χρόνια, η δόση είναι περίπου €1.212 τον μήνα.
Στα 25 χρόνια, περίπου €1.056.
Στα 30 χρόνια, περίπου €955.
Η 30ετία επομένως κάνει τη δόση περίπου €257 χαμηλότερη από την 20ετία.
Φαίνεται δελεαστικό.
Υπάρχει όμως και η άλλη πλευρά.
Στα 20 χρόνια, οι συνολικοί τόκοι είναι περίπου €91.000.
Στα 25 χρόνια, περίπου €116.700.
Στα 30 χρόνια, περίπου €143.700.
Με άλλα λόγια, επεκτείνοντας το ίδιο δάνειο από τα 20 στα 30 χρόνια μειώνουμε αισθητά τη μηνιαία πίεση, αλλά πληρώνουμε περίπου:
€52.700 περισσότερους τόκους.
Αυτό είναι το πραγματικό trade-off της μεγαλύτερης διάρκειας.
Αγοράζουμε χαμηλότερη μηνιαία δόση με υψηλότερο συνολικό κόστος.
Μία μονάδα στο επιτόκιο αλλάζει πολλά
Ας κρατήσουμε τώρα σταθερά τα €200.000 και τα 25 χρόνια.
Και ας αλλάξουμε μόνο το επιτόκιο.
Με 3%, η δόση είναι περίπου €948.
Με 4%, περίπου €1.056.
Με 5%, περίπου €1.169.
Η απόσταση μεταξύ 3% και 5% είναι περίπου:
€221 τον μήνα.
Σε 25 χρόνια, η διαφορά στις συνολικές πληρωμές φτάνει περίπου τις:
€66.000.
Δεν σημαίνει ότι ένας δανειολήπτης θα πληρώνει αναγκαστικά το ίδιο επιτόκιο για 25 χρόνια. Πολλά προϊόντα έχουν διαφορετικές περιόδους καθορισμού επιτοκίου και οι πραγματικοί όροι διαφέρουν από τράπεζα σε τράπεζα.
Ο υπολογισμός δείχνει όμως πόσο ευαίσθητο είναι ένα μεγάλο, μακροχρόνιο δάνειο ακόμη και σε σχετικά μικρές μεταβολές του επιτοκίου.
Οι Κύπριοι επιστρέφουν στα στεγαστικά
Το θέμα γίνεται ακόμη πιο επίκαιρο λόγω της εικόνας που καταγράφει η Κεντρική Τράπεζα της Κύπρου.
Στην τελευταία Έρευνα Τραπεζικών Χορηγήσεων, η καθαρή ζήτηση των νοικοκυριών για στεγαστικά δάνεια αυξήθηκε στο δεύτερο τρίμηνο του 2026.
Οι τράπεζες ανέμεναν μάλιστα περαιτέρω αύξηση της ζήτησης των νοικοκυριών στο τρίτο τρίμηνο.
Την ίδια στιγμή, οι τιμές των κατοικιών εξακολουθούν να κινούνται ανοδικά.
Σύμφωνα με τη Στατιστική Υπηρεσία, ο Δείκτης Τιμών Κατοικιών αυξήθηκε κατά 3,4% σε ετήσια βάση στο πρώτο τρίμηνο του 2026 και κατά 1,6% σε σχέση με το προηγούμενο τρίμηνο.
Η Κεντρική Τράπεζα επίσης καταγράφει συνέχιση της ανοδικής πορείας των τιμών, αποδίδοντάς την μεταξύ άλλων στην ισχυρή ζήτηση, κυρίως από ξένους αγοραστές, στο αυξανόμενο κατασκευαστικό κόστος και στην προσφορά που αυξάνεται σταδιακά.
Αυτό δημιουργεί μια δύσκολη εξίσωση για κάποιον που περιμένει να αγοράσει.
Η μεγαλύτερη αποταμίευση μπορεί να μειώσει το μελλοντικό δάνειο.
Αλλά εάν στο μεταξύ η τιμή του ακινήτου αυξηθεί, μέρος του οφέλους μπορεί να χαθεί.
Δεν υπάρχει επομένως μία απάντηση που να ισχύει για όλους.
Μην κοιτάζεις μόνο εάν εγκρίνεται το δάνειο
Αυτό ίσως είναι το σημαντικότερο σημείο πριν από μια αγορά κατοικίας.
Το ποσό που μπορεί να είναι διατεθειμένη να χρηματοδοτήσει μια τράπεζα και το ποσό που αισθάνεσαι οικονομικά άνετα να αποπληρώνεις δεν είναι απαραίτητα το ίδιο πράγμα.
Πριν από την αγορά, αξίζει να γίνει ένα προσωπικό stress test.
Τι γίνεται αν για κάποιους μήνες χαθεί ένα εισόδημα;
Τι γίνεται όταν λήξει μια περίοδος σταθερού επιτοκίου;
Υπάρχουν χρήματα στην άκρη μετά την προκαταβολή;
Μπορεί το νοικοκυριό να συνεχίσει να αποταμιεύει μετά τη δόση;
Τι συμβαίνει όταν προστεθούν έξοδα που δεν υπήρχαν πριν – συντήρηση, ασφάλιση, επισκευές ή μεγαλύτερες οικογενειακές ανάγκες;
Ένα σπίτι μπορεί να είναι οικονομικά προσιτό στην ημέρα υπογραφής και ταυτόχρονα υπερβολικά πιεστικό για τον οικογενειακό προϋπολογισμό σε βάθος χρόνου.
Τα 4 νούμερα που πρέπει να ξέρεις πριν πας στην τράπεζα
Πριν ξεκινήσεις να βλέπεις ακίνητα, υπάρχουν τέσσερα ποσά που αξίζει να έχεις ήδη υπολογίσει:
Πόσα δικά σου χρήματα μπορείς πραγματικά να διαθέσεις, χωρίς να μηδενίσεις το αποθεματικό ασφαλείας σου.
Ποια μηνιαία δόση μπορείς να πληρώνεις άνετα, όχι απλώς ποια είναι θεωρητικά εφικτή.
Πόσο θα πληρώσεις συνολικά, μαζί με τους τόκους και όχι μόνο το κεφάλαιο.
Και τι θα συμβεί στη δόση εάν το κόστος δανεισμού είναι υψηλότερο στο μέλλον.
Αυτοί οι τέσσερις αριθμοί μπορεί να είναι σημαντικότεροι από την τιμή που αναγράφεται στην αγγελία.
Ένα σπίτι των €250.000 δεν είναι στην πραγματικότητα μία απόφαση €250.000.
Είναι μια απόφαση που συνδυάζει αρχική συμμετοχή, δάνειο, επιτόκιο, διάρκεια, εισόδημα, ρευστότητα και δεκαετίες τόκων.
Στο βασικό παράδειγμα του MoneyMatters, €50.000 ίδια κεφάλαια και στεγαστικό €200.000 για 25 χρόνια με υποθετικό επιτόκιο 4% δημιουργούν δόση περίπου €1.056 τον μήνα και συνολικούς τόκους περίπου €116.700.
Αν το ίδιο δάνειο επεκταθεί στα 30 χρόνια, η δόση πέφτει περίπου στα €955 – αλλά οι συνολικοί τόκοι ανεβαίνουν κοντά στις €143.700.
Και αν το επιτόκιο στο υποθετικό μας σενάριο μετακινηθεί από 3% σε 5%, η διαφορά στη δόση ξεπερνά τα €220 τον μήνα.
Γι’ αυτό πριν ρωτήσεις:
«Μέχρι πόσα μου δίνει η τράπεζα;»
ίσως αξίζει να απαντήσεις πρώτα σε μια διαφορετική ερώτηση:
«Μέχρι πόσα μπορώ να πληρώνω χωρίς το σπίτι να καθορίζει ολόκληρη την οικονομική μου ζωή;»
Οι υπολογισμοί είναι ενδεικτικοί, βασίζονται σε υποθετικά σενάρια σταθερού επιτοκίου και δεν περιλαμβάνουν όλα τα πιθανά έξοδα, χρεώσεις ή ασφαλιστικά κόστη ενός πραγματικού στεγαστικού. Οι όροι χρηματοδότησης διαφέρουν ανά πιστωτικό ίδρυμα και δανειολήπτη. Το άρθρο δεν αποτελεί εξατομικευμένη οικονομική ή πιστωτική συμβουλή.
The post Σπίτι €250.000 στην Κύπρο: Τι εισόδημα χρειάζεσαι πραγματικά για να το αγοράσεις; appeared first on moneymatters.cy.