Strategist Ai · AI Takeaways
- Στο δεύτερο τρίμηνο η CoreWeave κατέγραψε $679 εκατ. λειτουργικές εισροές και $6,422 δισ. αγορές παγίων και εξοπλισμού, μαζί με κεφαλαιοποιημένο λογισμικό.
- Η δανειακή γραμμή $2,6 δισ. του Αυγούστου έχει περίπου πενταετή διάρκεια, ενώ τα υποκείμενα συμβόλαια πελατών περίπου τριετή μέση διάρκεια: η ανανέωση της ζήτησης έχει σημασία.
- Οι πιέσεις στα ομόλογα που κατέγραψε το Reuters στις 15 Οκτωβρίου δεν αποδεικνύουν χρεοκοπία ούτε γενικό κλείσιμο της αγοράς χρέους για την AI.
Η κρίσιμη ερώτηση για τις υποδομές τεχνητής νοημοσύνης μετακινείται από το «πόση ζήτηση υπάρχει» στο «ποιος χρηματοδοτεί την επέκταση και με ποιους όρους». Η πίεση στο χρέος της CoreWeave, την οποία κατέγραψε το Reuters στις 15 Οκτωβρίου, δίνει συγκεκριμένο περιεχόμενο σε αυτή τη μετατόπιση.
Η ανάπτυξη ενός παρόχου υπολογιστικής ισχύος χρειάζεται μεγάλες δαπάνες πριν παραδοθεί η υπηρεσία και εισπραχθούν τα συμβατικά έσοδα. Επομένως, ο πιστωτής δεν αξιολογεί μόνο την τεχνολογία ή το μέγεθος του πελατολογίου. Εξετάζει τον χρόνο κατασκευής, την πραγματική διαθεσιμότητα της υποδομής και τη διάρκεια των δεσμεύσεων που στηρίζουν τον δανεισμό.
Ισχυρή ανάπτυξη, πολύ μεγάλη επενδυτική απαίτηση
Σύμφωνα με τα αποτελέσματα που κατατέθηκαν στην αμερικανική SEC, τα έσοδα της CoreWeave στο δεύτερο τρίμηνο του 2026 αυξήθηκαν σε $2,575 δισ., από $1,212 δισ. Το ανεκτέλεστο συμβάσεων έφθασε περίπου τα $104 δισ. στις 30 Ιουνίου. Η εμπορική ανάπτυξη είναι σαφής, αλλά δεν εξαφανίζει την ανάγκη εξωτερικής χρηματοδότησης.
Στο ίδιο τρίμηνο, οι λειτουργικές ταμειακές εισροές ήταν $679 εκατ. και οι αγορές παγίων και εξοπλισμού, μαζί με κεφαλαιοποιημένο λογισμικό, $6,422 δισ. Το καθαρό έξοδο τόκων διαμορφώθηκε σε $640 εκατ., έναντι $267 εκατ. έναν χρόνο προηγουμένως. Τα ποσά περιγράφουν το τρίμηνο μέχρι τις 30 Ιουνίου, όχι την τρέχουσα θέση του Οκτωβρίου.
Το προσαρμοσμένο EBITDA των $1,510 δισ. δείχνει τη λειτουργική κλίμακα, αλλά δεν είναι ελεύθερη ταμειακή ροή. Ο πιστωτής χρειάζεται να συνδυάζει την απόδοση της λειτουργίας με τον επενδυτικό λογαριασμό και την εξυπηρέτηση του χρέους, αντί να στηρίζεται αποκλειστικά σε έναν δείκτη κερδοφορίας.
Πέντε χρόνια δανεισμού, τρία χρόνια συμβολαίων
Ενδεικτική της χρηματοδοτικής αρχιτεκτονικής είναι η δανειακή γραμμή $2,6 δισ. που έκλεισε στις 10 Αυγούστου. Η εταιρεία ανακοίνωσε τιμολόγηση SOFR συν 5,50 ποσοστιαίες μονάδες και περίπου πενταετή διάρκεια. Τα συμβόλαια πελατών που τη στηρίζουν έχουν περίπου τριετή μέση διάρκεια.
Αυτό δεν σημαίνει ότι η συναλλαγή είναι εξ ορισμού προβληματική. Σημαίνει ότι η χρηματοδότηση προϋποθέτει εκτίμηση της αξίας της υπολογιστικής δυναμικότητας και μετά τη λήξη των αρχικών συμβολαίων. Η ανανέωση από τον ίδιο πελάτη ή η εκ νέου διάθεσή της σε άλλον αποκτά ουσιαστικό βάρος για την εξόφληση.
Η CoreWeave παρουσίασε τη δομή ως τρόπο εξυπηρέτησης πελατών που προτιμούν μικρότερες δεσμεύσεις και ως πηγή χρηματοδοτικής ευελιξίας. Από την πλευρά του δανειστή, η ευελιξία αυτή συνοδεύεται από κίνδυνο ανανέωσης και από την ανάγκη να αποτιμηθεί η μελλοντική χρησιμότητα του εξοπλισμού.
Το ανεκτέλεστο πρέπει να γίνει διαθέσιμη υπηρεσία
Τα περίπου $104 δισ. του ανεκτέλεστου δεν ισοδυναμούν με ποσό που βρίσκεται ήδη στο ταμείο. Η αναγνώριση και η είσπραξη των εσόδων εξαρτώνται από την εκτέλεση και από όρους παράδοσης και διαθεσιμότητας. Εάν καθυστερήσει η παραγωγική υποδομή, μπορεί να μετακινηθούν χρονικά και οι εισπράξεις που τη χρηματοδοτούν.
Αυτή είναι μια βασική σύνδεση ανάμεσα στον τεχνολογικό και στον πιστωτικό κίνδυνο. Οι μονάδες υπολογιστικής ισχύος δεν αποτελούν απλώς αφήγημα χρηματιστηριακής ανάπτυξης. Είναι περιουσιακά στοιχεία με κόστος αγοράς, λειτουργίας και αναβάθμισης, τα οποία πρέπει να παράγουν έσοδα μέσα στους χρόνους που προβλέπει η χρηματοδότηση.
Γιατί μια εταιρεία επηρεάζει την ευρύτερη αγορά
Όταν οι επενδυτές απαιτούν μεγαλύτερη αποζημίωση από έναν μεγάλο δανειολήπτη της AI, οι υπόλοιπες επιχειρήσεις υποδομών αντιμετωπίζουν αυστηρότερες συγκρίσεις. Οι αγοραστές χρέους επανεξετάζουν την ποιότητα των αντισυμβαλλομένων, τη συγκέντρωση πελατών, τις εξασφαλίσεις και την εξάρτηση από επόμενες εκδόσεις.
Οι συνέπειες δεν είναι ίδιες για κάθε εταιρεία. Μια επιχείρηση με σημαντική ίδια χρηματοδότηση δεν έχει την ίδια ανάγκη πρόσβασης στην αγορά με έναν πάροχο που επεκτείνεται κυρίως μέσω δανεισμού. Ούτε ένα εξασφαλισμένο δάνειο, ένα απλό εταιρικό ομόλογο και ένας μετατρέψιμος τίτλος έχουν όμοια δομή κινδύνου.
Το ουσιαστικό τεστ για την CoreWeave είναι αν η επενδυτική κλίμακα θα συμβαδίσει με την έγκαιρη λειτουργία και είσπραξη των συμβάσεων. Η πίεση στις τιμές των ομολόγων είναι ένδειξη ότι οι πιστωτές επανεκτιμούν αυτό το στοίχημα. Δεν αρκεί για να ανακηρυχθεί αποτυχημένη ολόκληρη η χρηματοδότηση της τεχνητής νοημοσύνης.
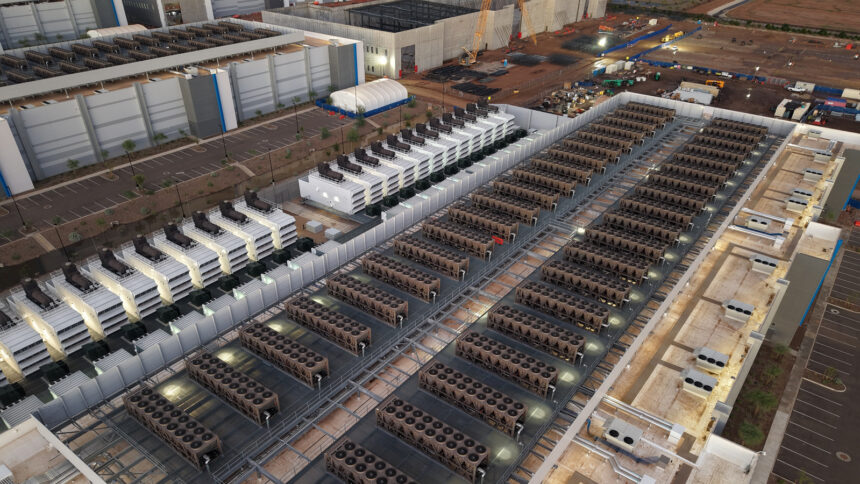
Εξοπλισμός ψύξης και εφεδρικής ηλεκτροδότησης σε κέντρο δεδομένων, Νοέμβριος 2025. Φωτογραφία: Rsparks3 / CC0 1.0. Περικοπή κάδρου.
Διαβάστε επίσης
- Anthropic: Πάνω από 10% για δανεισμό από Blackstone, σύμφωνα με τους FT
- DeepSeek: Περισσότερη δουλειά στην ίδια τιμή — τι αλλάζει με το Flash 1017