


MoneyMatters Ai · AI Takeaways
- Το ελληνικό δεκαετές καταγράφηκε στο 4,39% στο τέλος της προηγούμενης εβδομάδας, από 4,03% τρεις εβδομάδες νωρίτερα.
- Όταν ανεβαίνει η απαιτούμενη απόδοση, συνήθως υποχωρεί η τιμή ενός υφιστάμενου τίτλου σταθερού επιτοκίου.
- Η απόδοση ενός ομολόγου δεν ταυτίζεται με εγγυημένο κέρδος κατά την πώλησή του.
Η απόδοση του ελληνικού δεκαετούς κρατικού ομολόγου ανέβηκε στο 4,39% στο τέλος της προηγούμενης εβδομάδας, από 4,03% τρεις εβδομάδες νωρίτερα, σύμφωνα με τα στοιχεία της Τράπεζας της Ελλάδος που παραθέτει το Newmoney. Η διαφορά είναι 36 μονάδες βάσης. Η άνοδος ακολουθεί την ευρύτερη ευρωπαϊκή αγορά και επαναφέρει ένα συχνό ερώτημα: γιατί υψηλότερη απόδοση μπορεί να συνοδεύεται από χαμηλότερη αξία σε ένα χαρτοφυλάκιο;
Το κουπόνι δεν είναι η σημερινή απόδοση
Ένα συνηθισμένο ομόλογο σταθερού επιτοκίου έχει προκαθορισμένο κουπόνι. Αν οι νέες τοποθετήσεις της αγοράς προσφέρουν υψηλότερη απόδοση, ένας παλαιότερος τίτλος με χαμηλότερες πληρωμές πρέπει συνήθως να γίνει φθηνότερος ώστε να ανταγωνιστεί. Η τιμή και η απαιτούμενη απόδοση κινούνται επομένως αντίθετα, όταν τα υπόλοιπα χαρακτηριστικά παραμένουν ίδια.
Ο κάτοχος που χρειάζεται να πουλήσει πριν από τη λήξη αντιμετωπίζει αυτή την τρέχουσα τιμή. Ο υψηλότερος αριθμός που διαβάζει στην αγορά δεν αυξάνει αυτόματα το κουπόνι που ήδη δικαιούται. Ούτε αποτελεί εγγύηση ότι θα πάρει πίσω το ποσό που πλήρωσε αν πουλήσει νωρίτερα.
Η λήξη και η διάρκεια αλλάζουν την έκθεση
Η διακράτηση ενός τίτλου έως τη λήξη έχει διαφορετική λογική από την πρόωρη πώληση, αλλά παραμένει η προϋπόθεση ότι ο εκδότης θα εκπληρώσει τις υποχρεώσεις του. Η διάρκειά του επηρεάζει επίσης πόσο ευαίσθητη είναι η τιμή σε μεταβολές επιτοκίων. Η απλή σύγκριση δύο ποσοστών χωρίς ημερομηνία λήξης, πιστωτικό κίνδυνο και τιμή αγοράς μπορεί να οδηγήσει σε λάθος εικόνα.
Ένα αμοιβαίο κεφάλαιο ομολόγων δεν ταυτίζεται με ένα συγκεκριμένο ομόλογο που ο ιδιώτης κρατά μέχρι τη λήξη του. Η αξία του μεριδίου μεταβάλλεται με το χαρτοφυλάκιο και με την αγορά. Η ύπαρξη κρατικών τίτλων μέσα στο κεφάλαιο δεν κάνει κάθε βραχυπρόθεσμη πώληση χωρίς κίνδυνο.
Η ευρωπαϊκή κίνηση αφορά και την Κύπρο
Στο ίδιο στιγμιότυπο, το γερμανικό δεκαετές βρισκόταν στο 3,61% και το ιταλικό στο 4,55%. Οι αριθμοί δείχνουν διαφορετική αποτίμηση κινδύνου και κοινή πίεση από την άνοδο του κόστους χρήματος. Δεν αποτελούν τιμές κυπριακών καταθέσεων ούτε αυτόματη αλλαγή στα επιτόκια κάθε δανείου.
Για έναν Κύπριο αποταμιευτή, η ουσιαστική πληροφορία βρίσκεται στο πότε θα χρειαστεί το κεφάλαιο και ποια ακριβώς υποχρέωση αναλαμβάνει ο εκδότης. Η σημερινή υψηλότερη απόδοση είναι ένας από τους παράγοντες της απόφασης, μαζί με πιθανή μεταβολή τιμής, έξοδα και κίνδυνο αποπληρωμής.
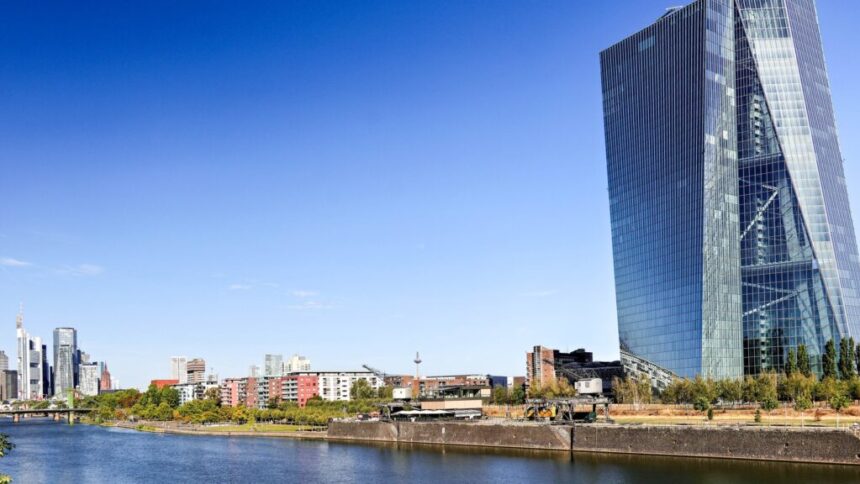
Η έδρα της ΕΚΤ στη Φρανκφούρτη, 6 Σεπτεμβρίου 2026. Περικοπή 16:9. Φωτογραφία: Dr. Thomas Liptak, CC BY-SA 4.0.
Διαβάστε επίσης
The post Ομόλογα: Οι αποδόσεις ανεβαίνουν, αλλά ο παλιός κάτοχος μπορεί να βλέπει ζημιά appeared first on moneymatters.cy.
).jpg)